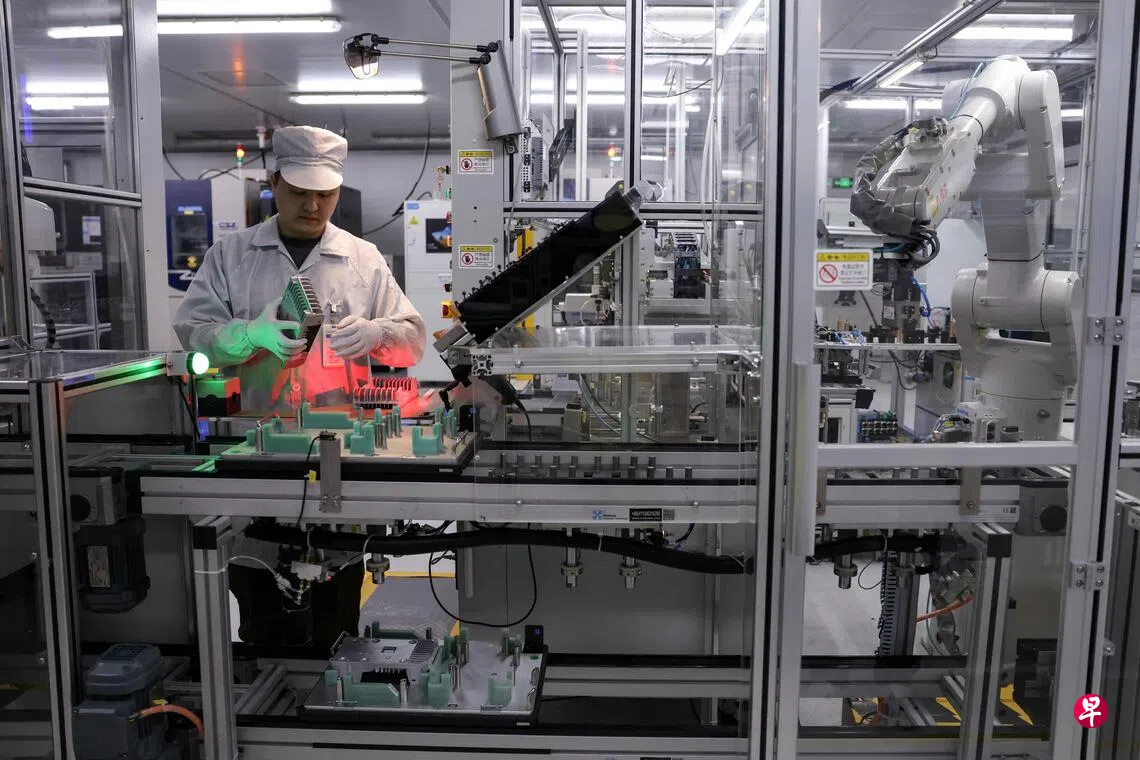
中国金融市场正站在关键的十字路口。迈入2026年下半年,境内股市已由升转跌,悉数回吐年初以来的涨幅。近期公布的经济数据亦低于预期,进一步加深全球投资人对中国前景的疑虑。但这层表面的疲弱之下,实则隐藏着一场结构性、分化的K型转型:前沿科技与新经济板块持续蓬勃发展,传统产业却步履维艰。
从指数表现观察,股市动能亦映照出更广泛的区域格局变化。表面上看,中国境内股市近期难言亮眼:沪深300指数明显回落,完全抹去上半年约10%的涨幅。
值得留意的是,中国并非独自承受调整。今年7月,全球人工智能(AI)、动量型及高贝塔(波动性更高)类股同步遭遇剧烈修正,中国亦身处其中。当沪深300指数承压之际,明晟台湾指数跌幅相近;明晟韩国指数更重挫逾三成。与之形成鲜明对比的是,恒生指数单月强劲反弹逾13%,东南亚市场亦上涨8%。
上述现象,绝非预示整体崩盘的前兆;相反,我近期赴上海实地考察所见所闻,反而更加坚定了我在亚洲(日本除外)对中国市场的长期信心。尽管中国短期宏观前景仍呈冷暖交织之态,但只要秉持务实、深入且具辨识力的在地视角,便不难发现:这是一个横跨各资产类别、蕴含丰富投资机会的成熟市场。
亚洲(日本除外)各市场表现的显著分化,充分彰显了地域与产业多元分散策略的价值。我们先前对亚洲(日本除外)股票的“超配”建议,已在此波市场波动中获得验证。同时,我们对中国离岸股票的正面立场,亦有效抵销了区域内其他市场科技股的回调压力。进入8月后,亚洲(日本除外)股市强劲反弹,单月涨幅逾3%,进一步确立其作为全球两大领跑地区之一的地位,另一为美国。
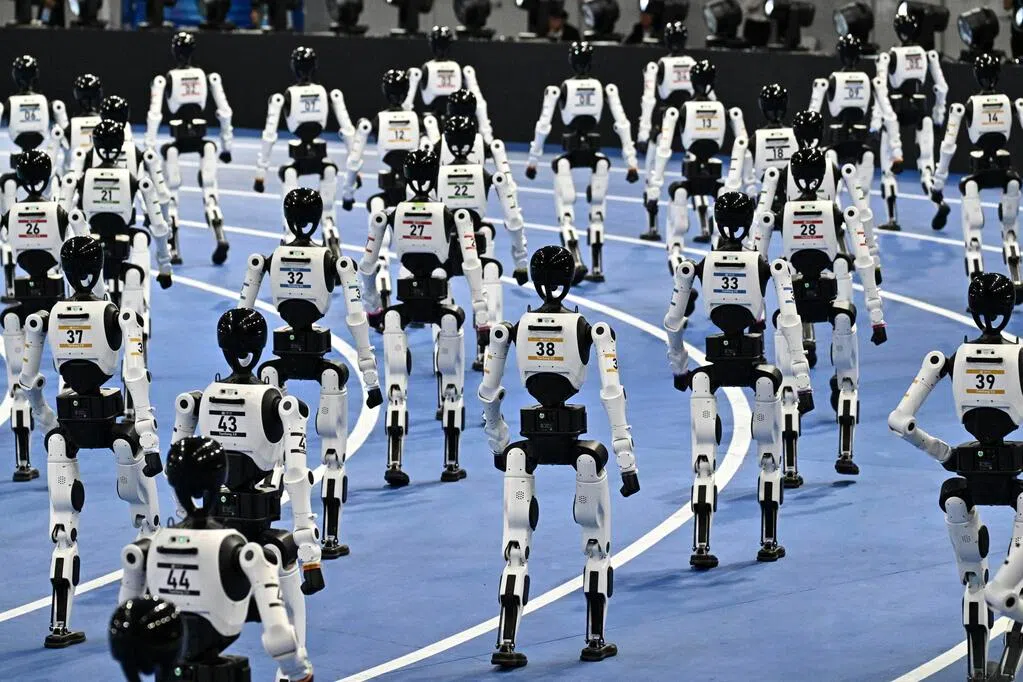
面对自7月以来零售销售、工业生产等宏观数据普遍放缓的局面,我们经常被问及对中国股票的配置观点。诚然,中国经济正经历典型的“K型转型”:人工智能与高端制造业蓬勃发展,传统产业却面临产能过剩与内需疲软的双重挑战。
尽管市场普遍忧心就业不稳与收入波动所引发的消费萎靡,但我们在第一线的实地观察,却呈现出截然不同的图景。暑期电影院入场人次创下历史新高;而内地年轻人为抢购演唱会门票,在“炒票市场”上愿意支付惊人的溢价。凡此种种,皆显示中国消费者并未缺席,只是消费行为更趋审慎与筛选:他们正逐步淡出奢侈品与大型升级型消费,转而拥抱体验型与情感导向的支出模式。
什么因素驱动中国K型转型?
中国消费者展现出的选择性行为,为我们的投资策略提供了重要依据。目前,上市AI相关股票在中国股票指数中的比重依然偏低,而这些指数仍由传统周期性产业主导。若缺乏全面性的经济复苏,中国大盘指数出现显著反弹的可能性较低。自7月以来,中国境内及离岸市场的科技股均明显回调;与此同时,美国同业则凭借强劲的财报表现,收复先前失地。
我们将此次回调视为一项独特的进场契机。我们建议配置中国AI生态系统,以及电力与电气化,这两大主题正持续获得增量政策支持。
继7月中共中央政治局会议后,国家发展和改革委员会宣布将于未来五年投入人民币4万亿元(7600亿新元),用于建设全国算力网络。此举不仅反映中国推动技术自主可控的战略决心,更是对激增需求的直接回应;平均每日AI词元(token)消耗量持续攀升,即是这一趋势的明确佐证。目前,国家发改委正积极整合AI算力基础设施,以缓解供应瓶颈,确保全国范围内算力资源的无缝调度与稳定供应。
此外,资金支持亦逐步落地。除政府债券发行规模扩大外,今夏两家备受瞩目的中国企业,一家标志性机器人制造商,以及全球第四大DRAM晶片制造商,已获准登陆A股市场。两家公司上市后股价均飙升数倍,显示中国资本市场正切实支持新经济发展。
中国的投资机遇远不止于股市。中国国债是极具价值的投资组合分散工具,回报与饱受通胀压力及收益率上扬困扰的发达市场呈低相关性。我们预期,中国国债收益率曲线长端仍有下行空间;而随着美元走弱预期升温,更可望带来额外的价格收益潜力。
鉴于中国经济前景持续面临产业分化挑战,我们建议对成长型股票采取精选策略,聚焦AI、高端制造业及电气化三大领域,并搭配优质红利型股票与中国国债,以达成风险平衡。在全球格局日益复杂且动态演进的背景下,唯有透过契合政策导向、兼具品质特质的多元化资产敞口,方能稳健把握中国市场的长期机遇。
(作者是渣打银行财富管理部北亚区首席投资官郑子丰)


