(北京综合讯)中国面临实现全年经济增长目标的压力,在股市表现不佳、市场信心疲弱之际,中国官媒称,四季度有望迎来增量资金入市,为股市稳定提供支撑。
经济日报社主管的《证券日报》星期一(10月12日)发文指出,进入四季度,多路资金持续流入。一方面,保险资金、社保基金等中长期资金加速入场,成为市场稳定的“压舱石”;另一方面,融资融券等交易型资金不断流入;外资也正打开增配通道。
文章称,在政策持续加码、基本面修复的背景下,各路增量资金涌入,有望为四季度A股行情提供坚实支撑。
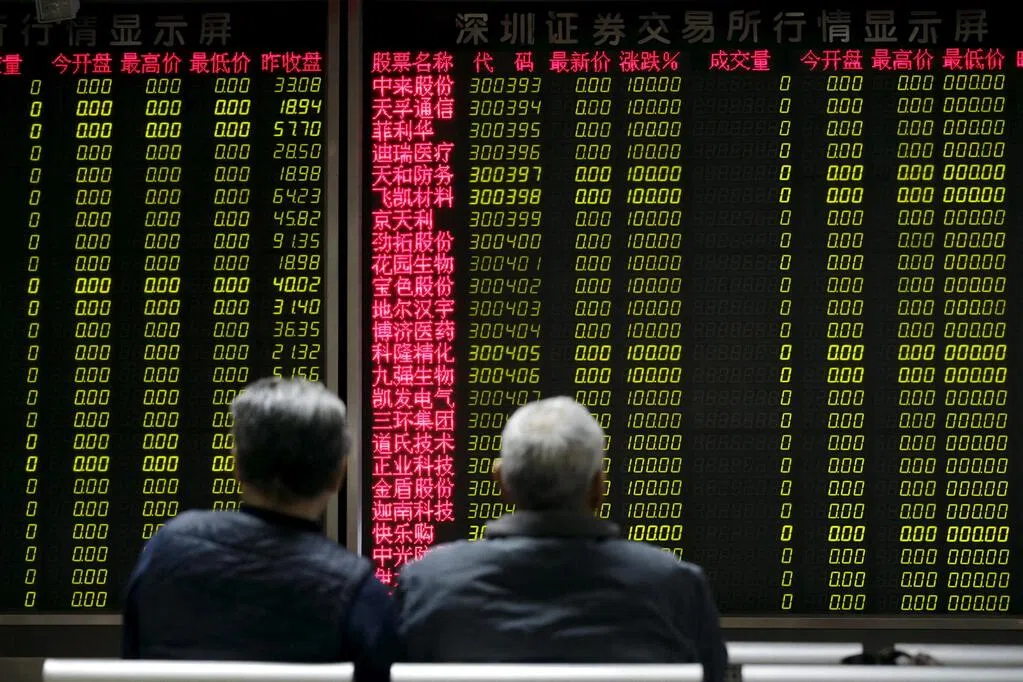
中国股市近期表现低迷,9月A股三大主要指数下跌,上证指数累计下滑3.62%,深证成指和创业板指分别下挫8.04%和8.82%,抹去上半年积累的涨幅。中国国庆长假后股市延续跌势,星期一上证指数跌破3800点关口。
中国证监会上周六(10日)召开专家座谈会,针对促进股市稳定发展,与会专家建议完善市场稳定机制,进一步拓宽中长期资金来源、投资渠道和入市方式,发展壮大耐心资本。
分析认为,当前股市行情除了受到国际地缘政治局势和金融市场波动影响,也反映投资者对中国经济复苏力度及企业盈利前景的疑虑。随着四季度稳增长压力加大,市场正关注政府会否进一步加码政策、提振内需。
《上海证券报》引述国联民生证券首席经济学家陶川指出,四季度胜负手在于行情能否从“政策预期定价”顺利切换至“盈利验证定价”。
陶川说:“当前,A股的主要定价因素已转向国内政策发力节奏、经济修复斜率和盈利周期。内部逻辑强化时,外部冲击往往只造成扰动,而难以改变市场方向。”
招商证券在最新的报告中指出,虽然外需和人工智能相关需求仍有韧性,但中国内需偏弱,加上美债收益率处于高位,10月A股可能更多呈现结构性修复,而非全面上涨。报告也关注住房贷款贴息及相关投资项目能否支撑内需预期。
经济增长放缓,也使第四季度宏观政策进一步发力的必要性上升。中国银行研究院上周五(9日)的报告指出,第三季度以来中国经济总体平稳,但景气度有所走弱。
报告预计,中国第三季度经济增长4.4%,第四季度增长4.6%,全年增长约4.6%,虽然能够实现官方设定的4.5%至5%增长目标,但难以触及上限。报告认为,宏观政策将进一步发力提效,强化财政与货币政策协同,全力提振内需。
中国财政部上星期五宣布,安排使用5500亿元(人民币,下同,约1052亿新元 )地方政府债务结存限额,其中2500亿元用于扩大有效投资,支持第四季度经济增长。
花旗证券在10月7日的中国宏观展望研报中指出,中国经济在多重逆风因素下,2027年挑战加剧,国内生产总值增速恐怕不得不为“保4%”而战;随着经济增速下行、失业率走高、财政缺口扩大、通缩再度抬头,类似“9.24”(指2024年9月24日出台的支撑经济措施)的大规模政策转向可能已临近,在2027年不可避免。


