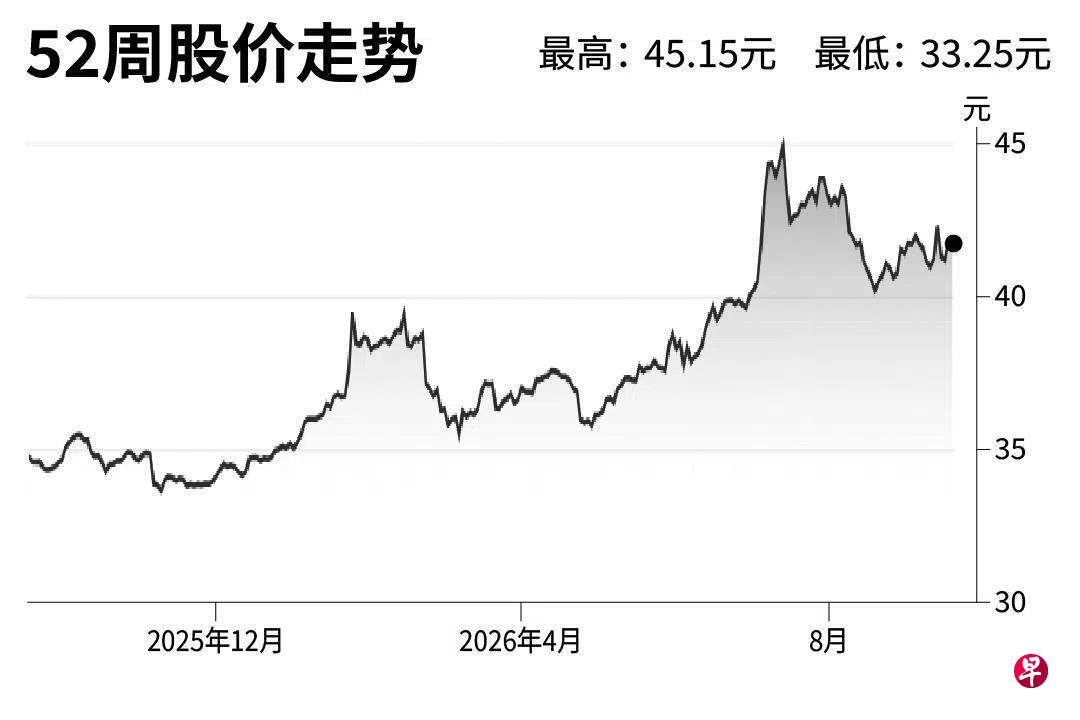
大华银行(United Overseas Bank)
建议:优于大市(Outperform)
目标价:46.57元
闭市价:41.78元(-0.24%)
大华银行目前估值明显低于星展和华侨银行,预期市净率为1.2倍,较本地同行平均水平低49%。加速财富管理业务增长,以及随着信贷扩张而改善资产质量,是推动这只股估值表现的重点。
大华银行计划把财富管理收入从2025年的12亿8000万元,提高到2030年的约25亿元。虽然近几季财富管理手续费收入增速落后同行,但基数较低,未来增长空间更大。
本地三大银行都受益于新元隔夜利率(SORA)改善,其中大华的敞口最大。这家银行43%贷款以新元计价,高于星展和华侨银行的37%至38%,且净利息收入(NII)在营收结构中的占比也更高。
不过,大中华区商业房地产贷款仍是主要风险。我们预计,如果相关资产质量不再恶化,加上财富管理收入增长加快,估值差距有望收窄。(麦格理资本研究)
更多新加坡股市信息,请点击这里前往。