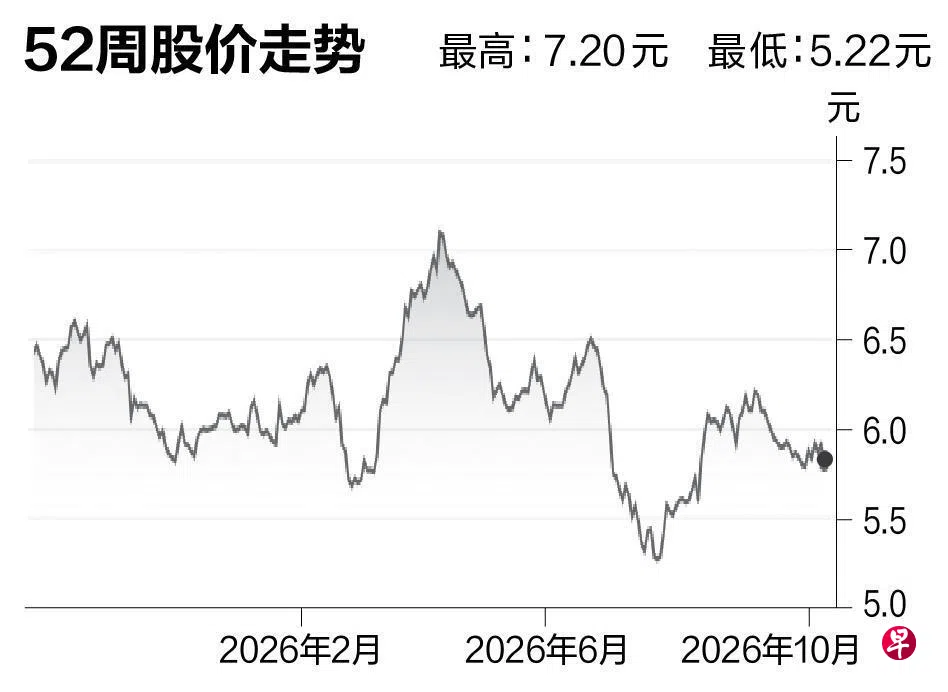
胜科工业(Sembcorp Industries)
建议:增持
目标价:7.15元
闭市价:5.82元(-1.52%)
我们将胜科工业2026财年的净利预测上调2.3%,因为较高的新加坡电力批发价可能为它提供提高发电量的契机,从而推动天然气及相关业务板块在2026财年下半年的盈利增长。
收窄后的“火电价差”(spark spread,电力市场价格和发电成本之间的价差),仍保持在45元左右的良好水平。锁定长期合同依然是胜科工业的优先要务。
鉴于它的股票目前以不足10倍的预测本益比交易,且2027财年预测股息收益率达6%,我们认为这只股具备估值重估的空间。我们重申“增持”评级,并维持7.15元的目标价,这个目标价是基于12倍的2027财年预测本益比。(中国银河证券国际)
更多新加坡股市信息,请点击这里前往。