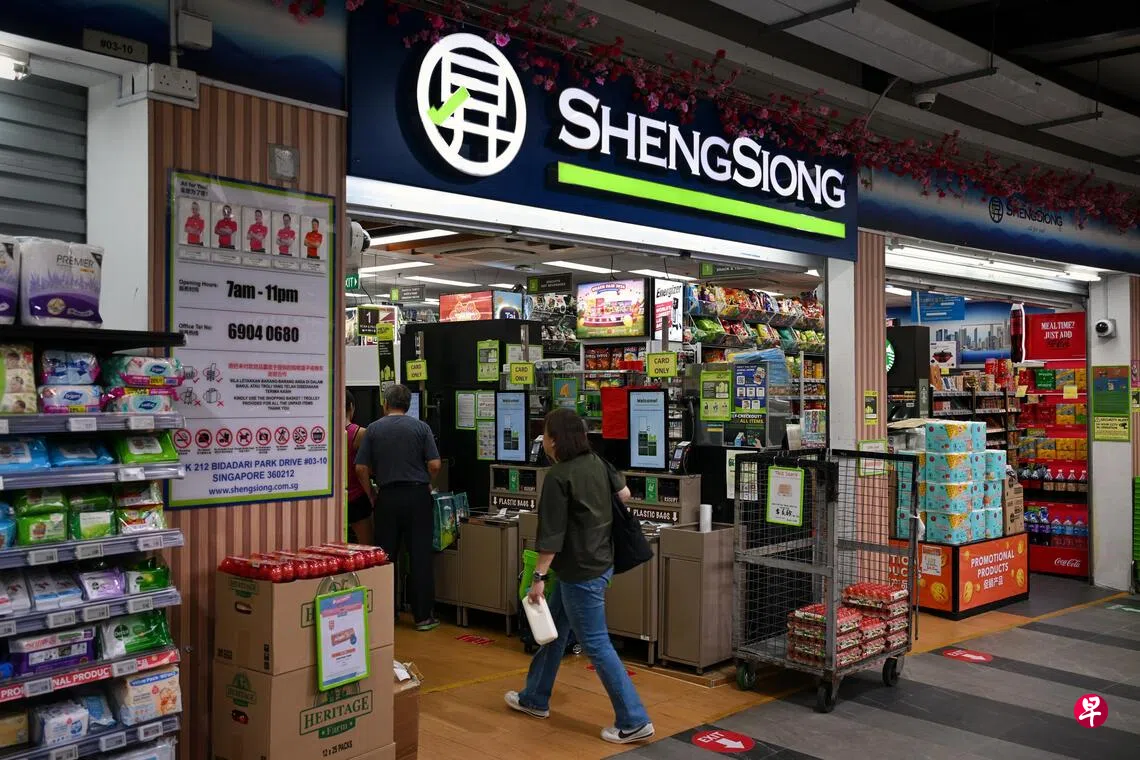
昇菘超市(Sheng Siong)面对消费政策调整和激烈的市场竞争压力,分析师预测集团明年和后年的盈利将下滑,并下调股票评级至“持守”。
马来亚银行研究分析师侯赛尼(Hussaini Saifee)星期五(10月9日)发表的研究报告指出,购物者消费能力良好,集团也持续扩大市场份额,加上可直接在超市使用的社理会邻里购物券(CDC voucher),都让昇菘超市受益。
可是国家政策带来的支撑正逐渐减弱。更多政府补助正转向用途不受限的消费税补助券(GST Voucher)和现金发放。
此外,原本在明年1月发放的社理会邻里购物券,已提前在今年6月派发,这提振了2026财年的需求,但同时也使2027财年用于比较的数据显得更少。
另一个让分析师下调评级的原因,是集团扩充速度放缓。
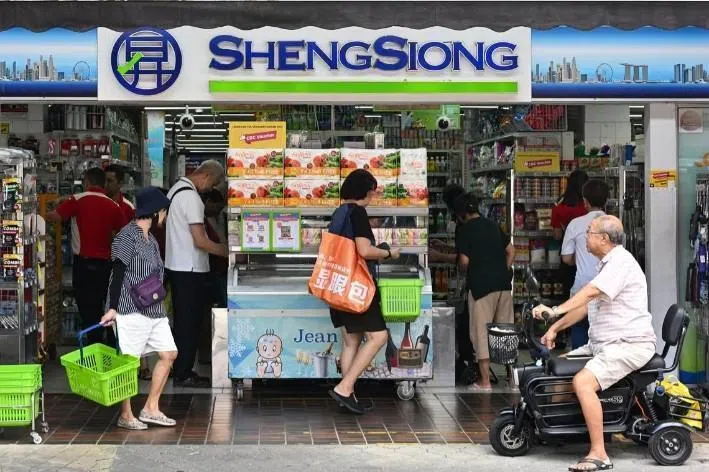
侯赛尼说,巨人(Giant)和冷藏公司(Cold Storage)超市的新业主通过推出新便利店品牌Cold Storage On The Go来恢复扩充,加剧了日用品、便利产品和即食餐的市场竞争。
此外,新柔地铁通车以及网络购物,也都对昇菘增添营业挑战。
“昇菘依然是一家优质的运营商,但股价此前的强劲重估已在很大程度上消化了这一利好。”
他认为,昇菘的估值是区域内最高的食品零售商之一,加之增速正常化以及面对较大的经营挑战,导致估值的上涨空间有限。
他把集团在2028年的新开超市数量,从之前预测的五间下调到四间,并小幅下调销售额增长预测。2026至2028财年的税后净利预测调低1%至3%。
他把股票评级下调到“持有”,目标价从3.22元下调至3.12元。
截至星期五早上11时30分,昇菘股价下跌4.21%至2.96元。


