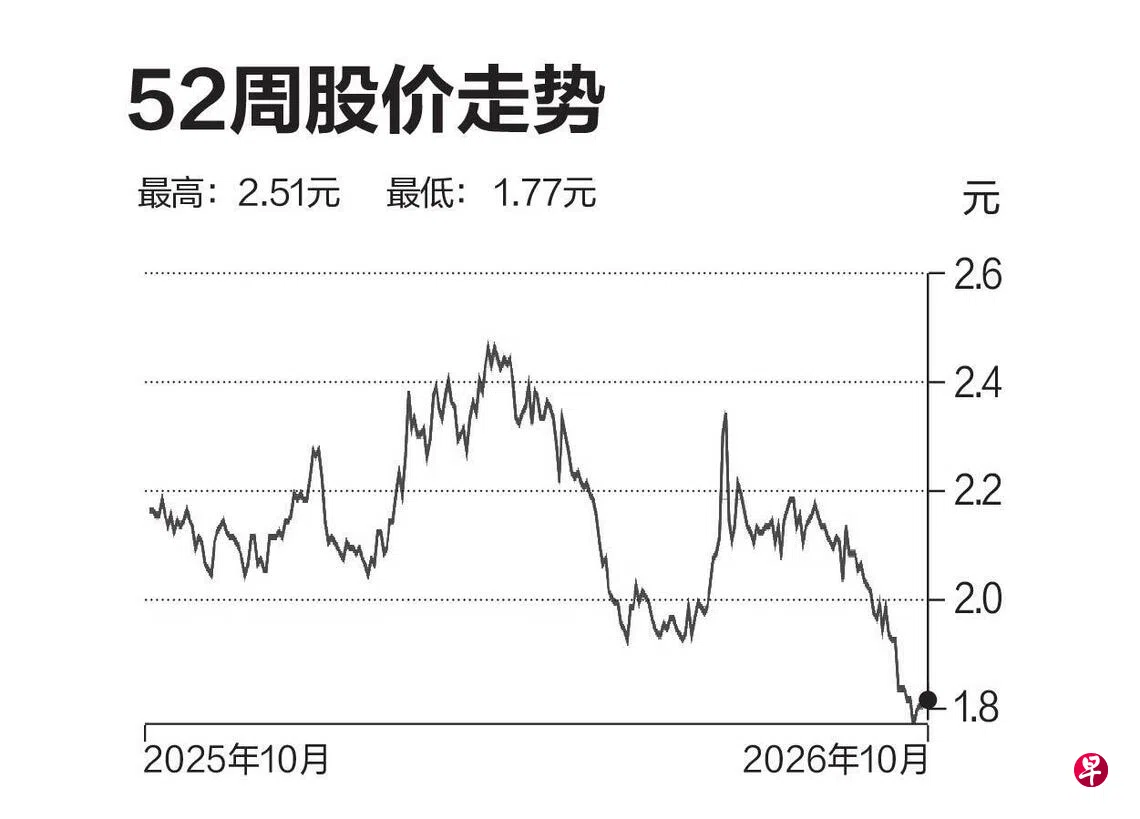
海庭(Seatrium)
建议:买入
目标价:2.85元
闭市价:1.83元(+0.55%)
海庭首席执行官王能耀日前透露,虽然市场正在等待规模可观的浮式生产储油船(FPSO)合同,但从海庭近期获得的合同来看,订单动能正在改善。
我们预计,海庭获得动能的趋势会延续至年底,因全球对能源安全的担忧,正支撑海上油气生产、液化天然气基础设施、浮式发电解决方案的需求。
管理层也说,海庭会谨慎筛选项目,侧重于客户的信用状况、经风险调整后的回报等。我们认为,这项做法有助于提振盈利率。
海庭上半年的毛利率报8.6%,仍低于管理层的目标。随着旧合同逐步完成、采购成本优化等,公司盈利率将逐步提升。目前公司正透过资产优化措施,每年节省5000万元成本。
我们认为,在短期内,与获得大型合同相比,这些优化措施更有助于让盈利超越预期。
我们维持“买入”评级,目标价2.85元。(马来亚银行证券)
更多新加坡股市信息,请点击这里前往。


