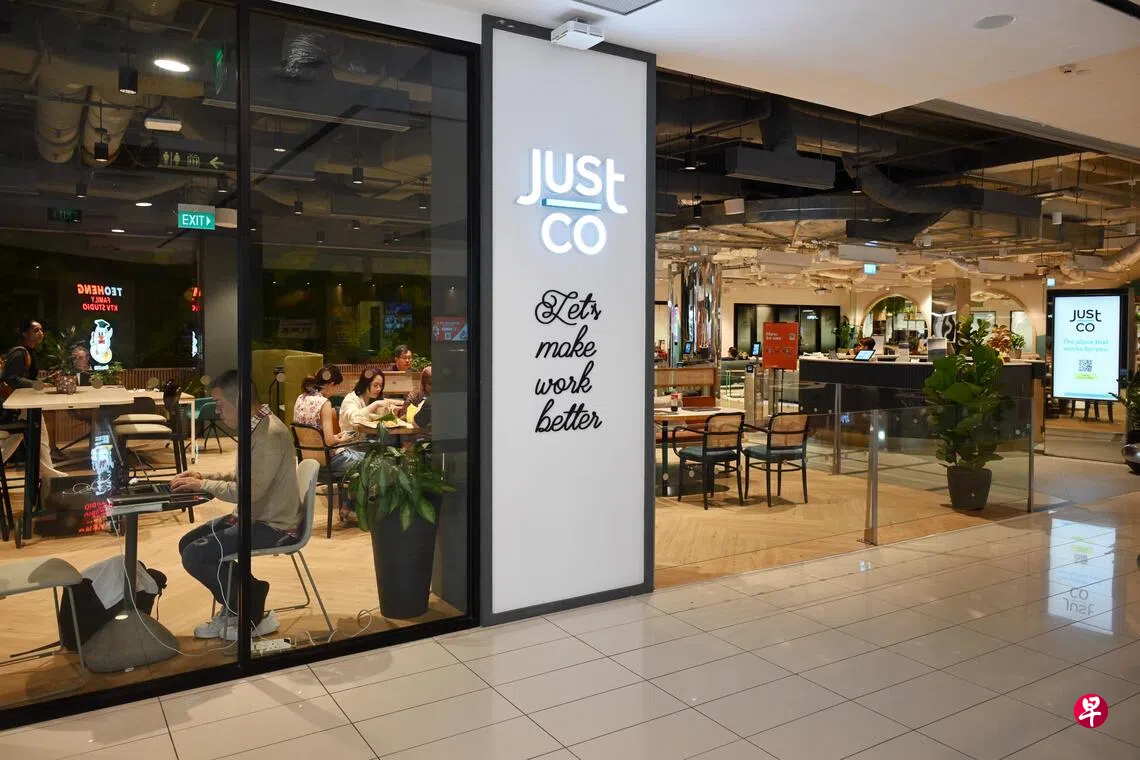
新加坡灵活办公业者JustCo近期股价进一步下滑,较发售价低了六成。有分析师指出,股价走弱或许和加息展望有关。
也有分析师认为,公司应披露更多数据,以帮助投资者更好评估股票的展望。
JustCo星期五(10月30日)下跌2.63%至0.37元,是5月上市以来的最低点。
马来亚银行分析师刘淼淼接受《联合早报》访问时说,近期JustCo股价走弱,部分原因可能是市场对利率走势的预期出现变化,但不能将股价下跌完全归因于利率因素。
她指出,JustCo现金储备充裕,银行借款有限,因此利率上升对公司短期盈利的直接影响不大。
不过,利率上升推高折现率,压低投资者愿意为公司未来增长支付的估值倍数。同时,考虑到JustCo承担长期租赁承诺,且盈利能力仍处于发展初期,投资者可能对灵活办公空间的商业模式更加谨慎。
刘淼淼说,目前没有出现足以改变她对JustCo盈利前景基本判断的新因素。接下来应重点关注公司的入驻率、新中心的业务进度,以及现金息税折旧摊销前盈利(Cash EBITDA)转化表现。
她认为,利率上升对JustCo的影响,主要体现在估值和市场情绪方面,而非对盈利构成重大压力。
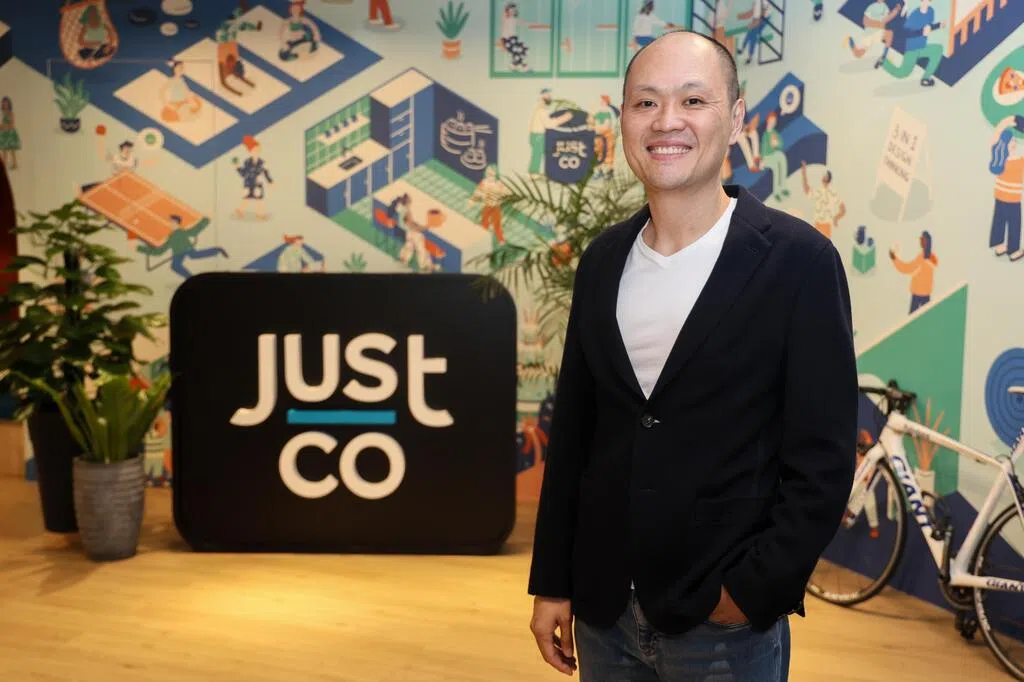
获新加坡政府投资公司(GIC)投资的JustCo,上市后股价即潜水,创办人兼总裁龚万鑫已数次进场回购股票。他最近一次在10月21日,以平均每股0.41元购入8万股,所持股份增加到18.7%。
GIC持有JustCo的22.7%股权,但公司不对个别投资做评述。
三家机构给予JustCo“买入”评级
市面上共有三家机构分析JustCo并给出评级,都建议买入,平均目标价1.08元。
新加坡企业研究机构明鉴企业分析(Corporate Monitor)发布的无评级研究报告指出,JustCo目前对一些关键经营指标的披露仍不够充分,包括盈亏平衡入驻率、中心投资收回期,以及不同成熟阶段中心的盈利表现。
研究报告指出,JustCo过去两年盈利改善,很大程度上是在中心数量基本没有增加的情况下实现。同时,入驻率提高带动经营杠杆发挥作用。
JustCo计划在2028年底前把中心增加至约100家,投资者问题从“公司能不能增加营收”,转向“新增中心能不能赚钱”。
JustCo管理层向明鉴企业分析指出,公司盈亏平衡入驻率约为60%。不过,明鉴企业分析根据2025年的现金租金和其他经营开支计算,估计整体盈亏平衡入驻率约为70%。JustCo在2023年和2024年入驻率均达到78%时仍然亏损,直到2025年提高至84%才转盈利。
明鉴企业分析认为,这显示不同市场和中心的经营情况存在差异,单一整体入驻率不足以判断公司的盈利能力。
JustCo今年上半年营收同比增加24.1%至8080万美元(约1亿260万新元),现金息税折旧摊销前盈利则同比超过一倍至1060万美元。
资产管理公司Impact Capital Asset Management首席投资官特坦贝(Atul Tetambe)和副投资组合经理陈建维回复《联合早报》询问时指出,扣除其余开支后,JustCo亏损84万美元。营运现金流为4501万美元,低于租赁本金、利息及资本开支合计的4910万美元,出现409万美元缺口;一年前有618万美元盈余。
此外,盈利改善主要来自四大市场外的“其他”业务,公司没进一步披露这个业务涉及的市场、中心数量及业绩表现。
他们也认为,股价的下跌不能归因于任何单一因素。


