吉宝房地产投资信托(Keppel REIT)上周的一项收购宣布遭遇市场负面反应,股价在宣布后一度下跌5.5%至0.780元,分析师的看法也不一致,网络财经媒体“The Edge Singapore”甚至刊登评论指这项收购不符合小股东的利益。
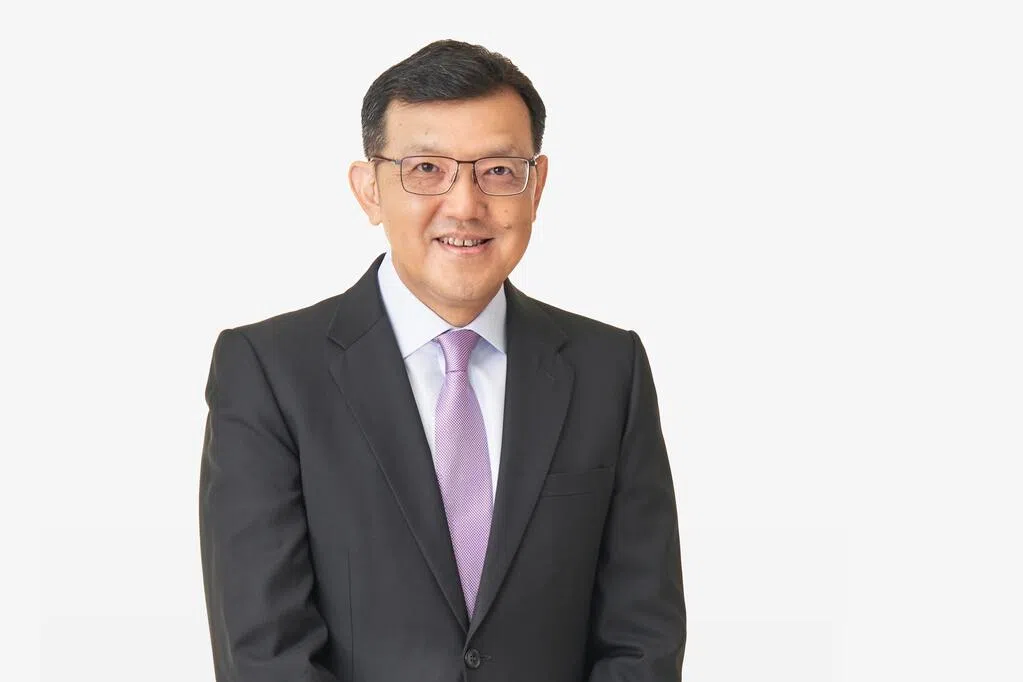
吉宝房地产信托管理公司总裁蔡显扬星期二(10月27日)致函The Edge Singapore回应批评,指出管理层相信这项收购符合所有股东的利益。公司不只着眼于所收购房地产的近期收入贡献,也放眼它在长期为股东创造价值的潜能。
信托管理公司是在10月19日盘前宣布这项受争议的收购交易。信托将以6亿1090万元价格,向赞助机构吉宝公司(Keppel)买下市区内甲级办公楼Keppel South Central的51%权益。
Keppel South Central是一栋33层楼的办公大厦,估值约6亿2620万元。根据当时的宣布,卖方(赞助机构)提供每月223万元的净房地产收入担保,为期五年,这使这个房地产的收益率达到4.3%。假设交易在2025年1月1日完成并经过调整,这宗交易将有助使信托的每单位派息增加2.01%。信托将动用内部资金(占收购价60%)、发售永久证券(25%)和配售新单位(15%)来完成收购,这将使信托的负债率下降至39.2%。这项交易需要获得信托的少数股东的支持,信托将在第四季召开特别股东大会寻求批准,预计2027年第二季完成收购交易。
The Edge Singapore的有关评论,是在上星期五(23日)刊登,当天吉宝房产信托已收复大部分跌幅。信托的股价在本周重新回跌,管理公司于星期二(27日)致函The Edge Singapore回应有关评论文章的批评。The Edge Singapore则在星期五刊登了他的来函。
根据早前媒体报道,批评者认为4.3%的收益率是基于赞助机构的收入支持,但其实这栋大厦的承诺租用率只有60%,是一个收入基础还未稳定的房地产,一旦五年期结束,没有了赞助机构的收入支持,信托的股东将面对收入下跌的风险。
分析师的看法各有不同,星展集团研究和华侨银行继续给予这只信托“买入”评级,看好信托资产组合中核心新加坡办公房地产占比的增加。批评者则质疑,这是否是赞助机构再一次把未稳定下来的房地产项目,提前转手给信托少数股东的又一例子。
对此,根据《联合早报》看到的信函,蔡显扬在回应信中指出,正如宣布收购时所说,Keppel South Central在10月中的承诺租用率估计增至60%,另外20%楼面的租用正在谈商,为租用率的持续增加提供了良好的能见度。而且新加坡的办公市场基本面良好,甲级中央商业区办公楼的空置率到2030年时预计将下降至3.8%,租金则将持续上升,因为新供应有限。
他指出,这项收购将使信托每单位派息增加2.01%,即便不进行调整,每单位派息也将增加1.81%。
他补充说,信托之前宣布脱售日本的 KR Ginza II和韩国的T Tower,如今在致力于优化资产组合以便长期上为股东改善每单位派息。宣布脱售T Tower时提到的信托单位回购计划,对于抵消脱售对每单位派息的影响,作用相当有限。因此,信托仔细考虑了收购Keppel South Central的机会,并意识到它仍处于稳定前阶段。
他说:“新加坡中央商业区的优质资产通常由业主长期持有,且交易时的资本化率(cap rate)往往较低。这次收购中,议定的房地产价值为6亿2620万元(约每平方英尺2350元),使吉宝房地产投资信托能够以4.3%的吸引人的初始房地产收益率完成收购。我们认为,针对Keppel South Central所达成的交易条款,包括长达五年的收入保障,对吉宝房地产投资信托而言颇具吸引力。”
吉宝房地产投资信托星期五股价上涨0.62%,闭市报0.815元。


