“55岁时,既然可以购买投资联结保单,为什么还要把钱放在公积金户头?ILP一开始每年就能派发约7%的较高收益,而且为家人留下至少相等于你所投入资金101%的身亡赔偿。这肯定比公积金终身入息计划(CPF Life)更好。”
保险代理经常向50多岁的公积金会员这样推销。听起来似乎很容易作出决定,但也可能带来严重后果。
如果你即将退休,在投资ILP前,须要知道以下事项。
投资联结保单(investment-linked policy,简称ILP)结合人寿保险保障与投资。
保费用来购买一个或多个单位信托单位,称为“子基金”。部分单位会被出售,用于支付保险费和其他收费,其余单位继续投资。户头价值会随着子基金的表现上升或下跌。
如今多数ILP采用“101”结构。在身故或完全及永久残疾的情况下,保单会支付你的单位价值,或至少相等于保费101%的赔付。这项101%的身亡赔偿有时会被宣传为“资本获担保”(capital guaranteed),但新加坡金融管理局不允许这种说法,这属于误导性描述。
当你提取公积金储蓄并投资ILP后,不再依靠政府支持的年金来提供收入。
相反,依靠投资资产提供收入,会为退休收入带来多项新风险。
风险一:如果投资价值下跌,收入也会减少
公积金储蓄投资于新加坡政府特别债券(Special Singapore Government Securities,简称SSGS),可获得可靠且实际上无风险的回报。
不过,ILP子基金投资股票、债券及其他资产,面对亏损风险,例如企业经营不善,甚至违约。
子基金价值下跌时,收入会减少。10万元的7%股息,与5万元的7%股息是截然不同的。
风险二:高股息派发可能侵蚀本金,导致投资价值下跌
股息派发不等于回报。如果基金派发的金额超过赚取的收入,部分派发额可能来自本金,而不是投资收益。随着时间推移,这会降低投资价值,并导致你在退休后期获得的收入减少。
我们不应只看近几年的回报,而应放眼更长时期,包括市场经历动荡的时期。
以目前每年股息率超过资产净值7%的一个热门ILP子基金为例。
近年来,这个子基金取得两位数的年化回报。不过,如果放眼更长时期,就会发现,它每单位的资产净值从2013年7月1日成立时的10元,下跌至2026年9月1日的7.58元。因此,它自成立以来的年化回报为6.58%,低于目前超过7%的派发率。
这显示高派发率并不可持续。
与累积型基金相比,高股息派发基金在市场低迷时更容易出现永久性价值损失。
在市场表现不佳的年份,继续以资产净值的高比率作为收入提取,相当于以较低的价格出售资产。这会减少日后可增值的资产,而投资价值也可能永久下跌。
如果市场低迷发生在提款期早期,投资价值下跌速度会更快。
退休可能长达数十年,期间必然会出现市场波动。投资回报不佳、市场大幅下跌以及持续派发股息结合起来,可能比预期更快耗尽你的退休储蓄,使原本希望获得的高额退休收入无法维持。
相比之下,终身入息计划不受市场波动影响,无论市场状况如何,都能提供稳定的终身入息。
风险三:费用会降低投资价值
与许多投资产品一样,ILP收取投资管理费,也向顾问和代理付佣金,并收取保险相关服务的费用。
一些费用在子基金层面收取,另一些则通过出售单位收取,都会降低投资价值。
金管局在近期一份有关即将推出的披露格式的文件中,列出共九种费用和成本,其中一些属于一次过及临时收费,另一些则是经常收费。其中高股息派发ILP的保险成本尤其须要关注。
风险四:不断上升的保险成本可能在高龄时大幅降低户头价值,甚至导致保单失效
ILP推销的第二部分,是承诺为亲人留下资金。除了你所获得的股息收入外,即使投资价值已经下跌,家人在你身故时仍可获得至少相等于所缴保费101%的金额。
101%的遗产承诺可能没有看起来那么“划算”。不断上升的保险成本,在一个人80多岁和90多岁时可能变得非常高。
人们对101类型ILP的普遍印象是,保险成本微不足道,因为身亡赔偿只比单位价值“高1%”,同时设有保费金额的最低保障。这对于没有从投资中提款的人,或较年轻的人来说可能属实。
保险成本收费是风险保额乘以保险成本费率。
风险保额是保险公司在你身故时必须补足的金额,即保证身亡赔偿减去投资价值。
如上所述,高派发率ILP有较高风险导致投资价值随时间推移下跌。当投资价值进一步低于初始价值的101%时,须要投保的风险保额也会增加。
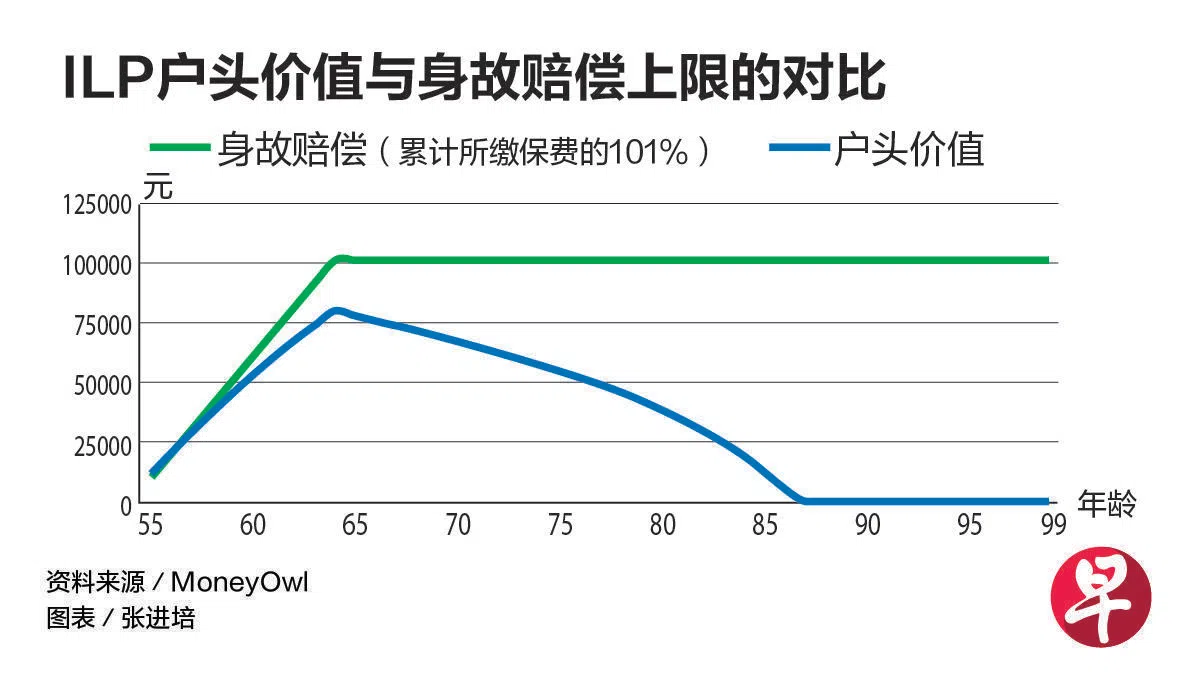
ILP的保险成本费率会随年龄增长逐年提高。85岁时,四种热门ILP的保险成本费率介于7.2%至超过10%;到了90岁,最高可达16%。
CPF Life提供安全稳定退休收入来源
终身入息计划不是投资产品,是由获AAA信用评级的政府支持的全国性长寿保险年金计划,旨在降低因长寿而耗尽储蓄的风险。终身入息计划可提供最高达保费7%的高年金派发率,并让入息在漫长的退休期间保持稳定。
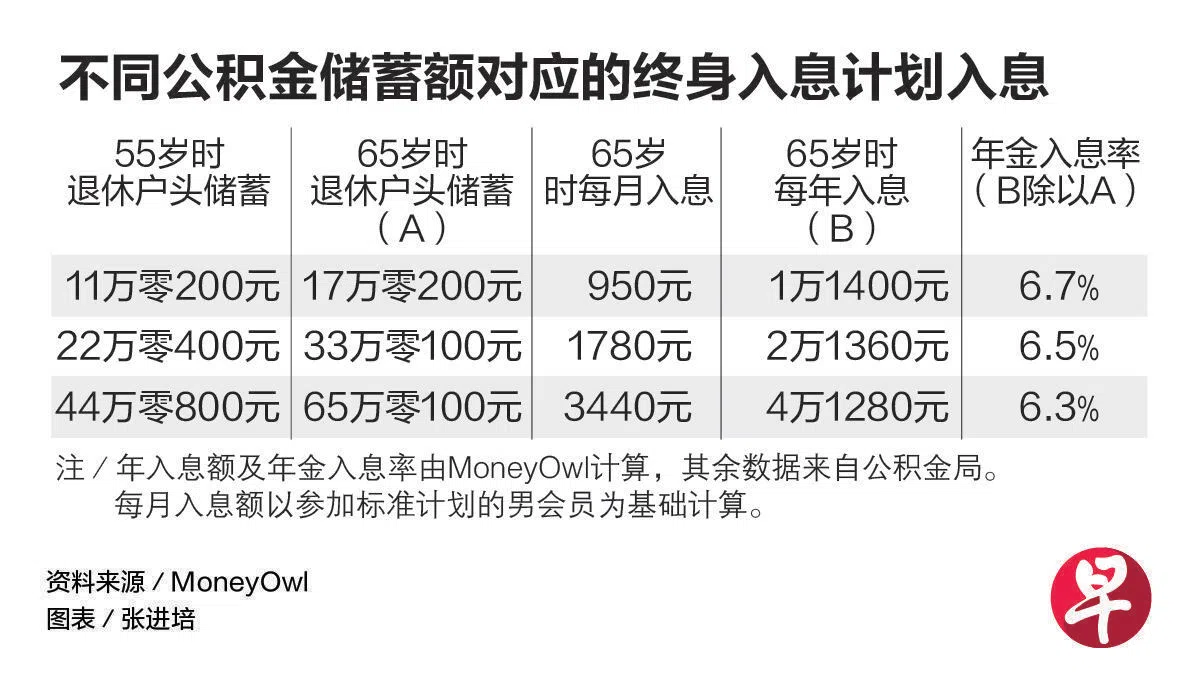
提取公积金储蓄投入ILP前,应仔细考虑以下问题。
1. 你能接受退休收入随着退休储蓄价值下跌而减少吗?
终身入息计划:不面对投资风险或市场波动。
ILP: 派款取决于子基金表现;若派发额超过基金收益,可能侵蚀本金,减少日后的退休收入。
2. 我希望退休收入持续到有生之年吗?
终身入息计划: 提供终身入息,即使会员拨出的保费已经耗尽,仍会继续提供入息。
ILP: 股息并无保证;若剩余投资无法支付保险费用,保单可能失效,股息收入也会停止。
3. 有哪些费用和收费?它们会如何影响我的回报?
终身入息计划: 由于会员人数庞大,且没有营销及代理佣金成本,费用相对低。
ILP: 收取投资管理、分销及保险相关服务的费用。对于采用101类型身亡赔偿的ILP,保险成本费率可能在高龄时呈指数级上升,并大幅降低投资价值。
4. 去世后受益人会获得什么?
终身入息计划:去世后,剩余的保费余额以及任何剩余的公积金户头余额都会支付给你的受益人。
ILP:如果保单在你去世时仍然有效,101类型ILP可能提供相等于所缴保费101%的最低身亡赔偿。如果投资价值下跌至无法再支付保险费用,保单可能失效,身亡赔偿也会随之消失。
这反过来会增加风险保额。对于投资于价值不断下跌的ILP的退休人士来说,这会形成恶性循环。
这些因素结合起来,意味你可能在投资价值快速下跌的情况下,获得明显较低的退休收入,而这恰恰发生在你可能面对更高支出的年龄阶段。
这很重要,因为新加坡人寿命越来越长。如今55岁的人平均预期可活到85.4岁,超过三分之一的人预期能活过90岁。
但即使你愿意“穷着活、富着死”,如果剩余投资价值已经无法支付不断上升的保险成本,保单仍可能失效。这不仅会让你失去收入,你的家人也无法获得你原本所购买的全额身亡赔偿。
(MoneyOwl执行总裁兼投资总监黄君亭、MoneyOwl财务规划研究专员谭俊杰)
(本文英文版在公积金局网站刊登)


