大华银行(UOB)第三季净利低于市场预期,加上银行预计融资成本或持续高企,下调全年净利息收益率指引。分析师指出,这或在很长一段时间内影响银行盈利,投资者也将继续关注问题贷款和资产素质等课题。
大华银行星期三(11月4日)开市前发布的业绩显示,由于准备金回归正常水平,银行第三季净利同比增长约182%,由去年同期的4亿4300万元增至12亿5000万元,但低于彭博社分析师调查的13亿8000万元平均数。
银行第三季净利息收入(net interest income)同比微增1%至22亿7800万元,主要得益于贷款增长;财富管理、银行卡及贷款相关业务也走强,推动净收费收入(net fee income)同比增加19%至7亿3300万元;其他非利息收入则因交易及投资收入减少,同比下降29%至3亿7000万元。
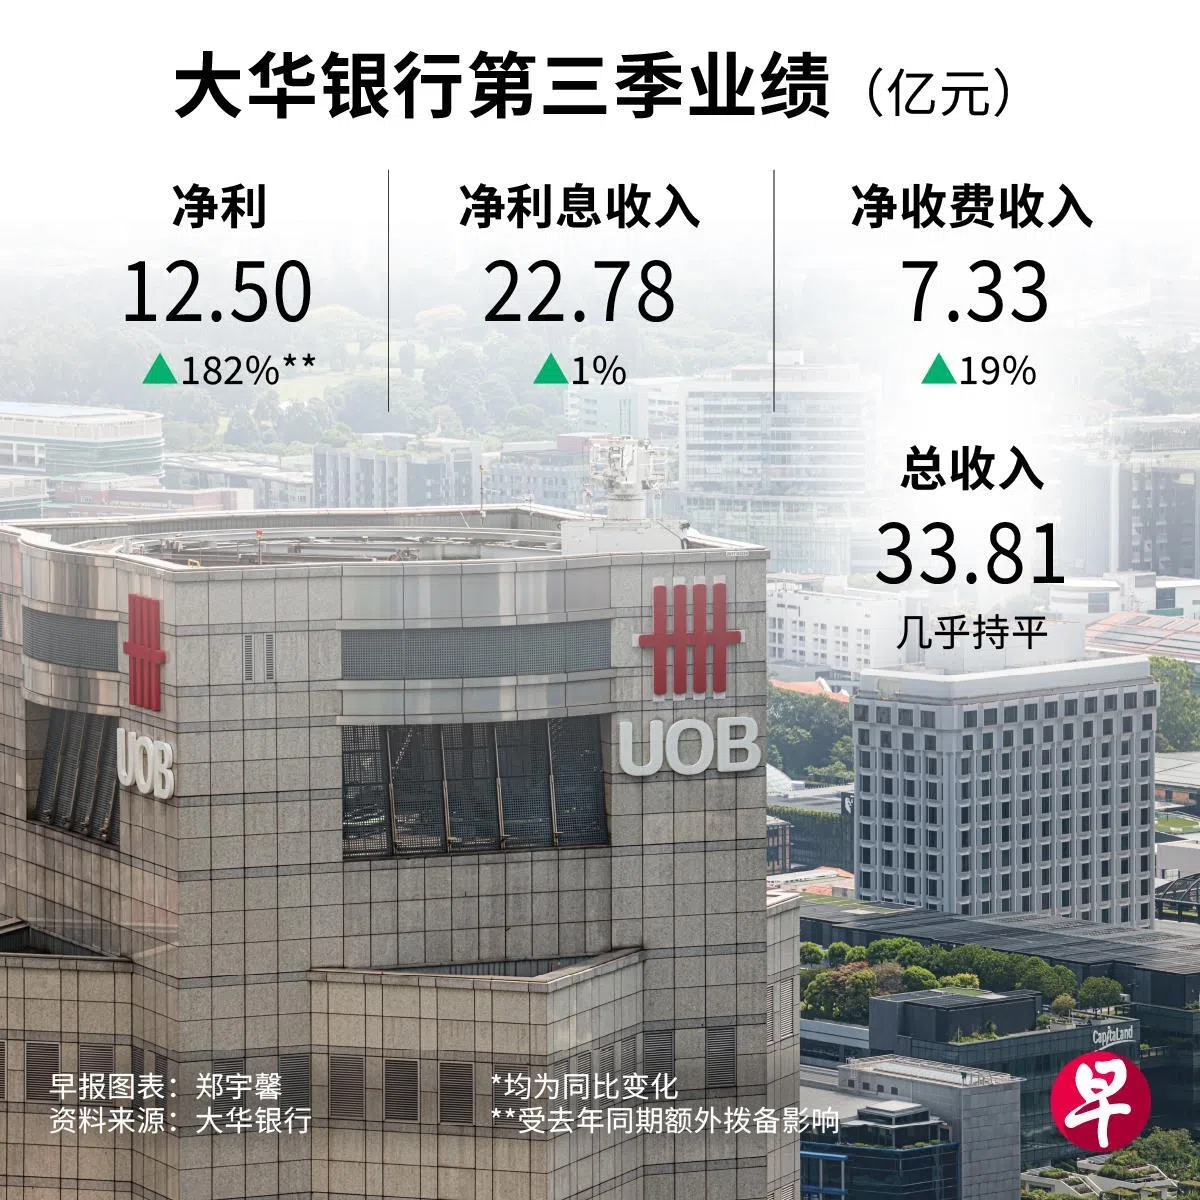
环比来看,第三季净利减少15%,主要因为上一季包括资产脱售收益,第三季没有这项收益;净利息收入环比持平,主要是由于贷款增长3%,抵消资金成本上升导致净息差收窄六个基点至1.68%的影响。
今年首九个月,集团净利同比增长27%至41亿6500万元。净利息收入同比减少2%至69亿元,主要是由于利率走低导致资产收益率回落,净息差收窄16个基点至1.75%。
全年净利息收益率或低于1.75%水平
大华银行此前预计全年净利息收益率落在1.75%至1.8%的区间。不过,集团首席财务官梁永祈星期三在业绩发表会上指出,随着第三季净利息收益率持续承压,银行如今预计全年收益率将低于这个水平。
CMC Markets新加坡销售总监肖亘宇分析说,相比交易收入下跌,净利息收益率持续收窄,是更值得关注的课题,因为融资成本上升,对银行盈利的影响可能持续更长时间。
展望未来,大华银行预计2027年贷款增长将处于中个位数水平,而手续费收入预计将实现中至高个位数的增长,运营成本则将维持在较高水平。这是因为银行在持续加大财富管理和科技领域的投入。
截至9月底,集团的不良贷款率为1.5%,环比和同比均下降0.1个百分点。集团第三季拨出的准备金从去年同期的较高水平回归至2亿5800万元。
大华银行去年同期曾因应香港和美国房地产的问题而额外拨出高达6亿元的准备金(provision)。银行第三季业绩显示,它在大中华区的不良资产总额继续上升,至24亿5600万元。这地区截至9月底的不良贷款率(Non-Performing Loan Ratio)也有所增加。
大中华区不良贷款回收需时银行调整风险敞口
梁永祈回答《联合早报》提问时说,相较于美国市场,大中华区不良贷款的回收进展较缓慢。银行正在调整房地产领域的风险敞口,数码基础设施和能源行业则是增长较快的领域。
他说:“我们确实看到大中华区资产素质问题有所改善,但复苏速度比美国贷款组合慢。我们打算积极管理这些贷款,预计不良贷款规模会逐步下降,但这需要一些时间。”
投资银行杰富瑞(Jefferies)分析师谢碧华和洪伟涵指出,随着不良贷款持续增加、拨备覆盖率下降,如果大华第四季新增不良资产仍维持高位,而问题贷款回收和处置进展缓慢,资产素质可能成为市场更大关注点。
编制全球股指的MSCI近期计划将印尼降级至独立市场(standalone market),引致当地股指暴跌。但大华银行副主席兼总裁黄一宗说,银行对印尼市场持长期看好的态度。
印尼市场在大华银行的贷款总额及利润中贡献的比率均不足3%。
亚细安将继续是大华的关键增长市场。黄一宗说:“我们着眼于长期……关键在于是否具备长期承诺,只要有了承诺,我们就会持续推进。如果没有这种长期承诺,你每天都会为市场波动而担忧。必须超越这些短期因素,确立长远的战略眼光。”
业绩公布后,大华银行闭市下跌4.99%,报38.44元。
另两家本地银行星展集团和华侨银行,分别将在星期四(5日)和星期五(6日)公布第三季业绩。分析师指出,由于债券收益率上升,可能冲击银行盈利和资本水平,银行股短期或仍面临下行压力。
老虎证券市场策略师黄佳仁认为,虽然外围环境复杂,隔夜华尔街科技股表现疲弱、美国与伊朗紧张局势,以及美国中期选举结果带来不确定性,但区域股市表现不一,显示新加坡股市疲弱并非单纯由全球避险情绪造成,对银行业的盈利忧虑也是重要因素。“持续的抛售可能反映投资者越来越担心,银行第三季业绩不如预期。”


