持续强劲的客运与货运收益(yield)带动营业盈利增加,以及联号公司亏损减少,使新加坡航空公司(SIA)2026/27财年第二季集团净利显著改善,同比大增303.8%至2亿1000万元,上财年同季为5200万元。
董事会建议在12月11日派发每股2分的中期股息及每股5分的中期特别股息,股票注册截止日期是11月26日。这使得上半年股息达每股7分,低于上财年同期的每股8分。
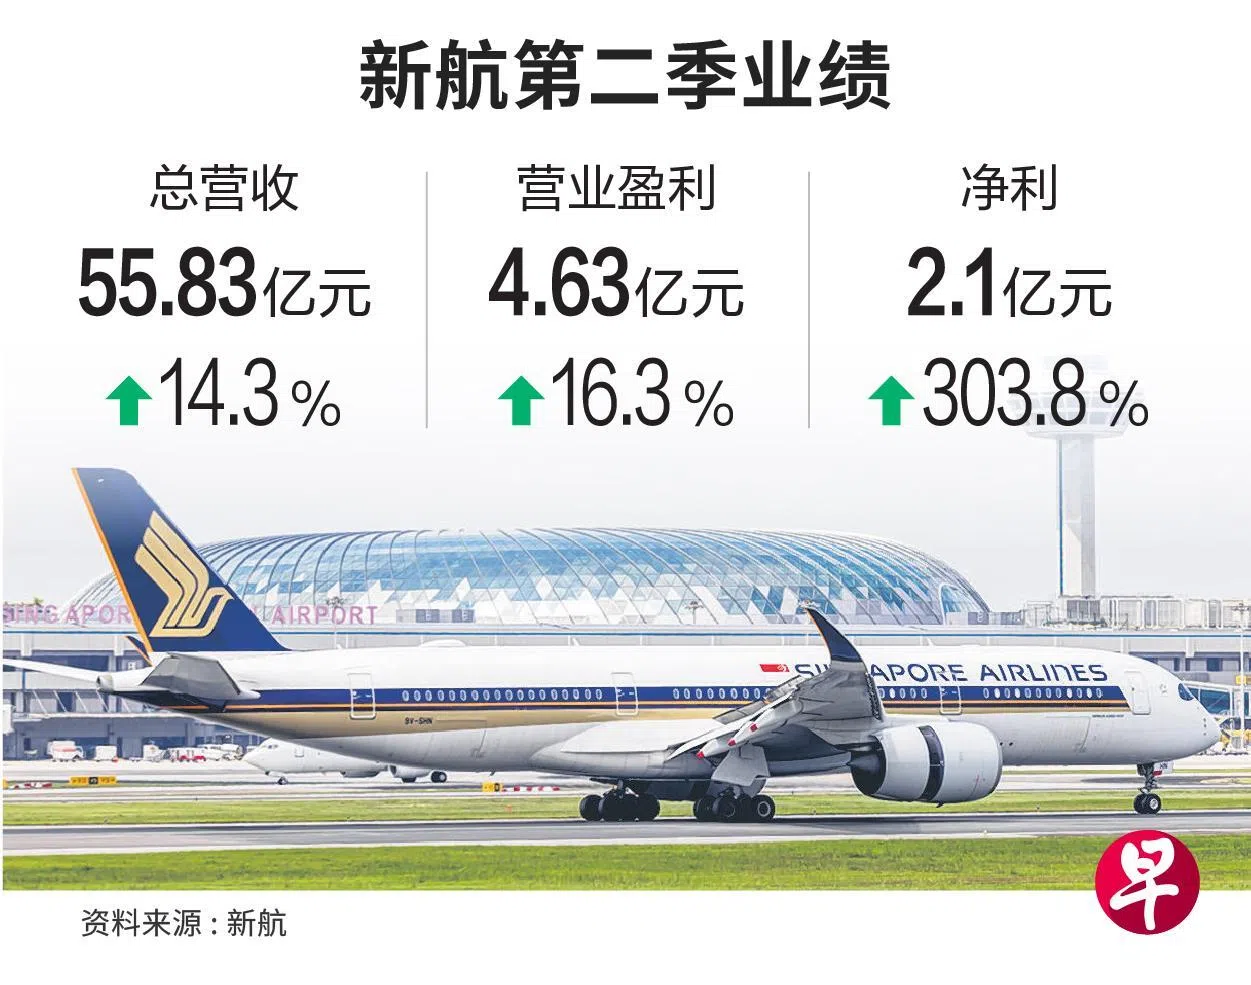
新航星期三(11月11日)闭市后发布的季度业务报告显示,航空旅行和货运需求依然强劲,第二季集团总营收上升14.3%至55亿8300万元,创下新高,上财年同季为48亿8500万元。
即便面对高燃料成本,在客运与货运收益持续强劲的带动下,第二季的集团营业盈利和净利均取得改善。第二季集团营业盈利同比增加16.3%至4亿6300万元,上财年同季为3亿9800万元。第二季客运收益增长达12.2%。
在第二季,联号公司(主要是印度航空公司(Air India))亏损同比减少1亿1000万元。新航持有印度航空25.1%股权。
在上半年,集团净利同比大跌43.9%至1亿3400万元,上财年同期为2亿3900万元,营业盈利同比下跌29.1%至5亿6900万元;总营收同比增加16.8%至112亿9700万元,创下新高,上财年同期为96亿7500万元。
管理层说,上半年总营收的强劲增长,得益于强劲的航空旅行和空运需求,上半年客运量创下新高,以及客运和货运收益分别实现12%和25%的强劲增长,客运收益达到每客运收益公里数(revenue passenger kilometers, RPK)11.1分。
不过,上半年营业盈利和净利同比显著下跌,因为受到中东冲突导致航空燃料价格高企的影响。
第二季,新航集团的载客量达到1090万人次,同比增加3.8%。新航表明,航空旅行需求依然良好,获得季节性旅行因素的支持。上半年载客量同比增加5.0%至2180万人次,创新高。
因半导体和云计算相关产品货运需求以及地缘政治和气候相关干扰促使海运转空运,航空货运的需求保持稳固。
但它警惕,航空业在不确定的环境运营,包括中东冲突在内的地缘政治发展迅速,致使运营和供应链情况更加复杂。
航空用燃料价格保持在高于中东冲突前的水平,继续对成本造成显著压力。新航集团已调高机票价格和货运收费率,但这些措施并不能完全抵消燃料价格居高不下的影响。冲突的持续可能影响较广的宏观经济情况,可能带来更多通胀型成本压力并影响航空旅行和航空货运需求。
管理层透露,集团具备雄厚实力,足以应对当前的波动。它多元化的全球网络和广泛的客流构成,有助缓冲需求变化的影响。与此同时,新航和旗下酷航(Scoot)之间互补的定位,使双方能够服务于不同的市场和客户群体,并灵活调整运力和航班计划。
新航星期三股价涨0.42%,闭市报7.17元。


