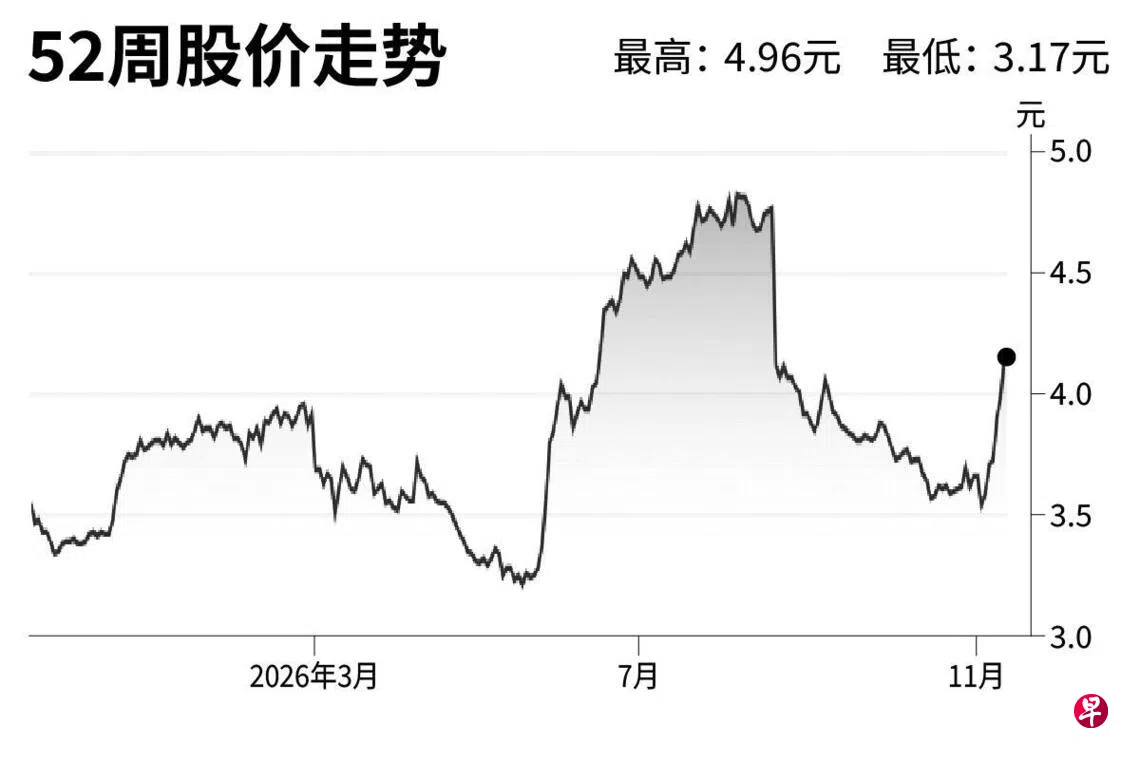
新翔集团(SATS)
建议:买入
目标价:4.90元
闭市价:4.07元(-2.4%)
集团2027财年上半年扣除税务和少数股东利益后净利,同比增长4.3%至1亿5620万元。这是因为获得营收增长10.1%至33亿9000万元的支持,而这是由强劲的货运量和机场地勤服务所推动。
尽管利润率因为运作成本升高和地缘政治局势影响航班,而萎缩1.5个百分点至17.4%,集团的息税折摊前盈利仍同比增长1.7%至5亿9090万元。
我们维持“买入”评级,但目标价调低至4.90元。(马来亚银行研究)
更多新加坡股市信息,请点击这里。