年底旅游旺季将至,新加坡银行纷纷扩大中国付款服务,让旅客使用熟悉的应用,也能在当地扫码消费。
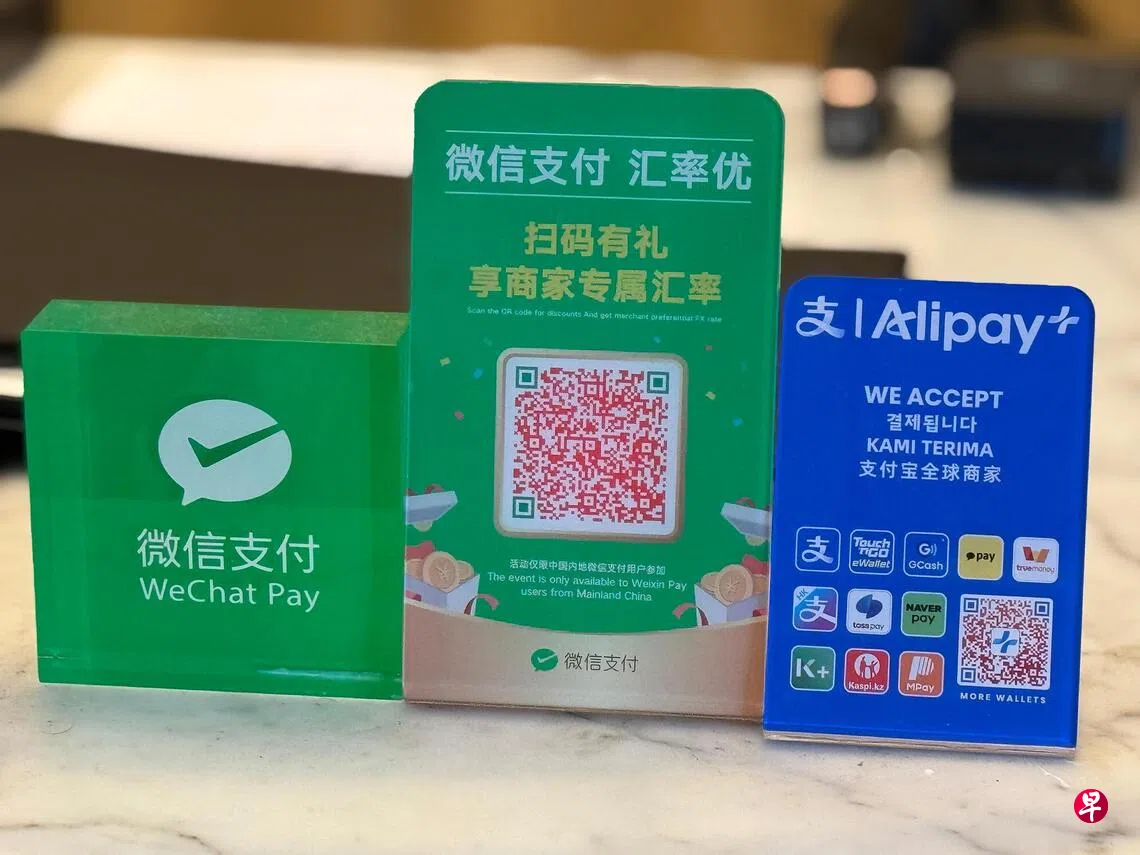
星展银行(DBS)近期宣布,PayLah!即日起接通中国大陆超过1亿家支付宝(Alipay)和微信支付合作商户。用户可扫描商户QR码,或出示付款码供商户扫描,无须另外下载中国支付应用,也不收额外交易手续费。加上原有银联(UnionPay),PayLah!目前支持中国三大主流扫码支付网络的双向付款。
大华银行(UOB)同日宣布,计划最迟于今年底,通过UOB TMRW应用推出中国扫码支付服务。银行将与NETS、Alipay+、银联国际和微信支付合作。
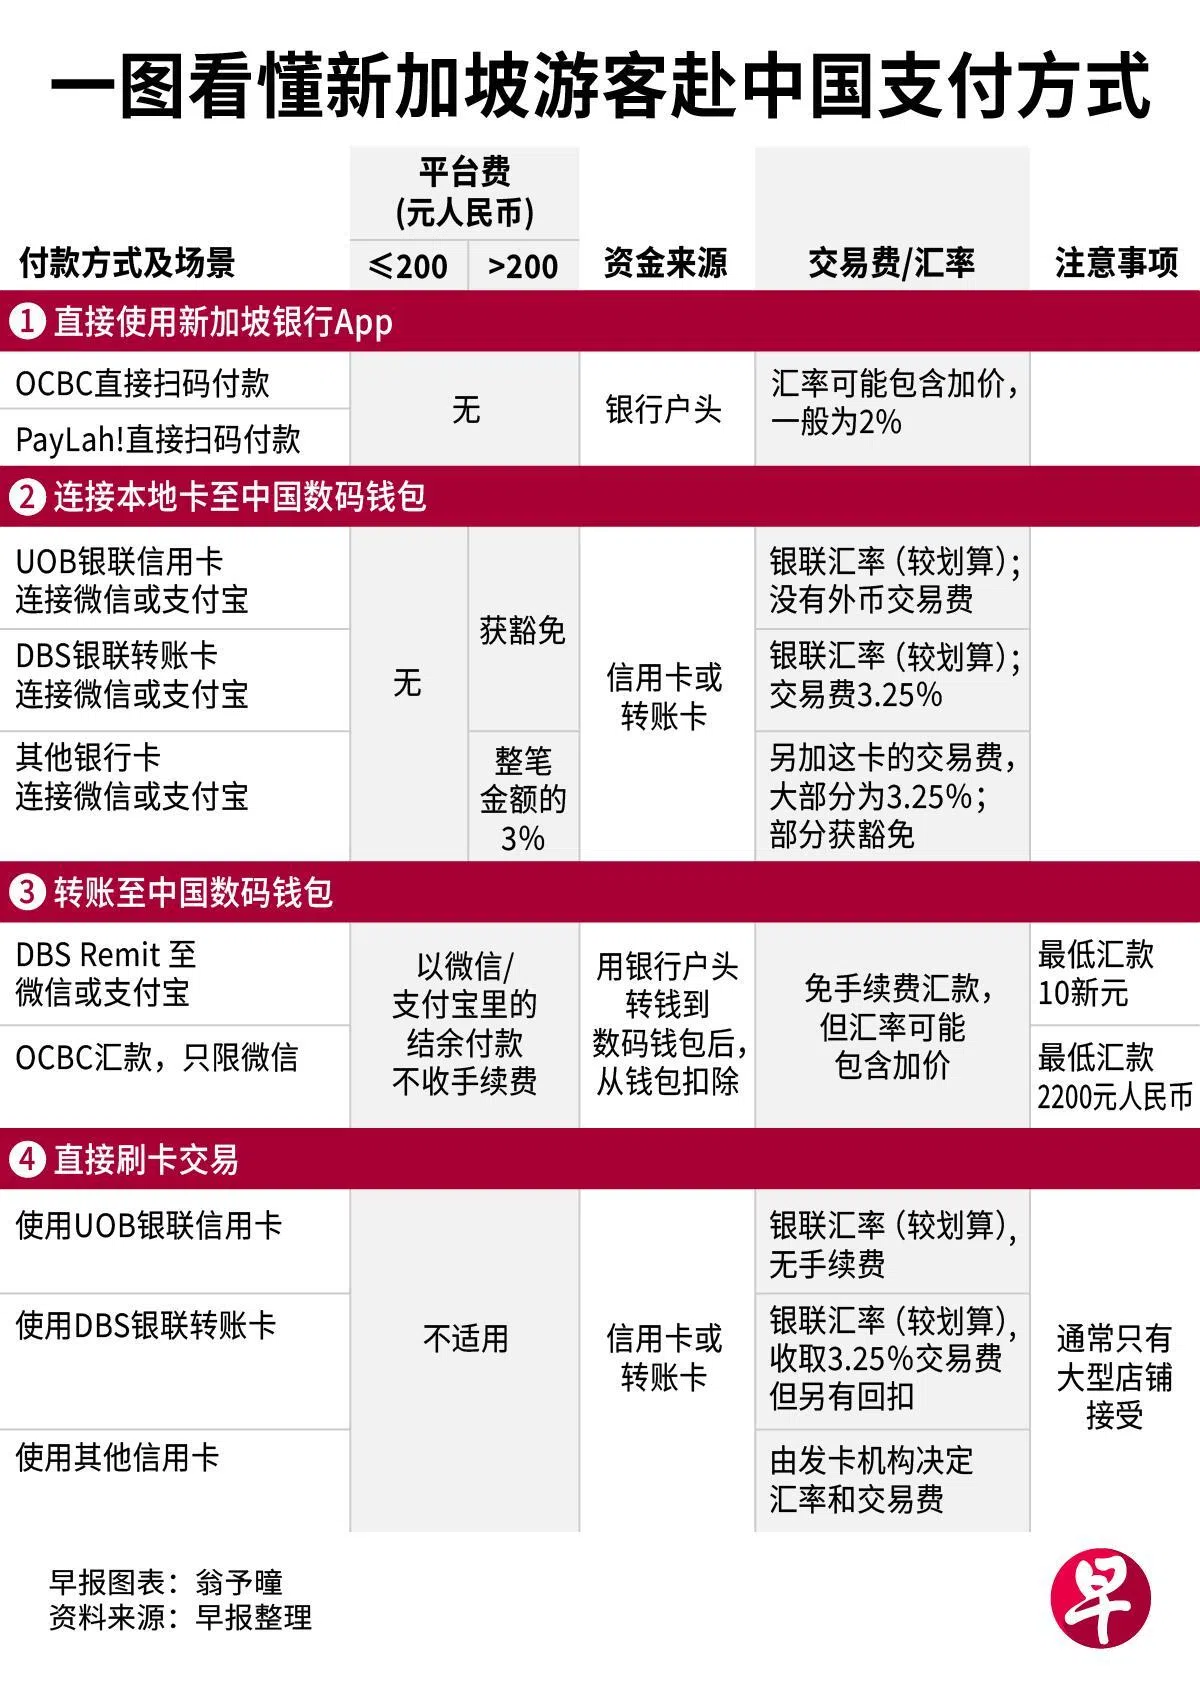
对新加坡旅客而言,去中国旅游付款越来越方便,选择却也越来越复杂。旅客既能用银行应用直接扫码,也可把银行卡绑定到微信或支付宝;既可先汇款进中国钱包,再用余额消费,也可在接受银行卡的商户直接刷卡。四种方式并行,平台费、外币交易费、汇率加价和消费回扣又各有条件,仿佛七国一样乱。
《联合早报》以问答录形式,解答赴中国旅游支付方式的问题。
问:如何使用本地银行的应用在中国付款?
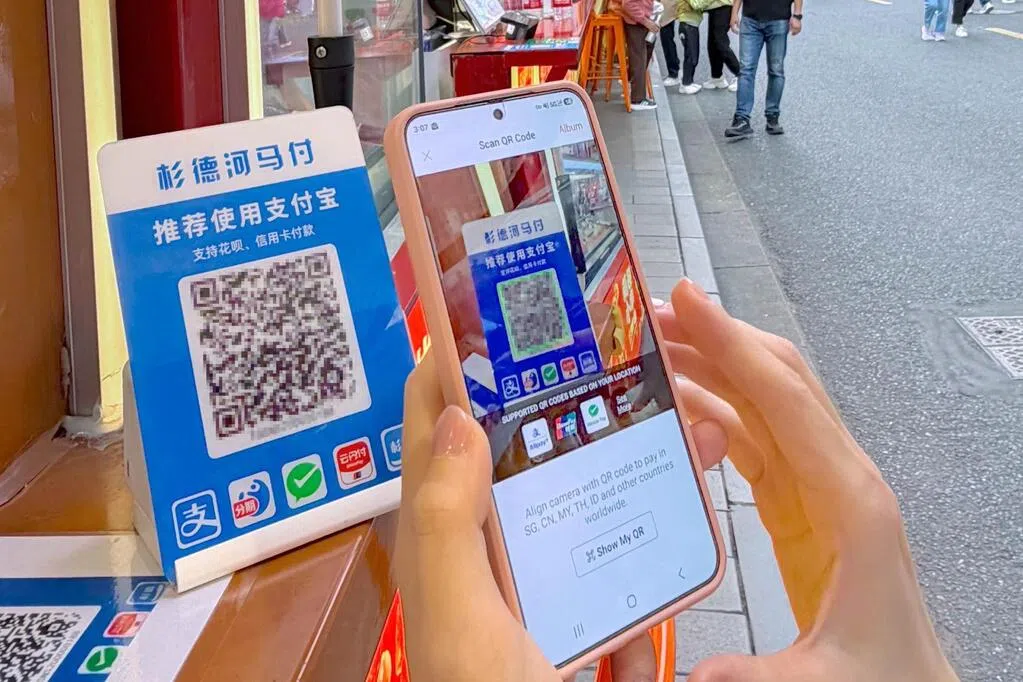
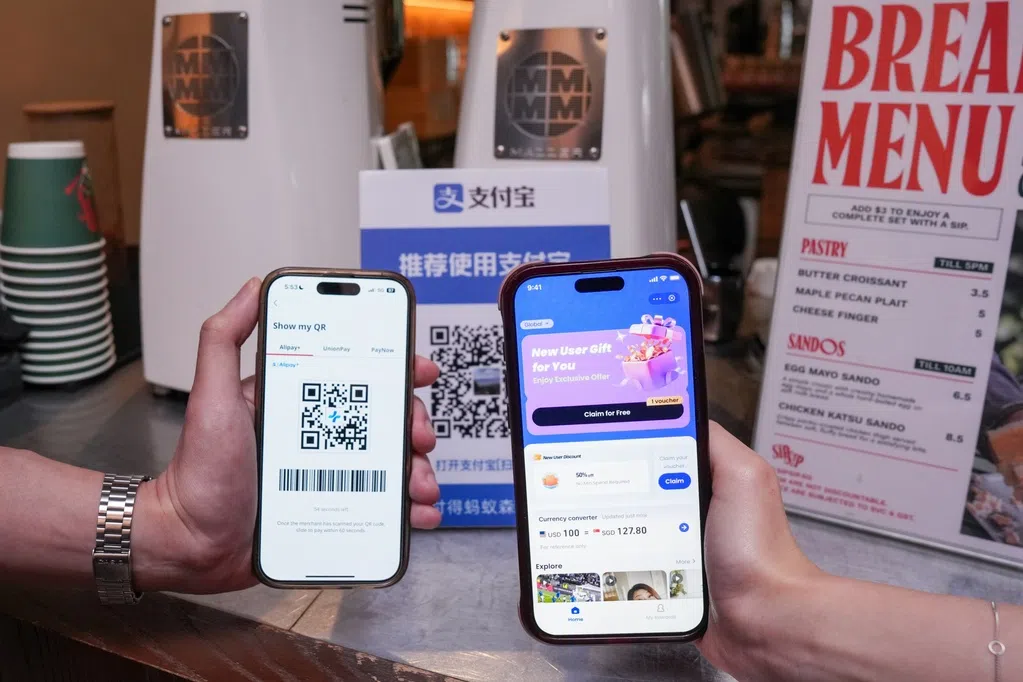
答:星展和华侨银行OCBC App用户如今可以直接扫描中国商家的支付宝、微信支付和银联QR码还钱。付款前,应用会显示人民币金额、适用汇率和新元扣款,让用户确认实际支出。
对于华侨银行用户而言,支付宝及银联支持扫描商户码和出示付款码;微信管道目前只支持扫描商户码。至于星展PayLah!,则支持三大网络的双向扫码(即中国商家所谓的“我扫你”和“你扫我”)。
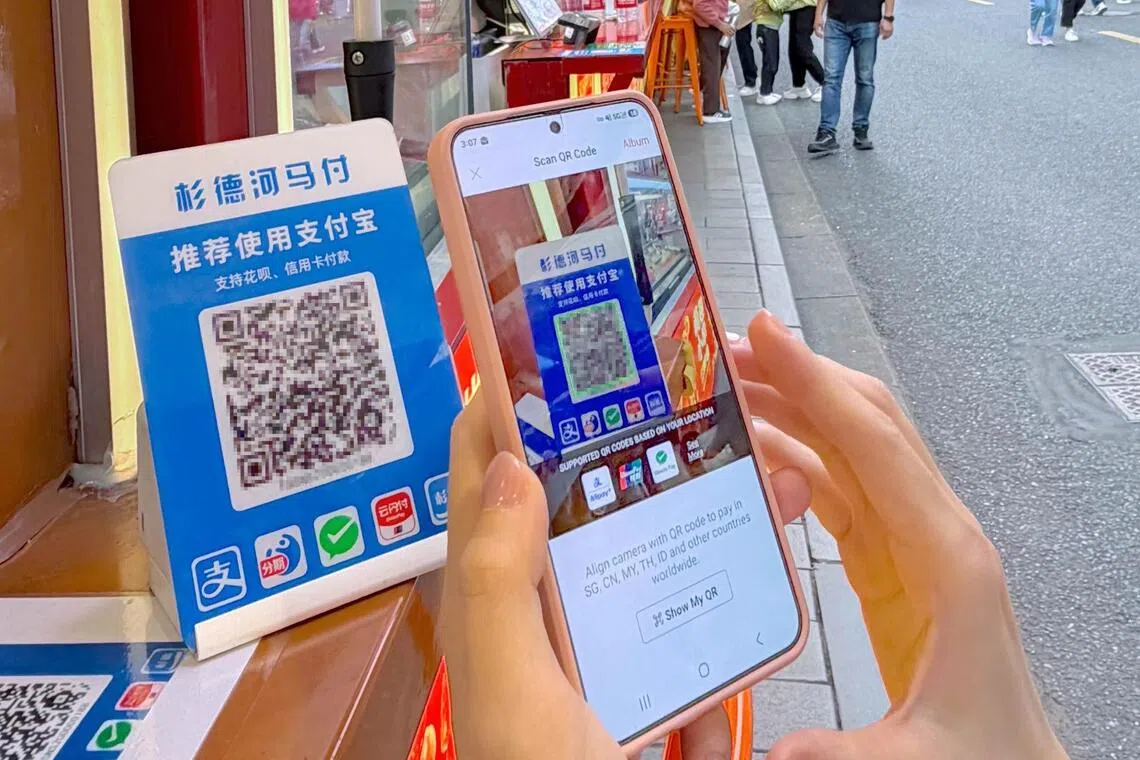
据了解,星展此次新增的支付方式是直接接通中国当地的相应支付网络,因此可覆盖更多收款场景。
这就包括部分商户使用的,由当地银行及第三方公司提供的整合多种付款方式的合成QR码。扫描这种合成码后,用户可选择支付宝或微信支付渠道,再确认付款。
大华银行则计划在年底前,也推出中国扫码付款服务。
问:直接使用银行应用,是不是最省事,也最便宜?
答:对于短期旅游、主要在实体商店消费的旅客,这是方便的选择。用户无须先为中国钱包添值,付款前也可直接查看兑换汇率和新元扣款。
此外,使用OCBC App和PayLah!直接扫码,即使单笔超过200元人民币(约38新元),也不会另收国际卡连接中国钱包时,可能产生的3%平台费。
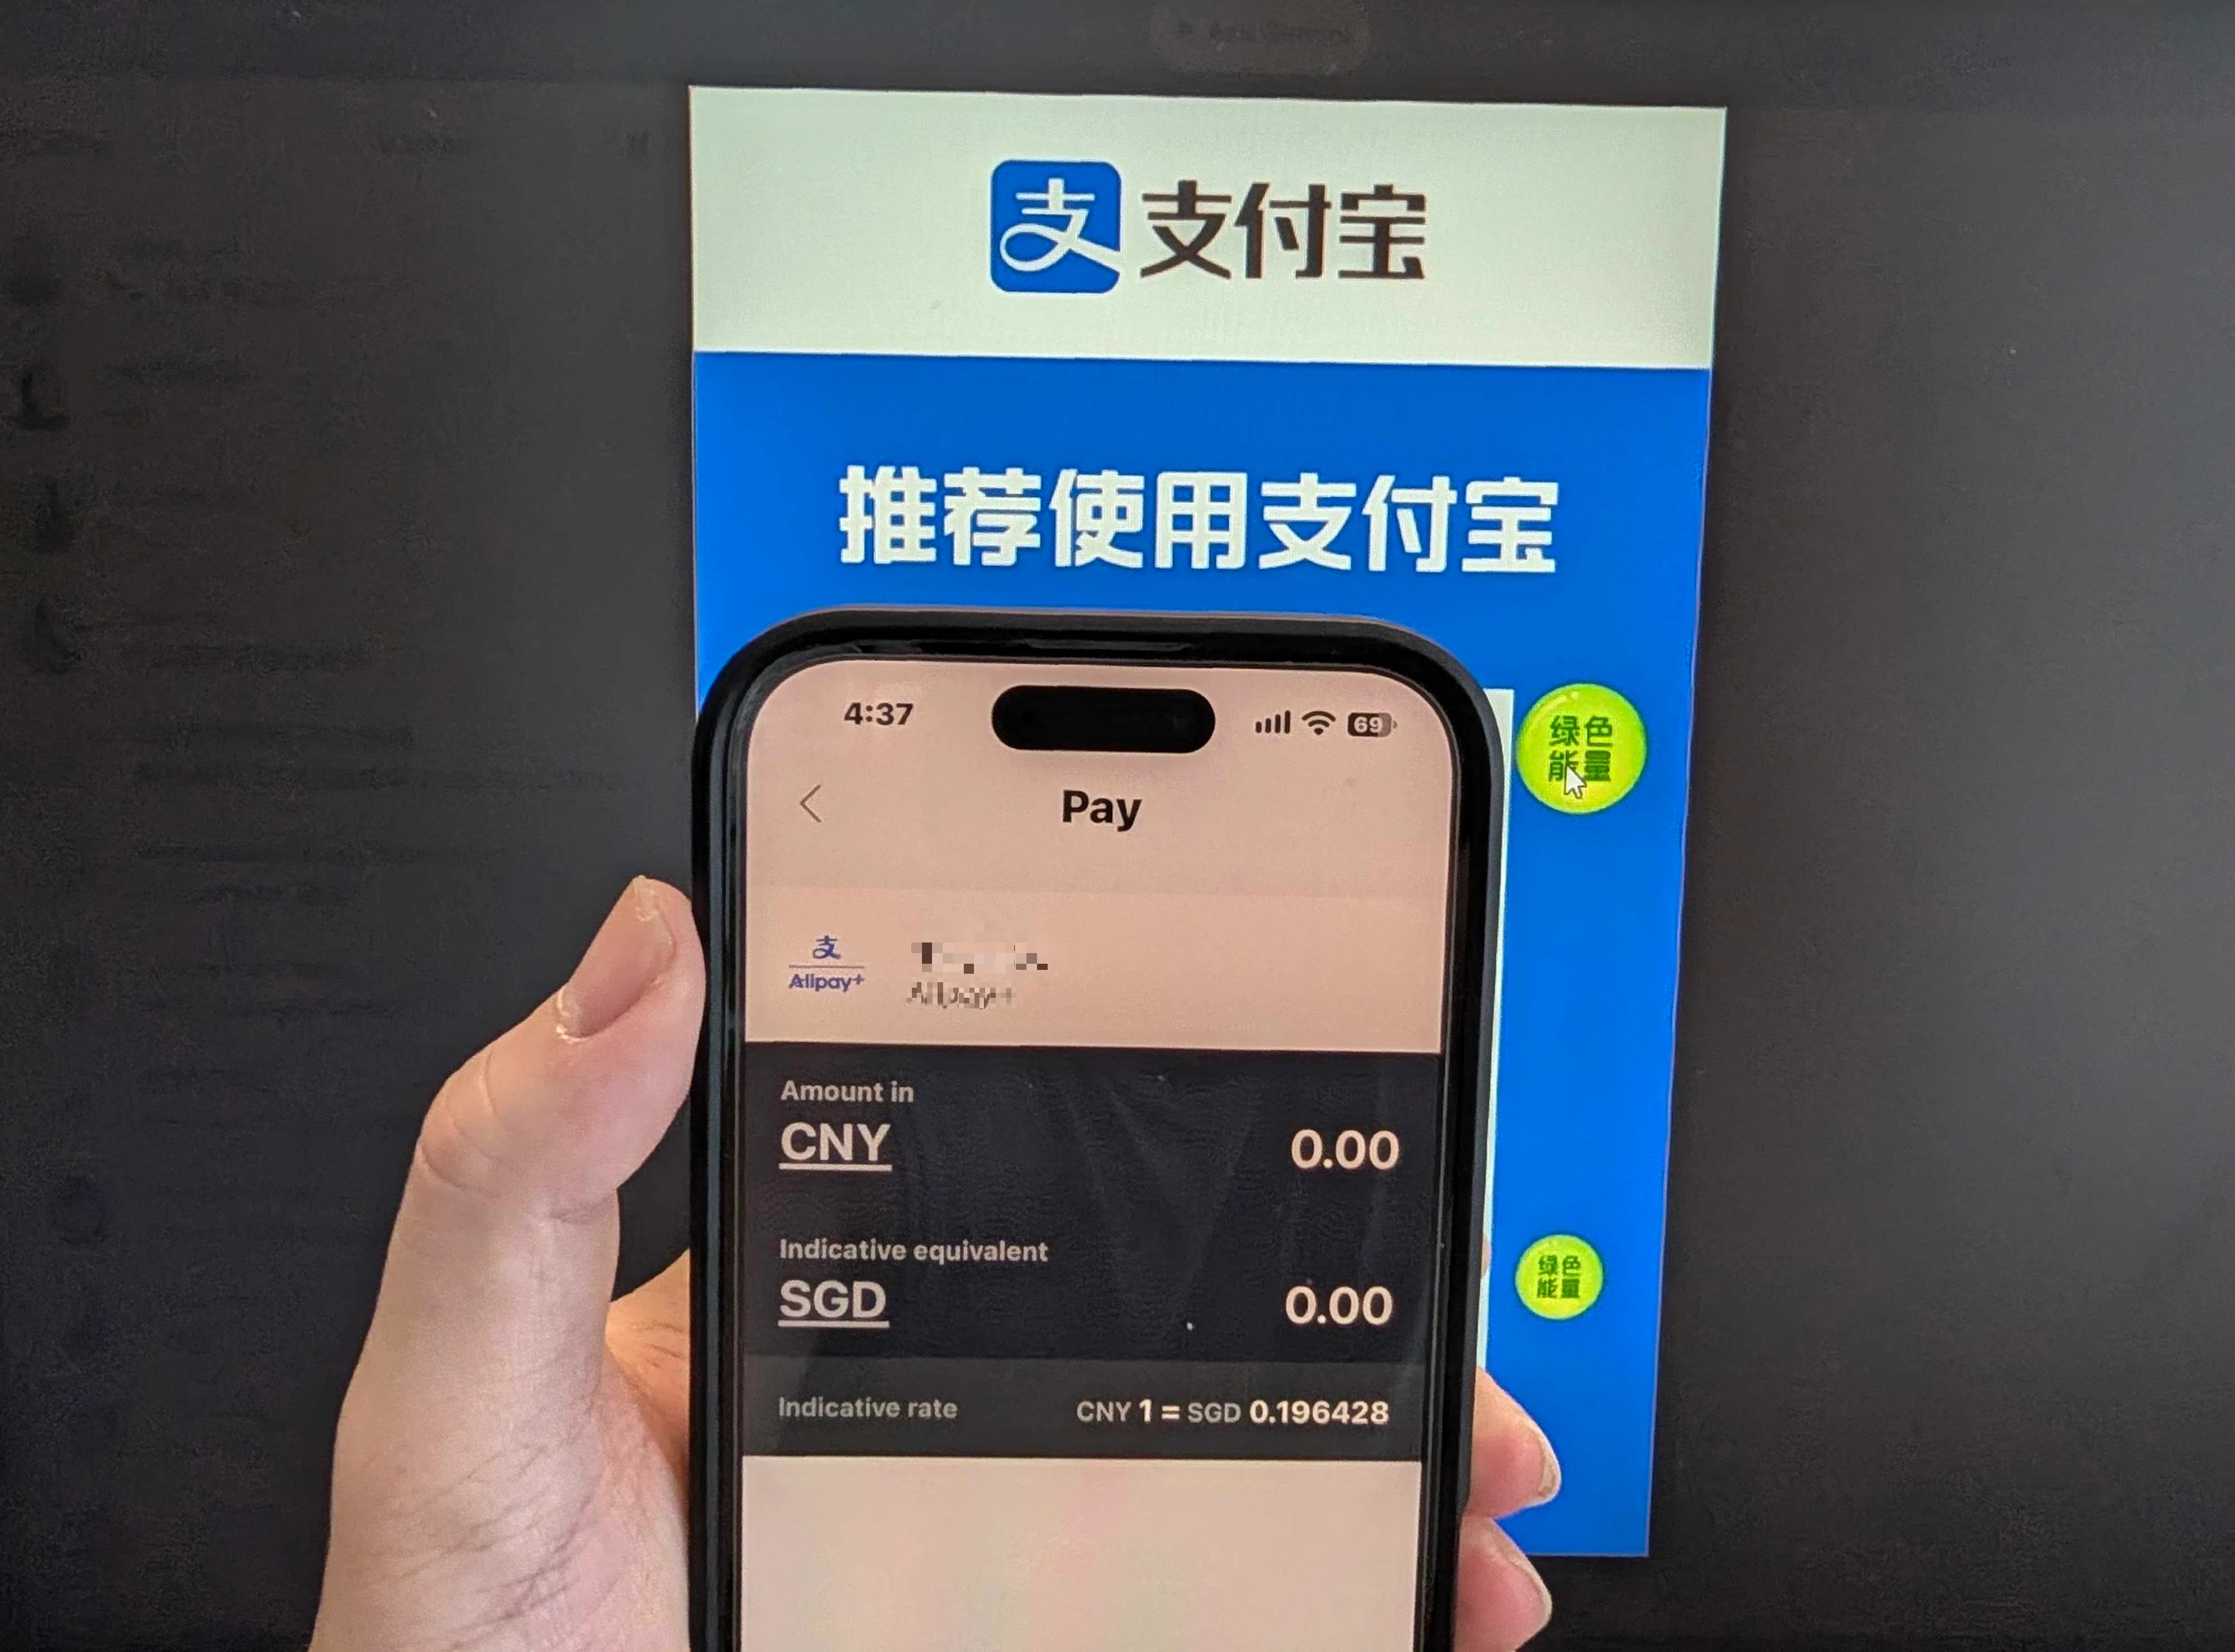
不过,兑换汇率可能包含加价,而银行一般列明会收取2%汇率加价。
《联合早报》实际测试发现,以银行应用通过支付宝付款,汇率为1新元兑换5.09元人民币;而银行当天的外汇牌价为1新元兑换5.18元人民币。
此外,银行应用一般只适用于在实体店扫码,用户无法体验微信或支付宝小程序内各种各样的订餐、预订电召车和生活服务。
问:用本地银行免外币交易费的卡,是否更划算?
答:许多本地银行如今都推出了免3.25%外币交易费(currency conversion fee)的信用卡和转账卡。但读者须区分直接刷卡,以及连接微信或支付宝付款的费用。
直接在商家刷卡,不经过中国数码钱包,便没有相关平台费。
若连接微信或支付宝消费,单笔超过200元人民币,仍会被收取整笔金额3%的服务费。这项费用是中国方面的数码平台收取的。
例如,消费300元人民币,适用3%平台费时,收费为9元人民币。若连接的是另收外币交易费的卡,银行方面还会另收外币交易费。
不过腾讯近期公布,首次在微信绑定国际银行卡的合格用户,从首笔交易起,可享连续90天、每天1000元人民币消费额度的服务费豁免。
问:先汇款进微信或支付宝,再用余额消费,会不会更省?
答:目前,星展的DBS Remit和华侨银行OCBC App均提供免手续费的中国钱包汇款服务。用户先把资金汇入钱包,再用钱包的人民币余额消费,就可以避开3%的平台费。
不过,这样做的额外成本,主要反映在较高的外汇报价中。
此外,微信与支付宝的收款资格也有所不同。DBS Remit目前允许新加坡人为自己名下的支付宝和微信户头汇款添值;华侨银行则仅支持微信户头。
银行也设有最低汇款金额,其中星展银行为10新元,华侨银行则为2200元人民币。短途旅客不宜单为避免平台费而存入过多余额。
问:商家能直接刷卡时,应该怎样选择?
答:近期,中国的不少商家尤其是大型连锁店也开始接受国际信用卡。也有不少商店接受当地银联网络发出的卡片。消费者不妨把直接刷卡与扫码报价一起比较。
新加坡三大银行中,大华银行和星展银行分别推出了适合在中国使用的银联信用卡和转账卡。
目前以人民币结算,大华银联信用卡符合条件的消费免外币交易费;星展转账卡则收取3.25%的交易费,但有额外现金回扣。
在那些接受国际信用卡(如Visa和MasterCard)的商户,国人也可以直接使用本地发出的卡,具体交易费由发卡机构决定,也没有经中国钱包付款产生的相关平台费。
与其他国家一样,刷卡交易时消费者应尽量以当地货币结算。如果以新元结算,兑换报价通常不甚划算而且可能涉及额外收费。


