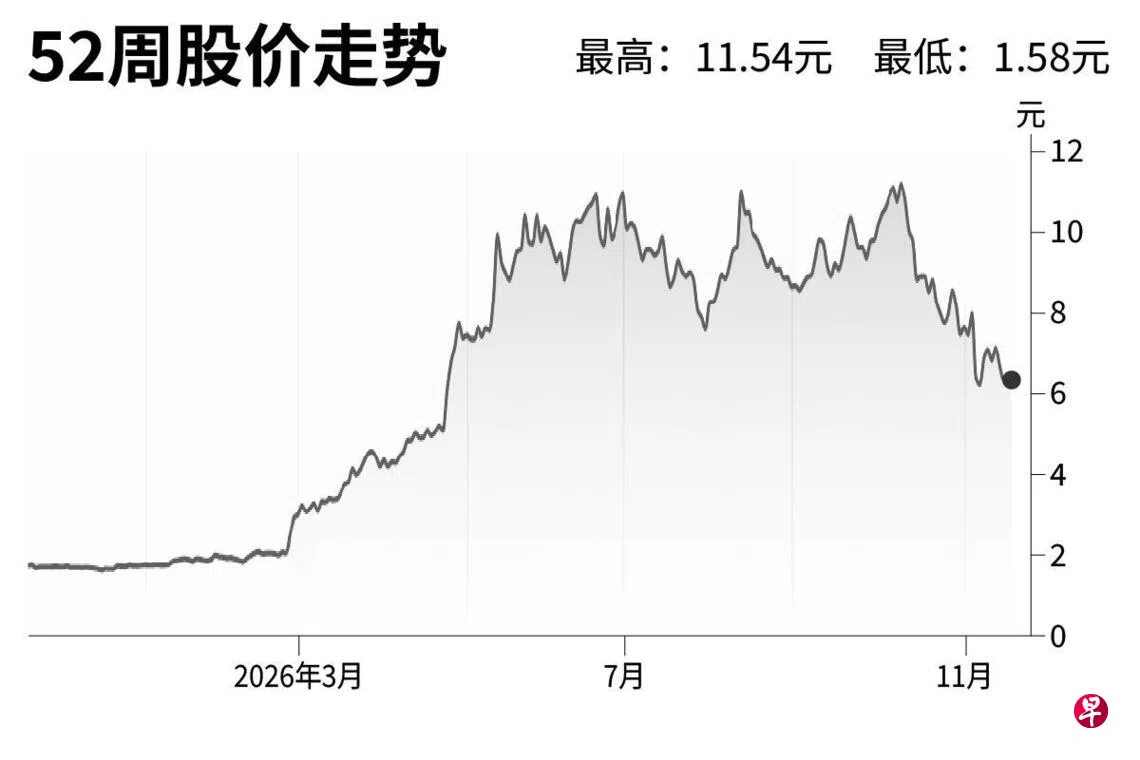
永科控股(AEM)
建议:买入
公允价:17.7元
闭市价:6.3元(-3.82%)
半导体测试设备制造商永科控股已从一段低谷中恢复过来。此前,公司因为过度依赖英特尔(Intel)的业务,导致受到英特尔削减支出的影响。
目前,公司的增长已由无晶圆厂人工智能(fabless AI)和高性能计算客户带动,并成为最大的客户。
同时,永科控股的客户包括排名前二的中央处理器(CPU)制造商,使公司能把握人工智能代理工作负载增长带来的需求上升机遇。
此外,更强大的晶片和更复杂的封装技术,也延长测试时间,我们预计这将有利于永科控股的高并行测试和热管理能力。
我们预测,公司2027财年与2028财年的营收将达10亿和11亿8000万元,分别增长42.4%和17.7%,复合年增长率(CAGR)达29.4%。
我们启动对永科控股的研究,并给予“买入”评级,目标价为13.7元。(华侨银行集团研究)
更多新加坡股市信息,请点击这里前往。


