亚洲在人工智能(AI)投资、能源安全,以及供应链重组趋势推动下,区域制造业与出口维持韧性。随着AI驱动的新一轮资本支出周期展开,各国正积极通过政策引导与产业升级,将过去依赖外需累积的优势转化为动能。
未来数年观察焦点在于科技红利能否带动投资、消费及生产力提升,推动亚洲从出口驱动走向投资驱动,带动新阶段增长。
AI已从单纯的科技主题,逐渐演变为驱动全球资本支出的重要力量,涵盖运算能力、先进晶片、记忆体、网络设备、数据中心及电力基础设施等完整生态系统,而北亚正掌握其中最关键的供应链优势。
此外,亚洲同时也是全球能源基础设施扩张的重要推手,从电气化趋势带动电网设备、电池储能、输配电网络及电力管理系统需求,到数据中心快速发展进一步推升稳定电力及相关基础设施需求,为投资人带来更广泛的机会。
在市场布局方面,台湾坐拥全球最具竞争力的半导体与AI硬件产业生态系统,在掌握相关长期增长动能的同时,相较西方市场同类投资标的评价更具吸引力;韩国则凭借记忆体、半导体及电池产业的全球竞争力,可望受惠于AI需求增长及能源转型趋势。
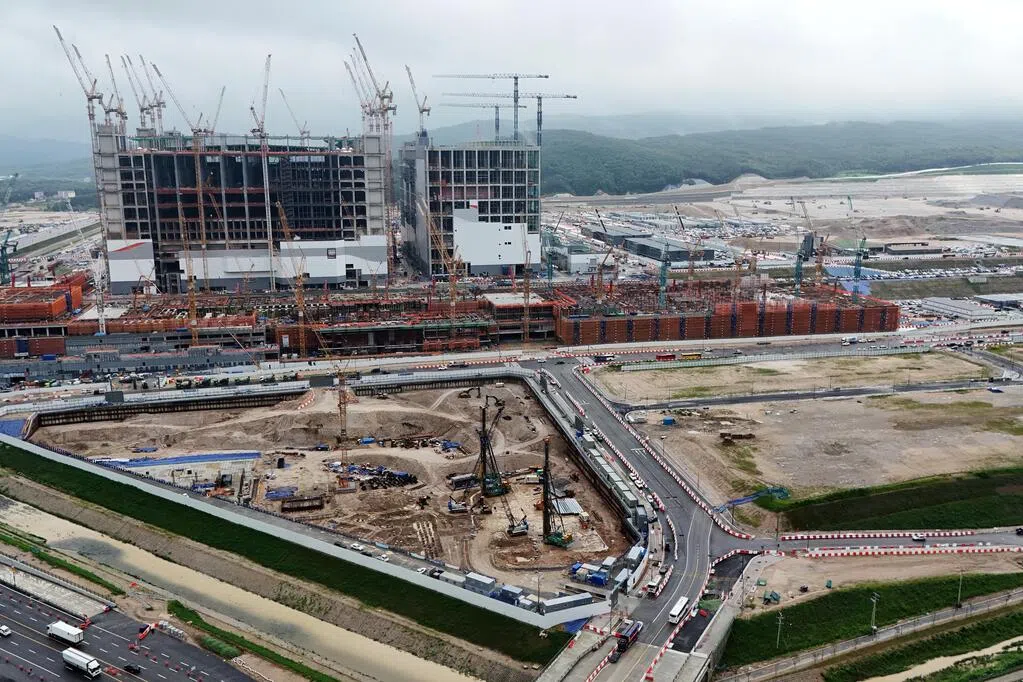
日本在半导体设备及先进制造领域占有关键地位,在电力设备、电子零组件及基础建设相关产业亦具备深厚实力,长期潜力可期。同时,随着通胀回升、政策支持及利率正常化,银行股可望受惠于利差扩张,中型股则兼具盈利增长动能与合理评价。
中国大陆受惠于经济转型带来的新增长动能,即使整体经济仍面临房地产调整与需求疲弱等挑战,政策持续支持先进制造、光通讯、AI硬件及储能等战略产业发展,创业板(ChiNext)与科创50(STAR50)提供参与新经济增长的管道。
虽然半导体等科技产业具有周期性特征,市场评价亦仰赖企业盈利维持韧性,但若AI基础建设投资持续扩展至未来十年,亚洲企业可望持续受惠于相关零组件、设备及实体基础建设的需求增长。同时,各市场近年来积极推动有利投资人的改革措施,进一步提升亚洲长期吸引力。
至于固定收益投资,在市场持续关注美国财政赤字扩大及成熟市场通胀风险之际,亚洲资产所具备的价值储存功能值得投资人重新评估。
其中,中国大陆受惠于相对温和通胀环境与庞大贸易顺差,中国国债与人民币展现较佳防御特性。而日本、台湾及韩国同样拥有稳健外部账户结构及相对低估的货币评价。对于希望降低美元集中风险、提升投资组合多元化的投资人而言,亚洲固定收益市场可望提供具有基本面支撑的长期配置机会。
亚洲正位于多项驱动全球市场趋势的核心,包括人工智能、半导体需求、电气化发展及能源韧性。台湾、韩国、日本,以及中国大陆同时兼具长期结构性增长趋势、基本面改善与合理评价三大条件,投资吸引力优于全球其他主要市场。
(作者是富达国际基金经理萨姆森)


