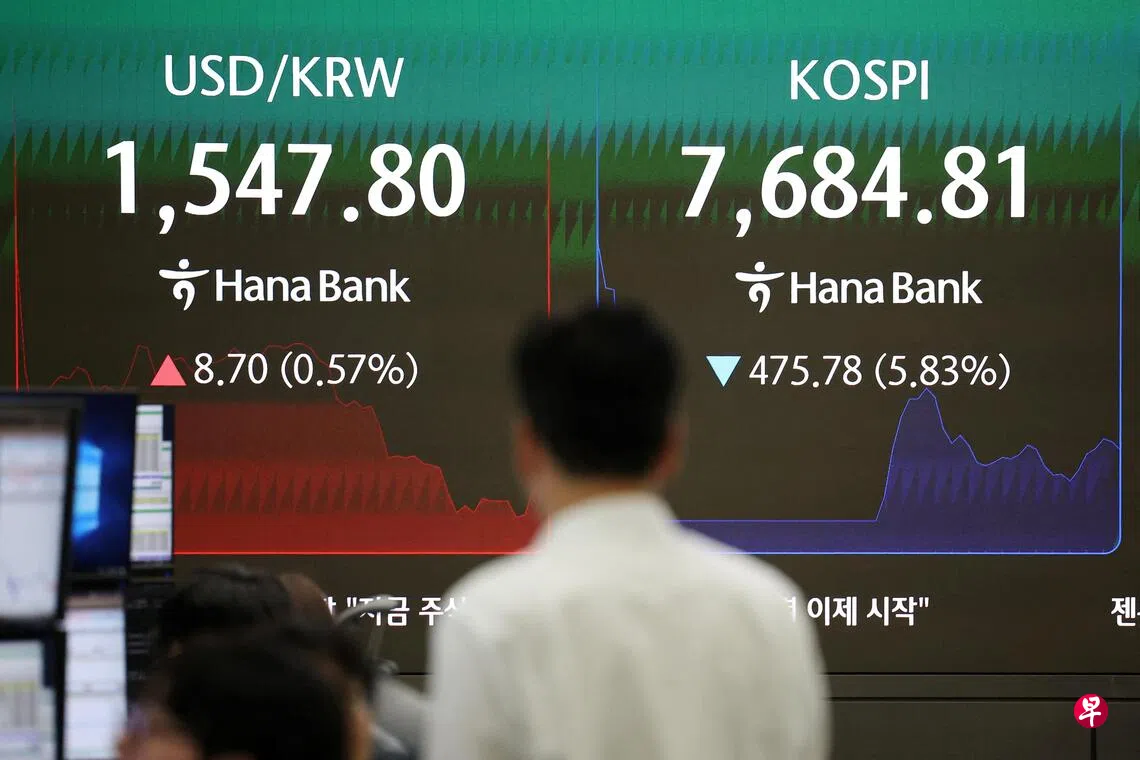
美国隔夜晶片股下跌,拖累亚洲股市星期二(10月13日)早盘走低。其中,韩国股市跌幅超过3%。
据彭博社报道,MSCI亚太指数下跌0.3%。此前,美国费城半导体指数星期一下跌2.7%,纳斯达克100指数也下滑0.7%。
个股方面,韩国存储晶片制造商SK海力士(SK Hynix)早盘下跌近4%,主要因为中国竞争对手长鑫存储(CXMT)宣布,在能够储存更多数据的存储晶片设计方面取得进展。
美国晶片股也承压,闪迪(Sandisk)下跌6%,美光(Micron Technology)下挫3.9%。不过,脸书母公司Meta推出Muse Wonder人工智能模型后,股价逆势上涨超过3%。
分析师指出,投资者正重新评估人工智能(AI)领域的资本开支前景,以及借贷成本上升带来的影响,市场对AI投资的热情有所降温。
佩珀斯通(Pepperstone)研究主管韦斯顿(Chris Weston)指出,AI相关股票持续面对抛售压力,已成为市场的主要特征,半导体股也跌破近期交易区间。
近期市场对人工智能投资热潮的警告不断增加。博通(Broadcom)首席执行官陈福阳星期一(12日)指出,一些投资者采取近似赌博的投资策略,甚至不完全了解自己投资的项目。
亿万富豪达利欧(Ray Dalio)上星期也警告,AI正处于接近破裂的典型泡沫阶段。利率上升和投资者套现需求可能成为导火线。
随着标普500指数较2022年低点累计上涨近120%,这轮持续约四年的牛市能否延续,将越来越取决于企业盈利能否支撑目前偏高的估值。
美国第三季财报季星期二揭开序幕,高盛(Goldman Sachs)、摩根大通(JPMorgan Chase)、花旗集团(Citigroup)和富国银行(Wells Fargo)将公布业绩,美国银行(Bank of America)和摩根士丹利(Morgan Stanley)则将在星期三(14日)发布财报。
根据彭博行业研究汇总的数据,标普500指数成份股公司第三季盈利预计同比增长25%。
投资者也将密切关注本周公布的美国消费者价格指数(CPI),以判断美国联邦储备局接下来的利率政策方向。
美国克利夫兰联邦储备银行行长哈马克(Beth Hammack)指出,幅度较小、次数较频繁的政策调整,有助于稳定通胀预期,但她未明确支持10月再次加息。
投资管理公司Glenmede首席投资策略与研究主管普赖德(Jason Pride)认为,本周的通胀数据可能是美联储10月议息会议前最重要的经济指标。除非通胀数据高于预期,否则美联储可能对下一次加息采取耐心观望的态度。
其他市场方面,布伦特原油价格下跌0.6%,至每桶约106美元。彭博美元指数则大致维持前一交易日的涨幅,此前指数攀升至2025年5月中旬以来最高水平。
亚洲汇市方面,投资者将关注印度卢比走势。印度央行近期采取十多年来最积极的汇率干预行动,显示当局正努力防止卢比跌破1美元兑97卢比的水平。


