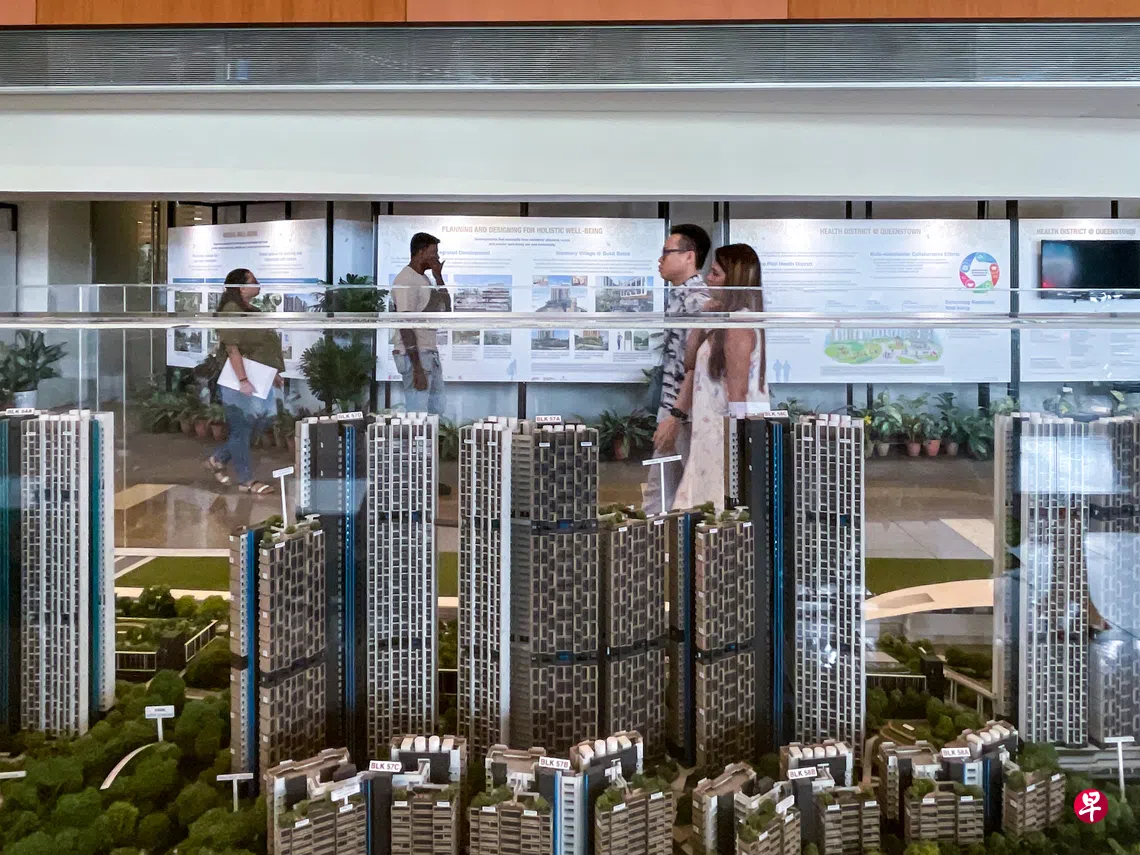
欣见政府宣布,出售私宅者在购买转售组屋时,无须再等待15个月。这项调整相信能帮助部分家庭更快回归公共住房市场,是一项值得肯定的措施。与此同时,政府也表明正慎重检讨是否下调单身者购买组屋的最低年龄门槛。这显示政府开始关注单身者的住屋需求,令人鼓舞。
不过,若未来真的放宽年龄限制,除了年龄门槛之外,也建议政府一并检视现有的购屋津贴和贷款政策,让单身者能够真正负担得起组屋。
以目前的每月偿还贷款比率为例,每月供款不得超过总收入的30%。假设月薪为5000元,每月房贷顶限仅为1500元。这对于不少32岁至35岁的年轻专业人士而言,即使工作数年,缴清大学学费贷款,建立基本储蓄后,以目前约50万元的三房式转售组屋价格计算,仍未必具备足够的贷款能力或首付款。因此,若只是降低购屋年龄,而没有同步检讨津贴及融资安排,政策成效可能有限。
此外,建屋发展局也可考虑优化购屋资格通知书(HDB Flat Eligibility Letter,简称HFE)的申请安排。HFE整合购屋资格、贷款资格及津贴资格评估,大幅简化申请程序,这项措施值得肯定。然而,根据现行规定,申请者必须年满35岁当天或之后,才能提交HFE申请。
根据建屋局资料,HFE通知书一般需约一个月或更长的时间处理,若遇上农历新年、销售活动前后或申请高峰期,审批时间可能更长。这意味着不少申请者在35岁生日后,仍需等待数周,甚至一两个月,才能取得通知书,期间可能错过心仪的预购组屋申请或转售组屋交易机会,也影响整体置业规划。
因此,能否考虑让申请者在35岁生日前一至两个月提交HFE申请。建屋局可利用这段时间完成收入、贷款及津贴等审核,并在申请者年满35岁后,才发出通知书或让通知书正式生效。这样既不会改变现行35岁才能购屋的政策原则,也能减少行政审批时间对购屋计划造成的影响。
这项调整无须改变购屋最低年龄门槛,却能让申请者与建屋局拥有更充裕的时间完成审核,提高行政效率,也减少因审批时间而错失购屋机会的情况。若未来政府进一步完善单身者的贷款、津贴及HFE申请机制,相信不仅能优化制度,更能为有意置业的单身者提供更便利、更顺畅的购屋体验。


