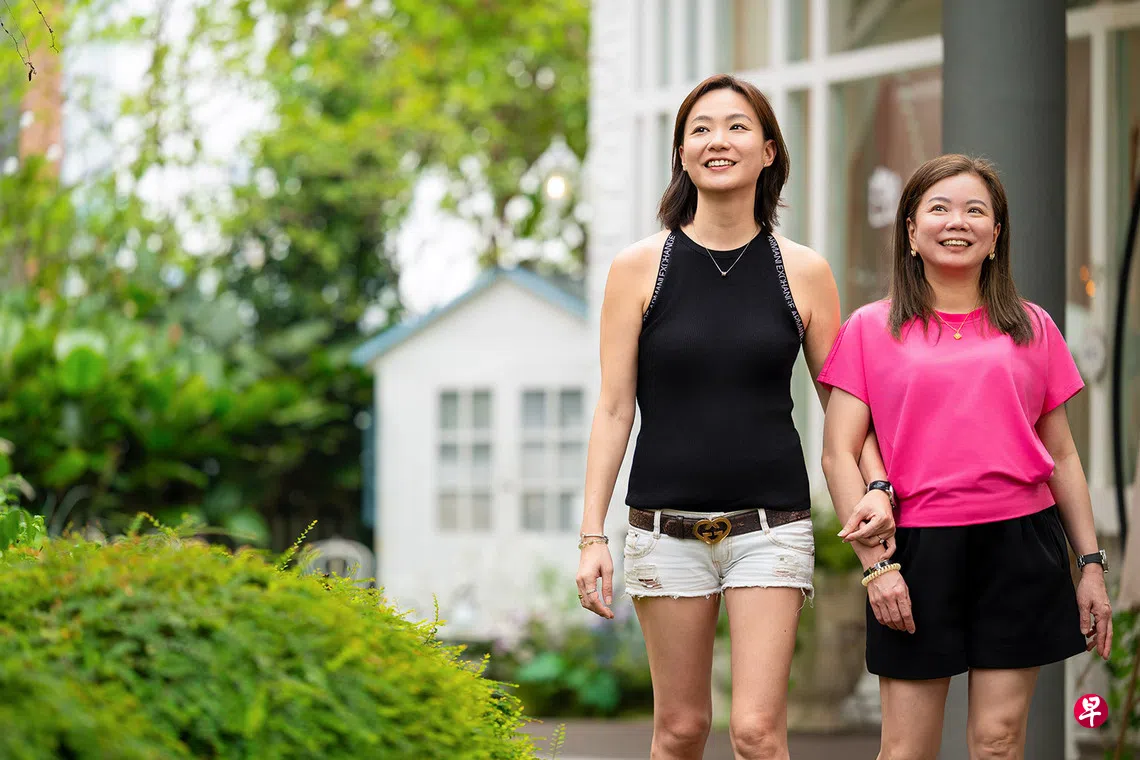
洪梅燕在确诊前几年便投保了保诚女性计划(PRULady)重疾保险——这个决定让她在康复期间拥有了喘息的空间,没有财务负担的压力。
洪梅燕两年前被诊断患有早期子宫癌和宫颈癌,如今45岁的她正在积极备孕。同时,她也在为自己梦想中的小咖啡馆选址,以实现从小到大的梦想。
然而,在2024年7月,当她被查出患有一级子宫内膜样腺癌(Endometrioid Adenocarcinoma,子宫内膜癌的一种)时,备孕和开小馆子都还是她想也不敢想的事。这项诊断带来的不仅是对健康和未来的不确定,还有对医疗费用的担忧。
洪梅燕表示:“我当时愣住了,不知如何是好,只知道医病肯定要花一大笔钱。”不过,知道自己能从重疾保险中获得一笔一次性赔付,这给了她勇气辞去工作,专心接受治疗。
癌症对洪梅燕来说并不陌生。2016年,她眼睁睁看着阿姨和舅舅分别与癌症抗争,两人在一年内相继离世。她的阿姨进行费用高昂的骨髓移植手术,也因此争取到更多与家人相处的时间。
“我意识到自己需要更多保障。”——洪梅燕看阿姨和舅舅患癌经历后,重新审视自己的保险保障。
这触动了洪梅燕重新审视自己的保险保障。洪梅燕回忆道:“我意识到自己需要更多保障。”当时她只购买了投资联结保单、住院保险和人寿保险。
在与相识多年的朋友、保诚新加坡财务顾问(Prudential Financial Advisers Singapore)财富咨询高级副总裁郑素渼沟通后,洪梅燕决定投保“保诚女性计划”(PRULady),因为她一直希望有一份包含每两年一次全身检查的重疾保险。
顾名思义,保诚女性计划为女性在人生各个阶段可能面对的疾病提供保障。这包括重建手术等治疗项目以及确诊后的后续支持服务,此外,这份保单还提供在怀孕期间增加保障额度的选项。
事实证明,洪梅燕的这一决定非常及时。2024年6月,她的子宫颈抹片检查显示出异常结果。郑素渼建议她咨询妇科医生,并推荐了自己信任的医生。
在这之前,洪梅燕和丈夫并没有认真考虑过生小孩,一直抱着顺其自然的态度。但当妇科医生建议切除子宫时,她突然意识到,自己可能会失去生育的选择。
出于对洪梅燕的关切,郑素渼建议她寻求第二诊疗意见。第二名医生建议采取较保守的治疗方案,包括口服药物以及放置Mirena(一种通过抑制雌激素分泌来使子宫内膜变薄的宫内节育器)。
这也是洪梅燕最终选择的治疗方案。
服药副作用大 毅然辞职休养
洪梅燕于2024年9月开始了治疗之旅。由于服药带来了一些难熬的副作用,她毅然决定辞去物流公司高级项目经理这份压力沉重的工作,全心全意投入康复。
洪梅燕说:““我平时是不易发胖的,但服药期间,短短一个月内,我的体重从52公斤增加到68公斤,关节也很痛,无法多活动。我觉得自己变得很难看,完全不想出门。”
这些影响不仅是生理上的,也严重打击了她的情绪。她回忆起某个晚上,自己在看电视时忍不住落泪。
丈夫担心她的心理健康,想方设法开导她。洪梅燕说:“我们当时决定,生活还是要继续,我应该多出门走走、玩乐放松、想吃什么就吃什么,好好享受生活。”
停工休养 如何度过“健康空窗期”?
帮助这对夫妇度过难关的另一个重要因素是:尽管辞去了工作,但洪梅燕却不必为高昂的医疗费用发愁。
她所投保的重疾保险的赔付金,可以帮她度过“健康空窗期”(health gap years)。所谓的“健康空窗期”,是指当一个人患上严重疾病,在康复期间无法工作,从而导致收入中断,给家庭财务带来压力的那段时期。
根据保诚保险新加坡最近的一项调查,虽然67%的新加坡人预计从重病晚期康复需要一年以上的时间,但只有29%的人表示,如果在康复期间没有收入,他们的储蓄足以维持家庭开支这么长时间。只有五分之一的新加坡人确信,在康复期间能够同时承担医疗费和日常开支。
重疾保险理赔 减轻治疗的经济压力
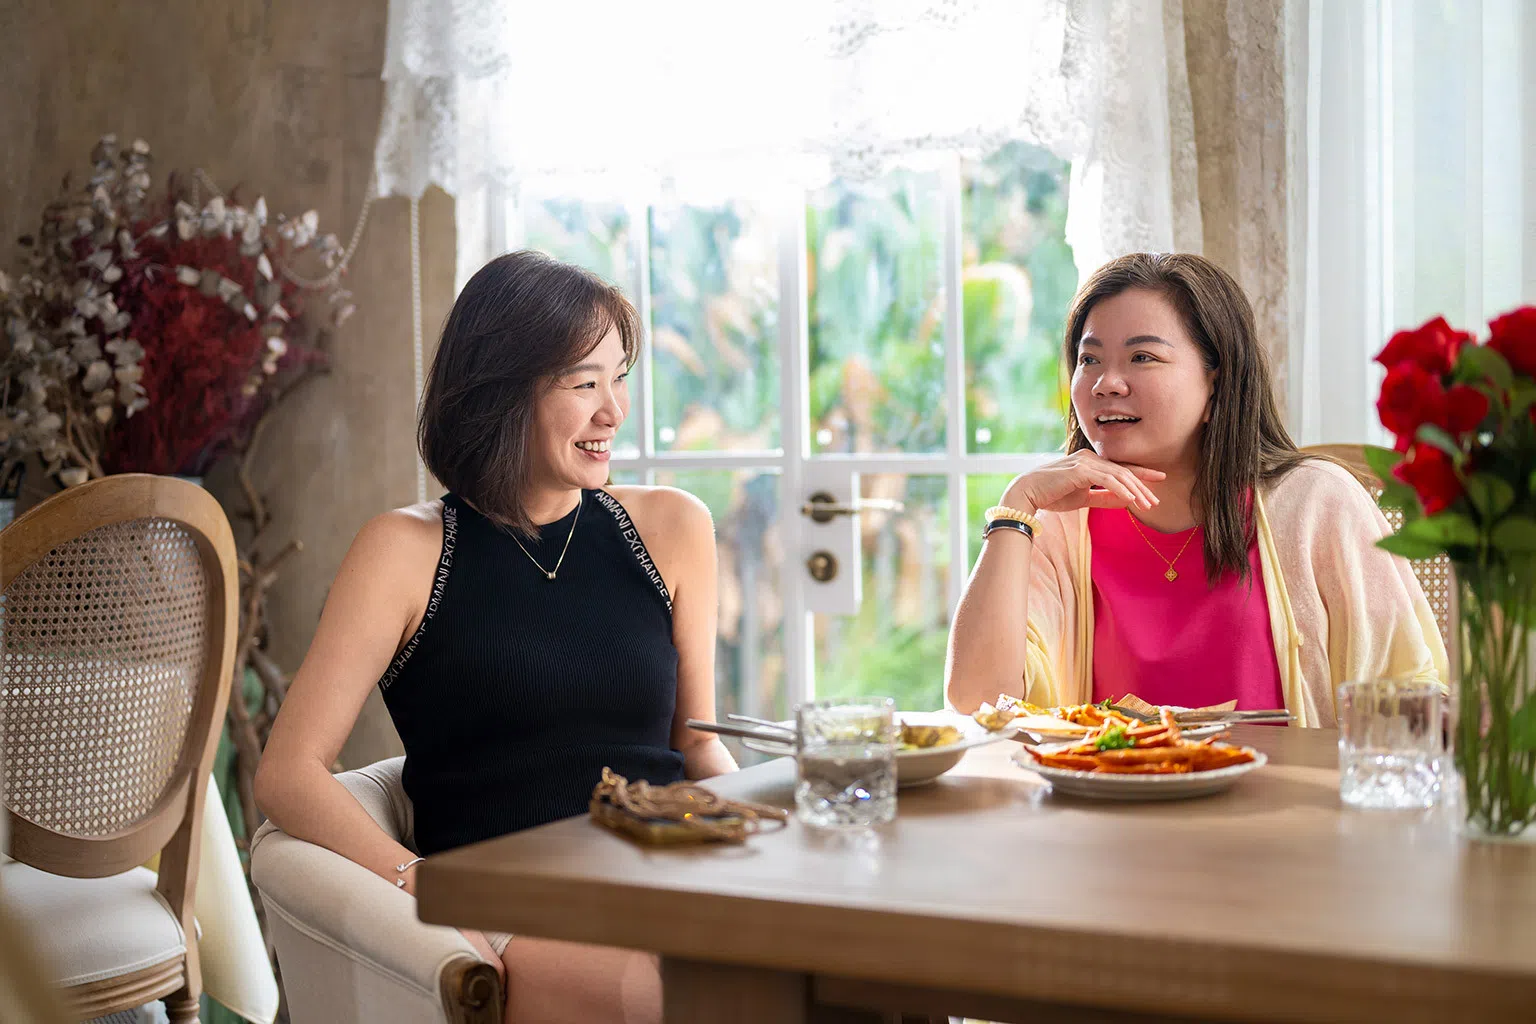
在治疗和康复期间,洪梅燕的重疾保险理赔从多个方面为她提供了有力支持。
在她确诊时,重疾保险提供了一笔一次性赔偿金,让她可以灵活支配这笔资金;而洪梅燕的PRUShield Premier综合健保计划(Integrated Shield Plan)及PRUExtra附加险,则承担了她三次住院手术的医疗费用,包括住院费、手术费以及出院后的后续治疗费用。
郑素渼还协助洪梅燕处理理赔流程——这对于每周需要多次复诊的洪梅燕来说尤为宝贵。
洪梅燕说:“素渼帮我处理了所有跟进工作,还会随时告知我的理赔申请是否已提交或已获赔。她告诉我,我完全不需要为此操心。”
对洪梅燕来说,郑素渼的帮助不仅限于处理理赔。多年来,每逢面对人生中的一些重大决定,她都会向这名既是理财顾问也是好友的郑素渼寻求意见。
“确诊患病后要操心的事已经够多,不该再为繁琐的理赔手续头疼。”——郑素渼,保诚新加坡财务顾问财富咨询高级副总裁
郑素渼补充道:“当梅燕被确诊患病时,脑子里已经有太多事情要考虑了——治疗、家庭、工作……方方面面。她不需要再为了繁琐的手续而头疼。”
当郑素渼发现洪梅燕放置Mirena节育器的费用并未包含在保险公司的抗癌药物列表中时,她建议洪梅燕联系专科医生出具一份书面证明,说明该宫内节育器是作为整体癌症治疗的一部分。最终,单单这一项,洪梅燕就成功获得约1200元理赔。
令洪梅燕惊喜的是,理赔款在提交后数天便获得赔付。郑素渼确保了所有必要的证明文件(包括医疗报告和明细账单)都在保单规定的期限内提交。这些理赔金也帮助洪梅燕支付日常开销、药物、日间手术以及后续复诊费用。
随着治疗和财务方面的压力大为减轻,洪梅燕终于能够开始憧憬癌症缓解之后的新生活。
在经过一年的治疗并使癌症进入缓解期后,洪梅燕的妇科医生建议她开始体外受精(IVF)的备孕之旅。由于重疾保险赔付在此前减轻了她的经济负担,她得以将积蓄留给去年7月进行的体外受精疗程。
为此,她非常庆幸自己当时“尽早”购买了保单。
洪梅燕说:“健康问题可能在你最意想不到的时候突然发生。有了重疾保险,我在财务和心理上都安心许多。”
郑素渼对此深有同感:“当你健康的时候,你会觉得任何不幸都不会降临到自己身上。但如果有一天真的发生了意外呢?你最不希望担心的就是:‘我该怎么支付这笔费用?’”
“保险所给予的保障不仅是帮你支付医疗账单。它为你争取到了喘息空间,因为你可能需要时间休养而暂时无法工作,你的家庭也可能受到影响,而你绝不希望成为他们的财务负担。投保前应先了解自己的保障需求,评估自己的负担能力,并确认保障范围是否适合自身情况。”
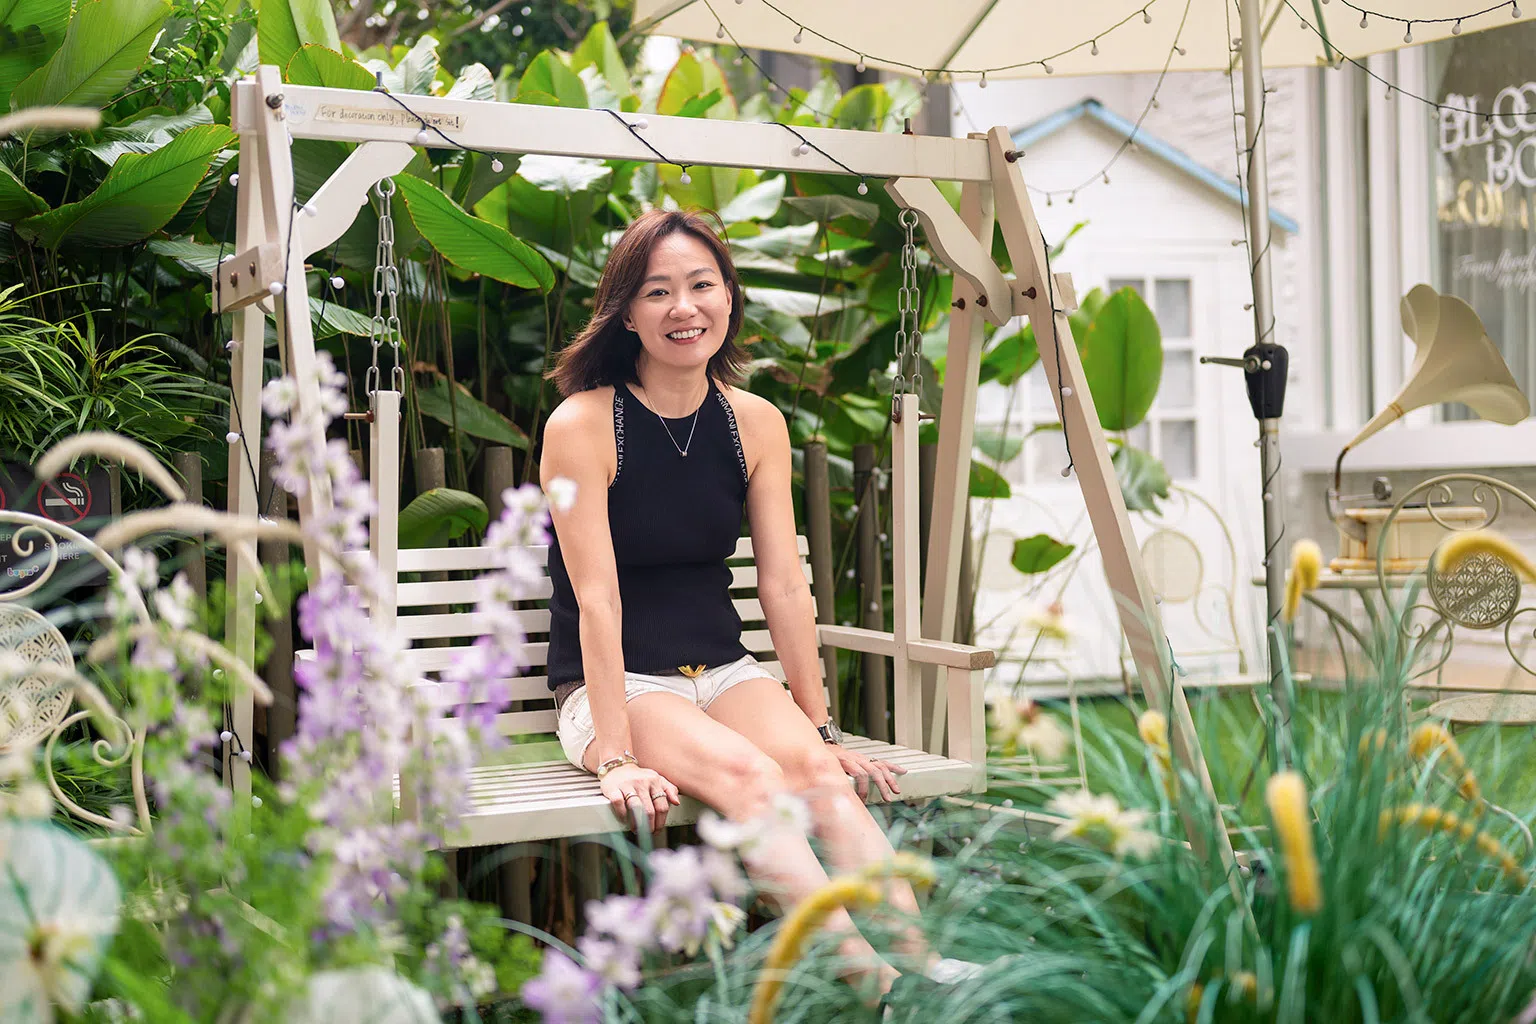
对洪梅燕来说,能够规划未来代表着她自确诊以来走过了多么漫长的康复之路。然而,为人母并不是她规划中唯一的未来。
她梦寐以求的小咖啡馆也正在筹备中。
癌症缓解后 重拾生育与开店梦想
洪梅燕说:“因为我很喜欢喝茶和咖啡,所以从小就想开一家小咖啡馆。随着年龄增长,这个愿望越来越强烈,因为我喜欢和朋友一起放松聊天。拥有自己的馆子既能满足这些需求,也能让我开始一段全新的职业生涯。”
在为新事业选址的同时,洪梅燕补充道,小馆子目前是她的第二优先事项。
她说:“我目前的首要目标是进行体外受精治疗。”
眼下,成为一名母亲是她的首要目标。但无论是组建家庭还是开始新事业,拥有追求这些计划的财务喘息空间,意味着洪梅燕可以从现在开始,全心全意专注于规划自己理想的生活。
点击此处,了解更多关于保诚保险(Prudential)重疾保险计划的信息。
免责声明:
本文仅供参考,并未考虑你的特定投资目标、财务状况或需求。我们建议你在决定购买保单之前,先向保诚理财顾问(Prudential Financial Representative)咨询。
本保单受投保人保障计划(Policy Owners’ Protection Scheme)保障,该计划由新加坡存款保险公司(Singapore Deposit Insurance Corporation,简称SDIC)负责管理。你的保单将自动获得保障,无须采取任何额外行动。欲了解该计划所涵盖的保障类别及适用的保障限额,请联系你的保险公司,或浏览新加坡普通保险协会(GIA)、新加坡人寿保险协会(LIA)或新加坡存款保险公司的网站(www.gia.org.sg、www.lia.org.sg 或 www.sdic.org.sg)。
本广告未经新加坡金融管理局审核。
资料截至2026年11月6日均属正确。须符合条款与细则。所有照片均摄于Bugis+的Bloom and Boom咖啡馆。
本免责声明翻译自英文版,一切以英文原文为准。
【本文由保诚保险新加坡呈献】