受全球人工智能(AI)热潮提振,中国工厂活动三个月来首次扩张,在第三季收官之际释放积极信号。但宏观经济复苏依然不均衡,消费和投资疲软继续拖累前景。
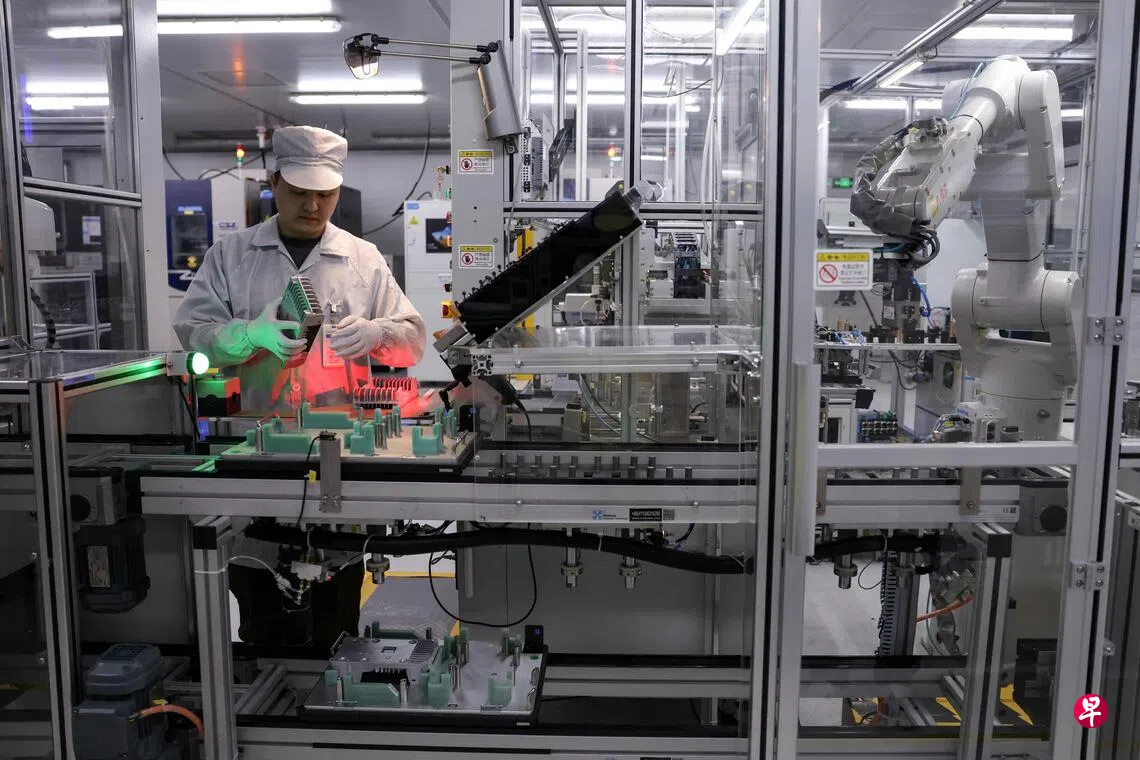
中国国家统计局星期三(9月30日)公布,9月制造业采购经理指数(PMI)为50.1,高于8月的49.8和7月的49.2,在连续收缩两个月后重回扩张区间,与彭博社和路透社两份调查的预估一致。
同日发布的非官方调查瑞霆狗(RatingDog)中国通用制造业PMI,也从8月的51.5,升至9月的52.1,为五个月来新高。
国统局首席统计师霍丽慧解读,9月中国经济景气水平有所回升,制造业产需两端保持扩张。三大重点行业扩张较快,包括装备制造业、高技术制造业和消费品行业,相关行业企业生产经营总体较为活跃。
包括服务业和建筑业的官方非制造业PMI,也同样摆脱连续两个月的萎缩重返扩张,9月回升至50.2。霍丽慧指出,建筑业商务活动重返扩张区间,指数并升至年内高点。
中国物流信息中心分析师文韬说:“9月份,极端天气对经济的影响逐步消退,建筑业与部分消费相关行业迎来传统旺季,叠加多项稳经济促增长政策加速转化实物工作量,制造业市场需求整体稳定扩张。”
经济学人智库高级经济学家徐天辰接受《联合早报》采访时分析,中国经济在七八月份触及年内低点后,9月外需出口稳定,叠加中共政治局7月底会议部署的政策形成更多投资,内需改善拉动生产,工厂活动由此重返扩张。
路透社引述国泰海通首席经济学家周浩分析:“中国的财政推动似乎正在取得成效,9月份PMI数据表明经济正在转入更高挡位。”但他也提醒:“最关键的是看房地产纾困政策,能否通过减轻家庭债务负担改善消费。”
针对经济运行中出现的问题,中国国务院总理李强星期一(9月28日)主持召开国务院常务会议,提出将研究稳定房地产市场、促进就业和提振内需的新政策。会议也要求加大宏观政策逆周期调节力度,努力完成全年经济社会发展目标任务。
官方紧接着在星期二(9月29日)启动两年来最大规模的刺激措施,包括出台房贷贴息政策、下调抵押补充贷款利率等,以确保达成全年4.5%至5%的经济增长目标。
潘森宏观经济研究公司首席中国经济师威格利解读,最新刺激措施“应该足以推动增速触及目标区间下限,但无法解决中国的结构性失衡问题,包括内需低迷以及高度依赖出口”。
徐天辰分析,新一轮的刺激措施“比较适度、克制,主要是解决经济中的一些问题”,“总体来说不是大水漫灌,但对于一些政策关心的领域,比如房地产、公共基建投资,也有定向的支持作用”。
他举例说:“这次的房贷贴息,把房屋总价还有房屋面积都限定在二三线、三四线城市的水平,主要目的就是多去支撑这些城市的房价,从而实现全国层面地产价格的企稳回升。”
尽管如此,市场对新出台的措施仍反应冷淡。沪深300指数本周触及一年低点后,星期三收盘仅上涨0.3%,本季度累计下跌12.5%,创2022年冠病疫情封控最严峻时期以来的最大季度跌幅。上证综指收盘上涨0.3%,第三季度累计下跌6.1%,同样创四年来最大季度跌幅。
彭博经济研究的经济师舒畅和曲天石认为,新举措规模和覆盖范围均较为有限。就算再加上近期出台的房地产支持措施,这些增量政策仍缺乏足够的推动力,难以实质性扭转房地产市场的下行趋势以及更广泛的投资下滑局面。
荷兰国际集团(ING)大中华区首席经济学家宋林则指出,今年中国经济增长出现的“K型”分化现象相当显著。“虽然我们预计资源将继续集中在人工智能、科技自立自强和产业升级等战略重点领域,但解决经济落后部分的努力对重新实现平衡,以及实现更健康、更可持续的增长至关重要。”
徐天辰认为:“从好的方面说,幸亏中国在AI方面算是有所建树,不然可能就连K的上面一部分也没有,这个可能更糟”,“未来几年要看怎么对财富收入更好地进行再分配,中国在AI领域已经做到世界前二,但怎么让更多人受益,这个还是比较重要。”
徐天辰也指出,房地产下行持续是中国经济最大挑战,但全球AI投资周期承压也值得关注,“如果全球AI投资熄火,中国外贸领域肯定也会受到一些影响”。


