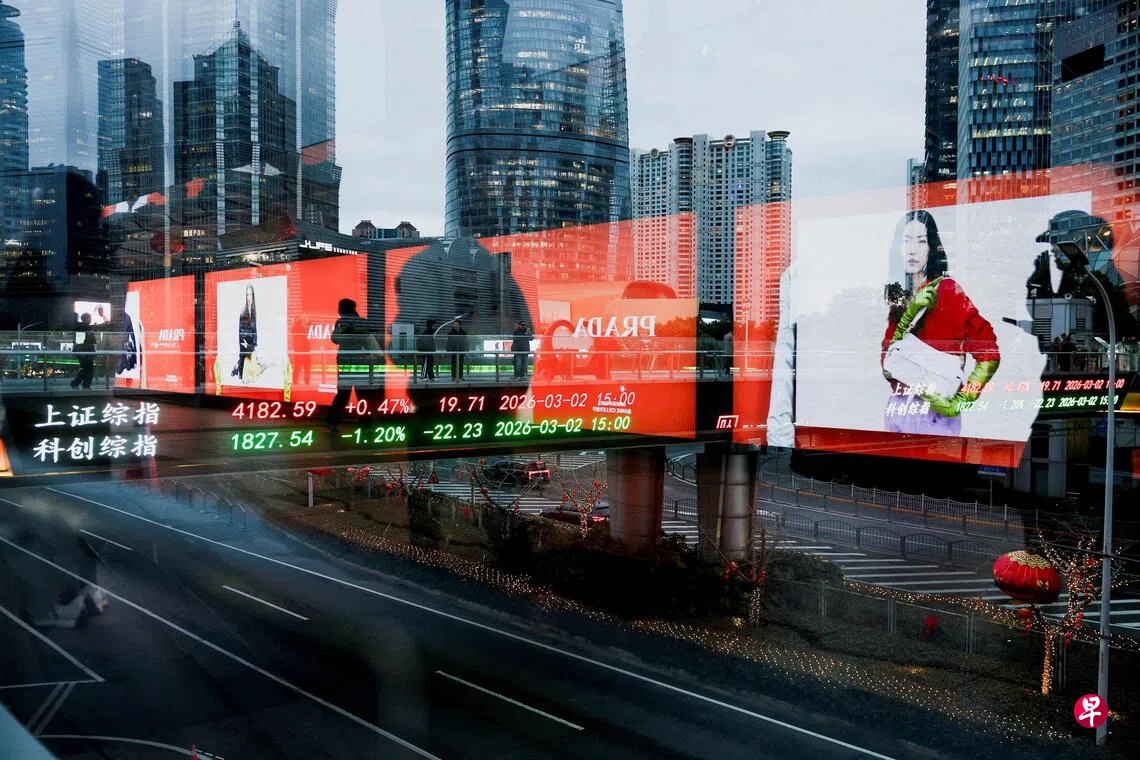
中国A股又跌了。但这回,跌的不止是A股。
本周最后一个交易日,亚洲股市集体跳水。和星期五(11月6日)全天大跌6%的日韩股市相比,A股基准股指沪深300指数收跌1.44%,表现不算太差。
造成这波股市震荡的,是前一晚美国华尔街科技股的抛售潮。纳斯达克指数星期四(11月5日)重挫5.5%,录得18个月来最大单日跌幅。这主要是因为投资者担心美国民主党在中期选举大获全胜后,可能推动收紧人工智能(AI)产业监管,尤其是限制数据中心扩张,进而削弱市场对先进晶片及相关设备的需求预期。
汇聚多只中国AI和半导体龙头股的科创50指数,星期五收跌2.6%。在那之前,科创50过去三个月里已重挫近30%。换句话说,由AI行业带动的股市热潮,已经早一步在中国降温。
这股AI热潮,可以追溯到去年初。当时中国AI公司深度求索(DeepSeek)的大语言模型横空出世,推动科技股行情看涨。全球对冲基金加速涌入中国市场,带动A股在岸和离岸市场总市值一个月内增长逾1.3万亿美元(1.67万亿新元)。
AI随即成为中国资本市场最热门的投资主题之一。从AI大模型到晶片,从数据中心到人形机器人,诸多相关企业纷纷搭上飞驰前进的AI快车,成为投资者追捧的对象。
今年农历新年前夕,科技巨头字节跳动旗下的AI视频生成模型Seedance 2.0推出后,引发A股新一轮AI牛市,多只相关概念股接连几天涨停板。 同一时期,两家AI大模型企业智谱和MiniMax相继在香港上市,获得热烈反响,开启AI企业跑步上市的进程。
据投行高盛估算,AI相关股票在中国股市总市值中占比已达42%,在A股和香港H股的总成交额中占比更高达57%。
今年7月,中国存储晶片巨头长鑫科技上市首日股价暴涨逾460%,带动公司市值升至3.27万亿元人民币(6300亿新元),超越工商银行登顶A股“股王”。不到一个月,“人形机器人第一股”宇树科技在首次公开售股(IPO)阶段获散户投资者高达8000倍的超额认购,将这波AI热潮推至高点。
不过,截至星期五闭市,宇树科技股价已较上市首日回落22%,长鑫科技估值也在过去一个月缩水近四分之一。去年12月上市当天大涨400%的晶片公司摩尔线程,如今股价只有当时的一半。
分析认为,在全球资本对AI投资回报日渐生疑的大背景下,中国科技股热潮先行降温,也受其他因素影响。例如,中国AI概念股整体估值过高,科创50指数在大幅下跌后,本益比仍有约100倍,远高于纳斯达克100指数的30倍。
此外,中国在AI领域最主要的竞争对手美国,在供需两端同时对中国企业展开封锁,也引发投资者对行业发展前景的担忧。
AI股表现欠佳,促使投资者纷纷转投防御性资产,进一步加剧科技板块崩盘。为了令疲弱的市场保持流动性,监管层加强对企业上市的管控。在市场遇冷和监管强化的双重压力下,越来越多AI相关企业搁置上市计划。
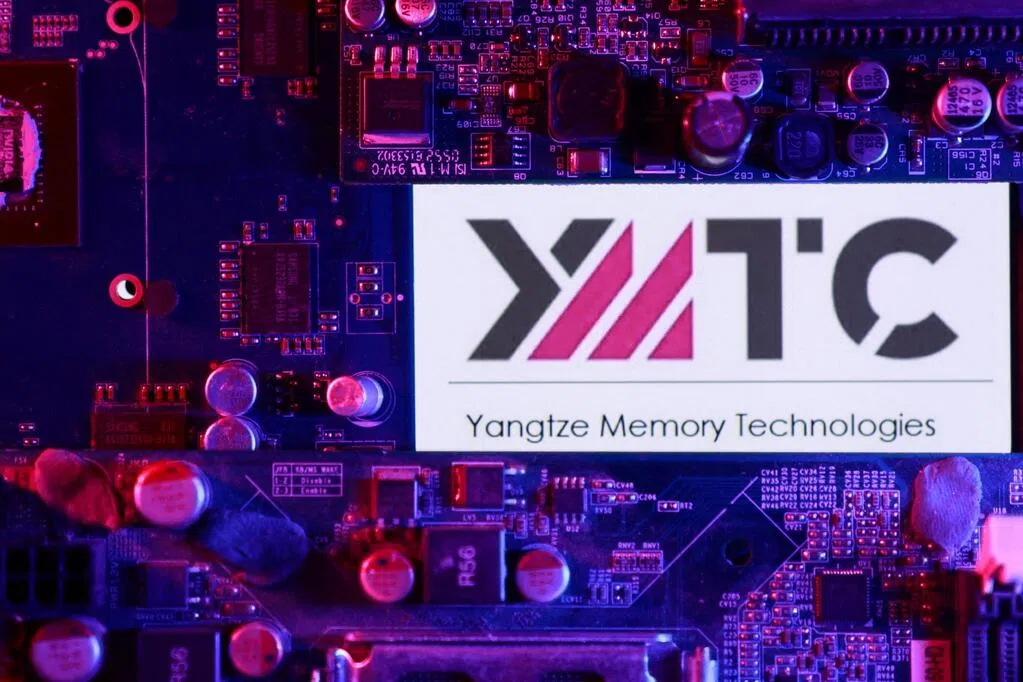
消息人士本周披露,中国证监会已向投资银行发出窗口指导,要求放缓AI和晶片企业的IPO进程。与此同时,闪存晶片制造商长江存储据报已暂停上市计划。原定10月28日挂牌、冲刺港股“工业具身智能第一股”的常州微亿智造,也在招股结束后突然宣布延迟上市。
可以预见,未来一段时间将有更多AI相关公司放慢上市步伐。推迟上市意味着融资受阻,企业的研发创新和产能扩张计划也会随之受限。
这波从股市开始的AI热退潮,可能引发两重效应。一方面,随着此前过度膨胀的泡沫消退,AI行业有望回归更理性的发展道路。另一方面,若市场降温过快,融资渠道持续收窄,也可能形成恶性循环,拖慢中国AI行业的整体发展进程。
中国决策层希望通过资本市场为科技创新输血,推动AI及其相关战略性产业发展;但当AI板块成为市场风险来源时,监管层又必须防范估值泡沫、维护投资者利益。如何在支持创新和稳定市场间取得平衡,不让市场短期波动影响行业长期发展,需要当局精准拿捏尺度,避免矫枉过正。
值得注意的是,即便在寒意渐浓的大环境下,还是有AI业者逆风推进上市。例如据报最快年末递表、明年在科创板挂牌的DeepSeek,以及传闻已向港交所秘密递表的月之暗面(Moonshot AI)。
这两家头部企业的融资动向一直备受瞩目,它们能否如期挂牌,相信会成为观察下阶段中国AI发展的风向标。


