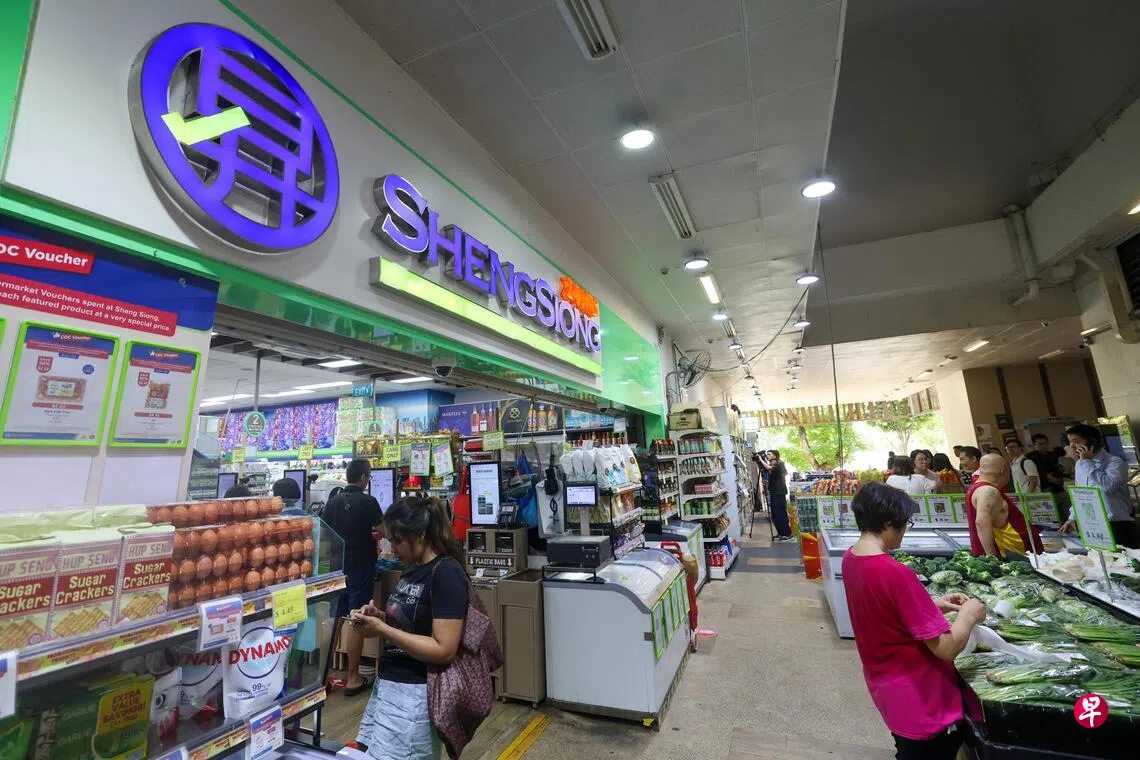
尽管昇菘集团(Sheng Siong Group)第三季营收和净利同比录得增长,新店开张也预计将带动集团业绩。不过,由于政府派发社理会邻里购物券(CDC Vouchers)的力度可能减弱,加上经营成本上升,集团增长前景面临挑战。这一消息影响下,集团股价出现下跌。
截至星期五(10月30日)上午11时15分,昇菘股价报2.67元,跌幅4.64%。
根据昇菘星期四(29日)闭市后公布的截至今年9月底的第三季业绩,集团营收增长6.2%至4亿4100万元,净利增长2%至4500万元。
星展银行的分析指出,昇菘第三季营收增长主要来自新门店的贡献,带动营收增加9.1%,但同店销售额(same-store sales,衡量现有门店销售情况的指标)下滑0.5%,加上部分门店关闭带来2.1%的负面影响,抵消了部分增长。
昇菘也面临成本增加的问题。第三季员工成本同比增加9.3%,折旧成本则上升17.3%。员工成本增加主要源于新门店增聘人手、浮动花红提高,以及渐进式薪金模式(Progressive Wage Model)下的工资调整。折旧成本上升则主要与新超市租约,以及在双溪加株设立的全新总部及配送中心租约有关。
展望2027年,分析师认为,邻里购物券发放额可能减少,将对昇菘的同店销售增长构成压力。假设政府明年再向每户家庭发放300元邻里购物券,而今年6月发放的500元购物券有一半在年底前使用,明年购物券的支持总额可能同比减少约3亿6000万元,相当于今年超市行业预估销售额的约4%。
与此同时,若油价持续处于高位,水电成本可能增加,而通货膨胀回升也可能进一步推高昇菘的员工薪资,压缩集团盈利空间。
星展银行因此维持昇菘的“持有”评级,目标价保持在3元不变。
更多新加坡股市信息,请点击这里前往。


