地缘政治发展令全球经济笼罩于不确定下,但由于全球人工智能(AI)相关需求仍保持强劲,新加坡制造业者对近半年商业前景更感乐观。
根据新加坡经济发展局(EDB)星期一(11月2日)发布的第四季度制造业商业展望报告,29%(加权比率,下同)的制造业者预期今年10月至2027年3月的营商状况将提升,认为前景将走弱的制造业者有5%。
因此,乐观企业比悲观企业多出24个百分点,相比第三季发布调查的12个百分点显著提高。
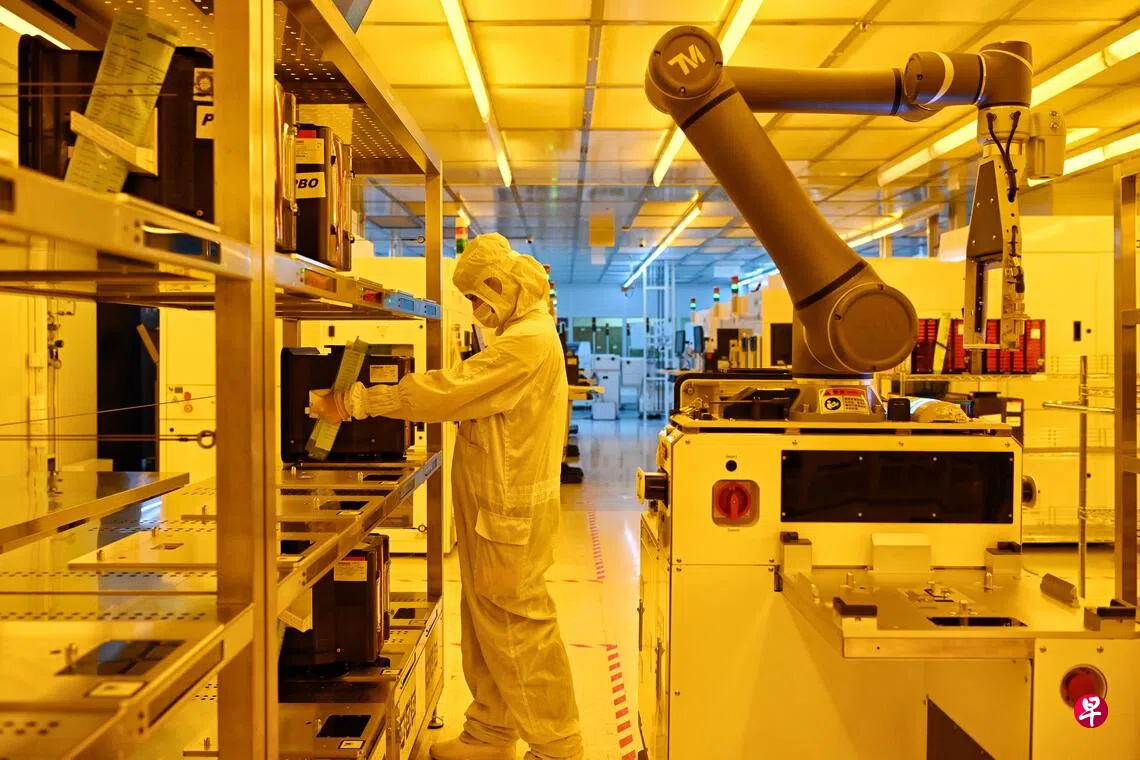
从行业来看,得益于半导体与AI领域投资持续增长,精密工程集群仍然是对未来六个月感到最为乐观的行业,感到积极的企业比感到消极的企业高出48个百分点;电子行业前景也因AI应用发展和半导体订单需求强劲而十分乐观。
然而,化工行业依然相对悲观,对前景不看好的企业比感到乐观的企业多出13个百分点。这主要是因为石油相关领域企业,对原油及原材料供应的持续不确定性感到担忧。
另外,生物医学制造业、一般制造业和交通制造业等领域,都对未来六个月的商业前景整体感到乐观,但交通制造业的乐观情绪相对较弱。
展望今年第四季,有34%的新加坡制造业企业认为产量将环比提升。
其中,由于AI数据中心的旺盛需求、半导体相关设备、数据存储领域及精密零部件需求强劲,电子制造商与精密工程制造商都预期产量提升。
生物医药制造集群中的制造商预计,活性药物成分(API)和生命科学仪器的产量将有所增长。
一般制造业集群中,除了印刷行业外,其他各细分行业均预期产量将提升,其中预计乳制品和饮料产品的出口需求将增加。
在交通工程集群中,海事与海洋工程领域因面临订单不确定性,预计油气田设备产量将下降。
就业方面,72%的制造商预计今年第四季的员工人数将与第三季基本持平。除了生物医药制造业和交通工程领域,所有细分行业都预期就业人数增加。
另外,23%的企业预期第四季在获取出口订单方面将面临挑战,这主要因为海外竞争对手的价格竞争、国外的政治与经济状况等因素的影响。


