美国民主党在中期选举大获全胜后,投资者对人工智能(AI)相关监管不确定性的担忧升温,导致华尔街科技股遭遇近两年来最惨烈的单日暴跌,拖累亚洲股市在星期五(11月6日)因科技板块承压而全面下挫。
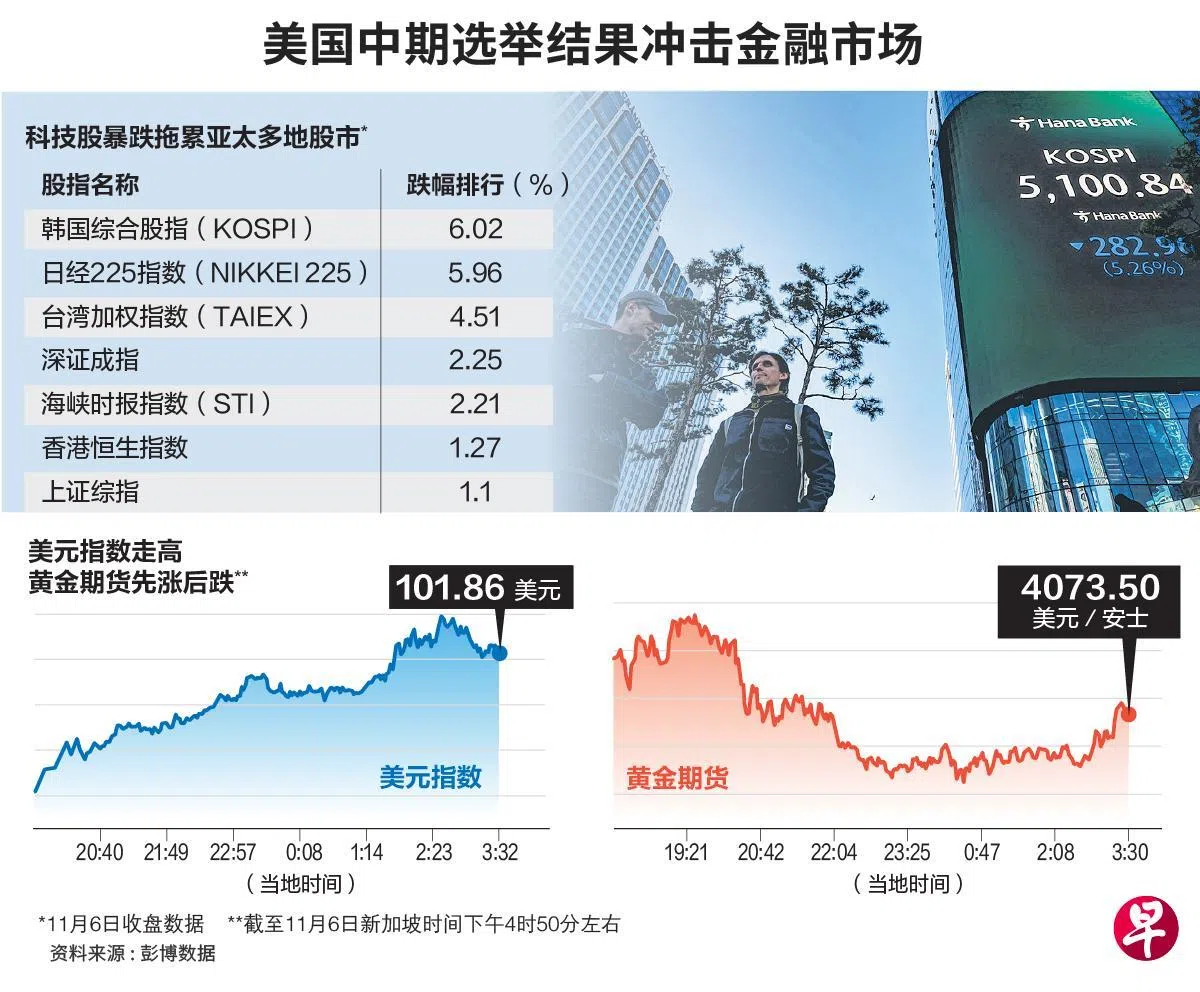
韩国综合股指(KOSPI)一度暴跌8.8%触发熔断机制,最终收跌6.02%;韩国科技巨头三星电子收跌6.35%,SK海力士(SK Hynix)跌逾13%。
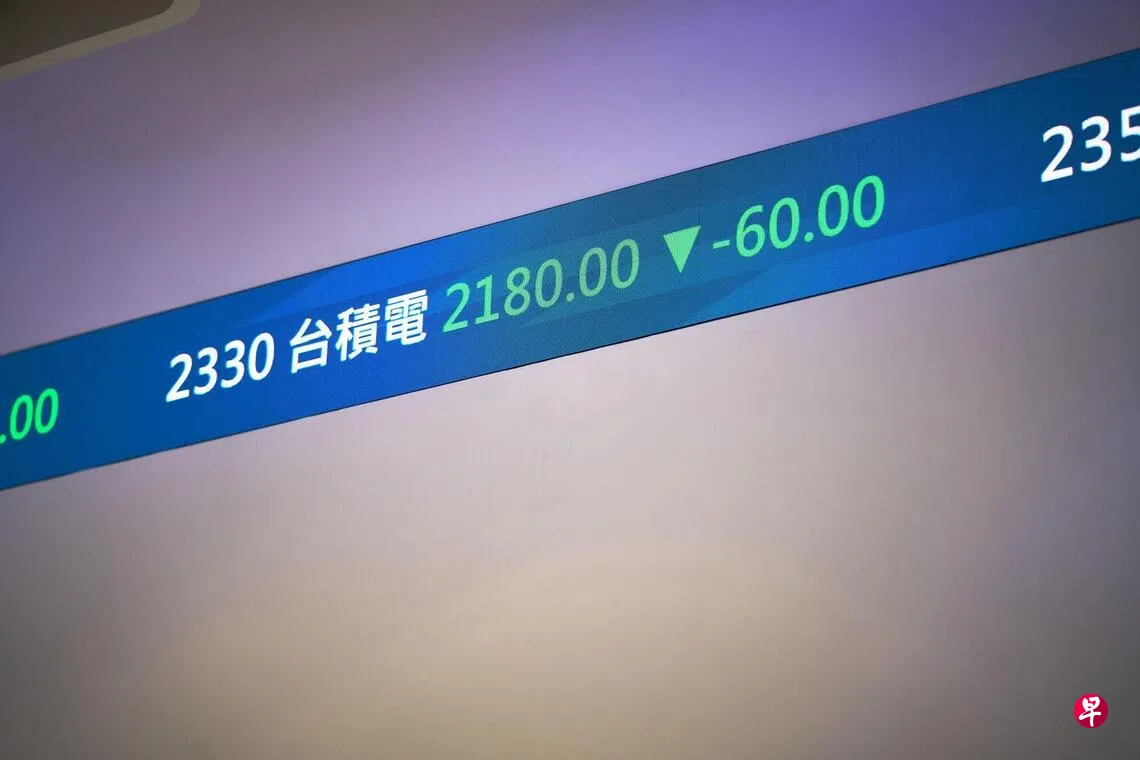
半导体科技股权重较大的日经225指数及台湾股市,也一路跌至技术性熊市区间;半导体巨头台积电(TSMC)跌超10%。上海、深圳和香港等地股市,也在广泛的抛售情绪下走低。
新加坡股市则受到银行股和亚洲抛售情绪双重挤压,海峡时报指数星期五最终闭市跌逾2%。
盛宝银行(Saxo)首席投资策略师查娜娜(Charu Chanana)分析说,市场遭遇剧烈抛售,源于美国民主党重掌参众两院后,投资者担忧AI基础设施建设将面临不明确甚至更严格的监管前景,或导致部分数据中心建设延期。
至于亚洲科技股为何同样身受重创,查娜娜指出,在全球AI硬件周期中,韩国与台湾半导体产业占据了极大的风险敞口;日本也通过半导体设备和工业供应领域,占有相当分量。
查娜娜还说,市场对AI资本支出可持续性的质疑早已不断升温,再加上市场资金高度集中于AI领域,一旦关于AI资本支出将持续增长的假设受到质疑,“抛售就会自我强化”。
思博瑞投资管理(Allspring Global Investments)投资组合经理陈颂超告诉《联合早报》,鉴于当前市场抛售的速度,预计短期技术因素会在下星期起到一些缓解作用。
陈颂超补充说:“Anthropic预计(下星期)开展首次公开售股(IPO)路演,届时投资者的反馈,是检验市场对整体AI交易情绪以及抛售潮是否会持续的重要指标。”
分析师:抛售潮是对政策风险重新评估 非AI周期重估
道富投资管理首席固定收益策略师骆正彦认为,这一轮抛售更像是对AI政策风险的重新评估,而不是对AI周期的重估,“随着市场关注点重新回到基本面,短期波动性应该会缓解”。
野村(Nomura)亚太科技分析师郑昌沅则指出,美国中期选举于AI数据中心的主要风险在于项目选址变更,或是建设进度推迟,而不是彻底取消项目。他估计,目前面临延期风险的数据中心算力,大约占2028年全球拟新增算力的7%。
郑昌沅补充说,鉴于当前数据中心的基础需求仍强劲,大型科技公司很可能会采取多种方式,将潜在负面影响降至最低。同时,“考虑到数据中心是中美AI竞赛中的核心资源,任何停滞都不太可能持续过久”。
另一方面,在资金大举撤出科技板块后,避险需求再度流向美债以及美元、日元和瑞士法郎等避险货币。衡量美元兑六种主要货币表现的美元指数星期五略有上涨,两年期美国国债收益率也一度跌约10个基点。
荷兰国际集团(ING)全球市场主管克里斯·特纳(Chris Turner)说:“美国国债如今正在发挥它作为避险资产的作用。”
至于其他股票板块,华侨银行财富顾问执行董事拉赫曼(Afdhal Rahman)指出,在过去一周信息技术和通信服务板块遭受抛售时,资金也同时转向一些更具防御性的板块,如必需消费品和公用事业等。
此外,中期选举后曾涨逾3%的黄金,在科技抛售潮后转跌。分析认为,这是因为科技股暴跌迫使一些投资者抛售贵金属,以弥补部分损失。
不过,瑞士宝盛(Julius Baer)新世纪思维研究部主管门克(Carsten Menke)说,民主党胜出预计不会给贵金属市场基本面带来持久影响,但对美国债务水平及相关利率负担的担忧,料将长期支撑黄金和白银价格。


