许多新加坡上市公司在核心业务表现疲软或自由现金流为负的情况下,仍通过举债或出售资产维持派息,而部分现金流充裕的企业则过度囤积现金,未能给予股东应有回报。
新加坡企业研究机构明鉴企业分析(Corporate Monitor)于星期一(11月16日)发布题为《股息:谁能派更多,谁应少派》的专题研究报告,作出以上表示。
报告指出,股息应以企业的自由现金流为主要依据。自由现金流是企业经营活动所产生的现金,扣除资本开支后的余额,可用于偿还债务、回购股票或派发股息。
如果企业自由现金流持续为负,且未来几年仍可能如此,就应考虑减少甚至暂停派息。反之,如果企业拥有稳定的正自由现金流,债务水平也在可控范围内,便有条件提高股息。
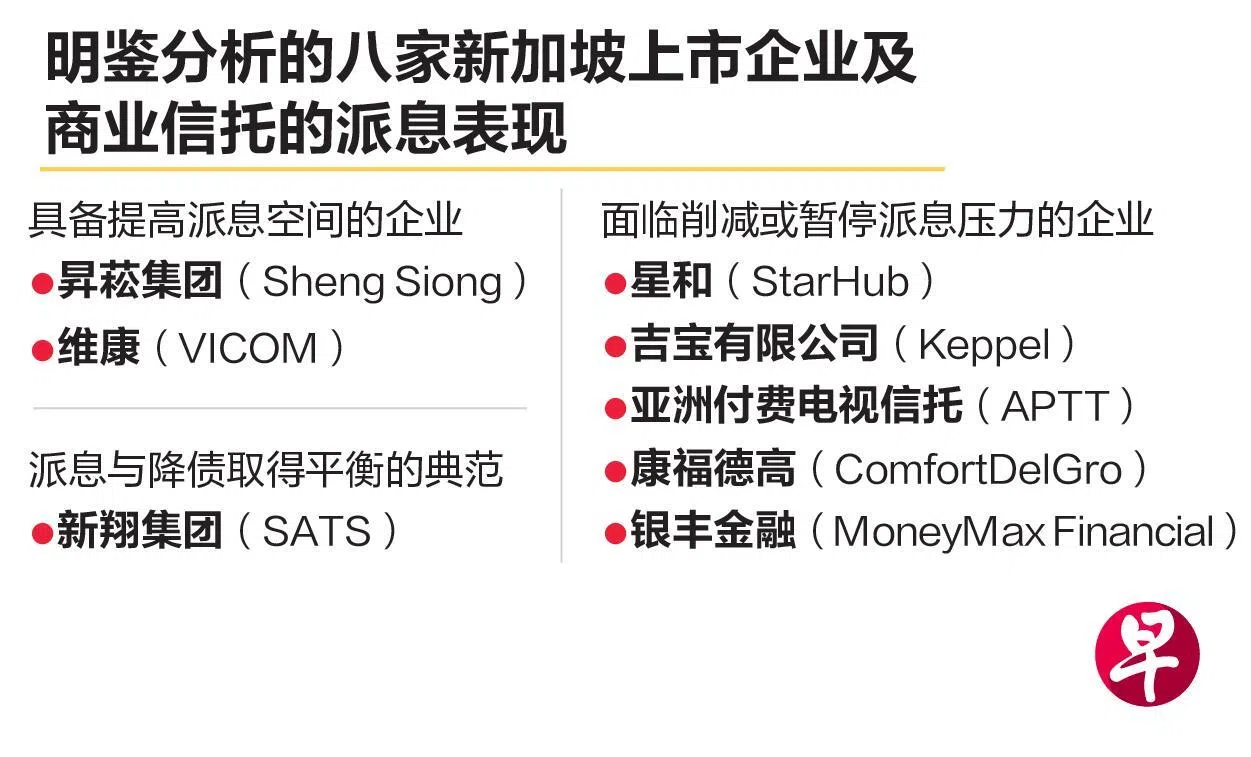
明鉴企业分析认为,昇菘集团(Sheng Siong)和维康(VICOM)具备提高派息的空间。
其中昇菘核心零售业务盈利与现金流表现强劲,2025年自由现金流达1亿7490万元,且公司零负债,截至今年6月30日持有4亿零230万元现金。报告敦促昇菘提高派息率,测算若将一半现金作为股息派发,股本回报率(ROE)可由2025年的25.4%提升至近40%。
维康(VICOM)的车辆检测核心业务产生稳定的正向自由现金流,但公司将资金投入回报不佳的非车辆检测业务,并将派息率从90%下调至70%。报告建议维康削减非车辆检测业务的资本支出,将释放的现金流用于提高派息。
明鉴企业分析认为,新翔集团(SATS)在增加派息、投资和偿还债务之间取得较好的平衡。
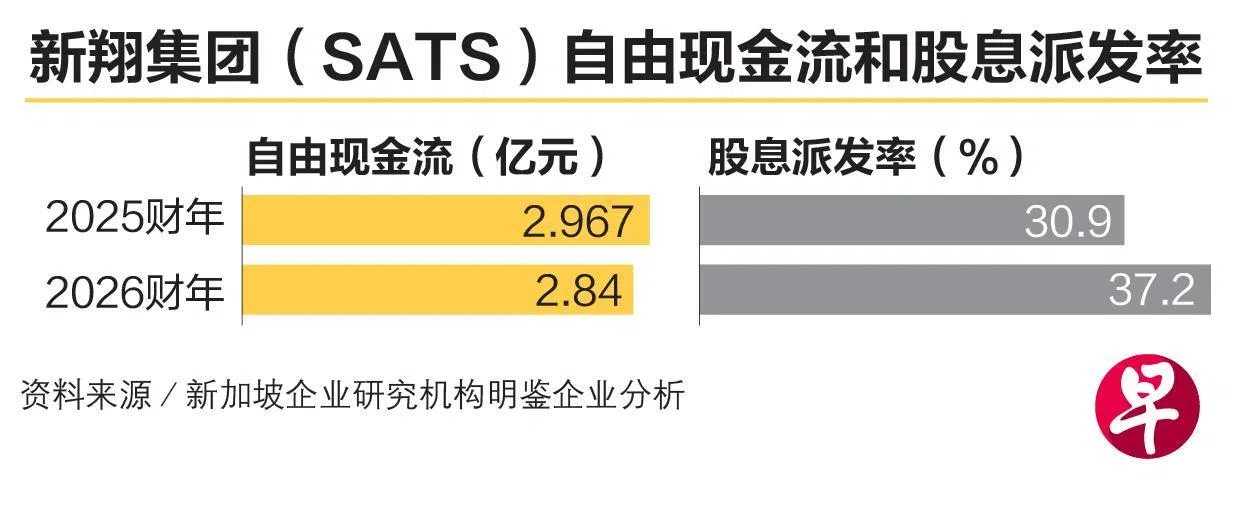
集团在2023年收购最大航空货运处理公司环美航务(Worldwide Flight Services)后背负重债,但凭借随后三年盈利与现金流的稳健增长(2026财年自由现金流达2亿8400万元),将净负债从2024财年的20亿元降至16亿元。
报告认为,新翔集团在应对资本支出、削减债务的同时恢复并逐步提高派息,2026财年派息率为37.2%,实现了平衡。
星和、吉宝应更审慎看待派息
另一方面,报告提醒,星和(StarHub)和吉宝(Keppel)应更审慎看待派息。
受消费电信业务激烈价格战及刚性网络资本支出拖累,星和2025年自由现金流转为负2340万元。公司2025年新增5亿2800万元债务以维持派息,导致净负债与股本比率飙升至161%。报告呼吁星和优先保留现金,削减甚至暂停派息以降低财务风险。
吉宝(Keppel)过去五年自由现金流波动大且多次为负,2025年净负债与股本比率达82.9%,利息支出占净利53%。吉宝未来部分股息将取决于总值135亿元的非核心资产能否顺利出售,但其中六成为受高利率冲击的房地产资产,以及35亿元的中国资产,变现前景存疑,报告建议公司下调派息。
报告也关注康福德高(ComfortDelgro)、银丰金融(MoneyMax Financial)和亚洲付费电视信托(APTT)的财务状况。其中,康福德高若继续出现负自由现金流,应重新检讨派息水平;银丰金融则面对现金流为负、债务不断增加的问题;亚洲付费电视信托更已宣布削减2026年每单位派息24%。
报告指出,本地市场对股息的过度执着不仅迫使部分新上市高成长企业如JustCo,在面临庞大资本支出需求时过早承诺高派息,也削弱了新加坡交易所对高成长型企业的吸引力。
随着新交所强制要求主板及凯利板上市公司自2027年1月1日起披露股息政策,报告呼吁企业结合自身现金流、资本支出及杠杆状况制定透明、可持续的派息方针,并建议投资者重点关注股息背后的现金流支撑,而非单纯追逐短期派息率。
明鉴企业分析说,股息政策不一定意味承诺派发股息。如果理由充分,为追求有盈利的增长而不派息,是可以接受的。
同样,拟议的股息派发率也应以业务前景、现金流创造能力、未来资本开支及收购需求,以及杠杆水平和其他考量为依据,作出合理说明。


