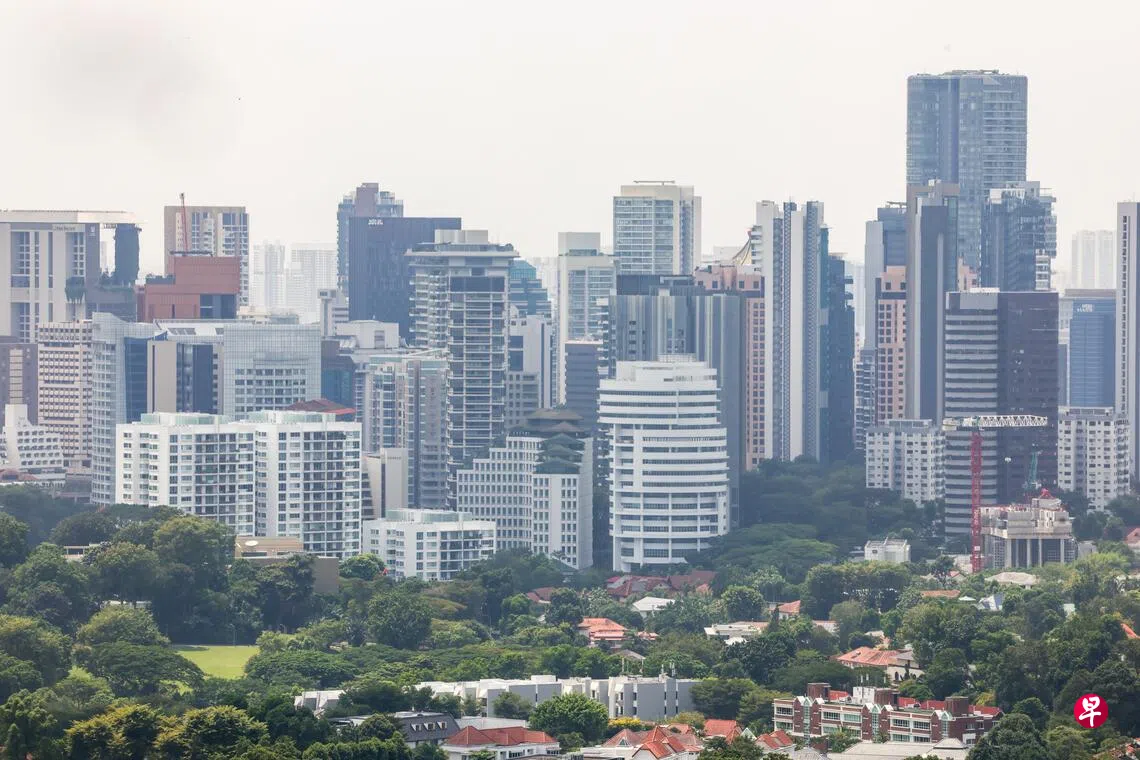
进入租赁市场淡季,新加坡10月非有地私宅的租赁量环比减少9.3%,整体租金则微涨0.1%。
房地产网站99.co和新加坡房地产联合交易网(SRX)星期三(11月18日)发布的预估数据显示,本地公寓的租金止跌回升,继9月略跌0.1%之后,10月略涨0.1%,而租赁量则继续减少,环比跌幅从18.6%收窄至9.3%。
99.co首席数据官哈金(Luqman Hakim)认为,10月租赁市场放缓,与年中租赁旺季过后,市场活动放缓的情况一致。
不过,他也说:“租赁量比去年10月和这个月份的平均来得高,显示出潜在需求相对坚挺。”
哈金指出,有更多完工的新项目加入市场,空置率因此上升,这有助拓宽租户的选择。租金涨幅不大反映出,租户需求持续增长与住房选择多样化之间存在平衡。
细分市场中,其他中央区(RCR)和中央区以外(OCR)公寓的租金环比分别涨0.5%和0.2%;9月唯一取得租金增长的核心中央区高档公寓租金,10月则下跌0.2%。
至于租赁活跃度方面,10月出租的单位为6141个,比前一个月的6774个少了9.3%。中央区以外租出的单位最多,占总出租量的34.9%,其他中央区和核心中央区分别占33.4%和31.7%。
与去年同期比较,本地公寓的租金与租赁量分别涨2.5%和5.3%。
在组屋市场方面,虽然租赁活动稳定,但租金上扬,显示出在淡静市场中,组屋的租金依然保持坚挺。
组屋的整体租金比9月高0.5%,非成熟组屋区10月的租金涨幅达0.7%,大于成熟组屋区的0.3%。租赁量则下跌0.1%至2388个单位。
与去年同期相比,组屋的租金涨了2%,租赁量则跌了3.5%。
哈金说:“卖私宅买组屋的15个月等候期取消后,私宅屋主的暂时租赁需求减弱,使到租赁需求下降。”
他预计年关将至,租赁活动会继续淡静,租金将小幅波动。


