今年第三季,各国中央银行黄金需求同比激增了42%,达321公吨,使央行今年迄今的需求达675公吨,同比增加6%。在人工智能(AI)相关制造业需求增加的推动下,用于科技的黄金季内取得同比3%的增长。
世界黄金协会(World Gold Council)星期二(11月3日)发布的第三季黄金需求趋势报告显示,包括场外交易(OTC)的黄金需求,比去年第三季减少1%,达1369公吨。
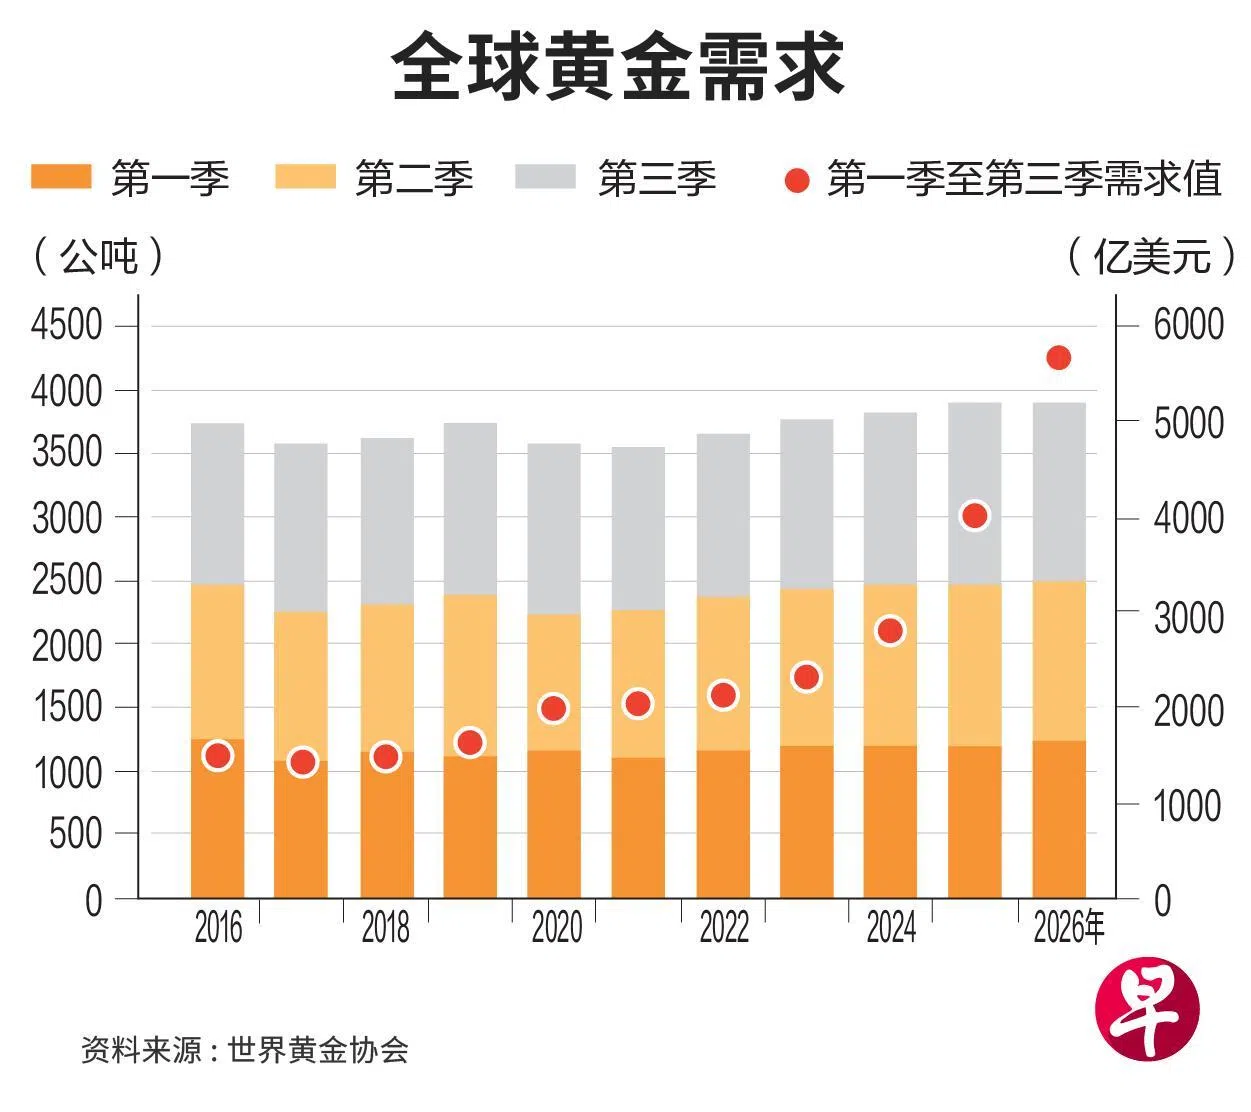
今年迄今,黄金总需求量达3881公吨,几乎与去年的3884公吨一样,但交易值则达5660亿美元(约7250亿新元),远超去年同期。
第三季黄金需求大户是中央银行,需求量超过预期。第二季和第三季央行购买步伐加快,正值季度平均金价从第一季的高位回落,价格波动率也有所降低。
报告指,金价仍处历史高位,这表明长期战略考量,如资产配置和风险管理依旧是需求的主要推动力。
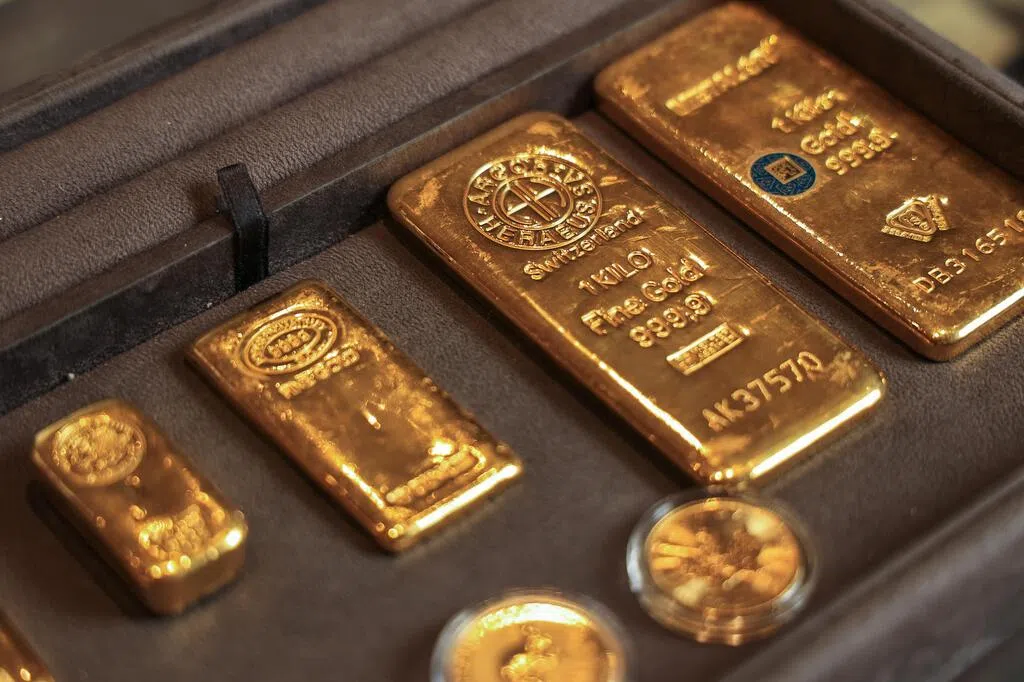
尽管第三季央行的总需求预计为321公吨,但未申报交易占了63%,第三季申报交易的净买入黄金量为120公吨。其中,中国和波兰央行总买入量占86%,达104公吨。
中国央行第三季加速购买黄金,增持63公吨,成为第三季最大的央行买家。
第三季黄金首饰消费为26年来最疲弱季度
另一方面,黄金价格高企,导致全球黄金首饰的需求消费连续第13个季度录得同比下降。第三季的黄金首饰消费同比跌17%至313公吨,是2000年第三季以来最疲弱的一季。
黄金首饰消费大国中国和印度,第三季的消费同比分别下降22%和20%,但比起第二季两国的黄金首饰消费都回升。
欧美、亚细安和亚太区其他国家的消费者,也因金价高企,转而购买重量较轻和较低黄金纯度的首饰,进一步拉低了需求量。
在投资方面,不包括场外交易的需求达到479公吨,同比减少14%。金条与金币的投资需求也跌至四年来的低位,仅268公吨。
不过,全球实物黄金交易所挂牌基金(ETF)吸引价值310亿美元,共211公吨的黄金流入,使到持金量达到破纪录的4256公吨。
电子领域黄金需求创近10年来季度新高
虽然多数领域对黄金的需求减少,但用于工业的黄金第三季同比增长3%至85公吨。
在服务器、数据中心和高性能计算领域,与人工智能相关的强劲投资,抵消了主流消费电子产品持续疲软的影响,电子领域的需求增长5%至72公吨,创近10年来的季度新高。
世界黄金协会预计,投资需求将是黄金需求的主要增长动力,今年全年需求量将比去年多200公吨。第四季的投资将受到利率、债券收益率和通货膨胀预期影响。
黄金首饰预计保持疲弱,而科技领域的需求预计将保持相对稳定,第四季的需求不太可能与前三季度形成的趋势,出现显著偏差。


