十年前,房地产几乎就是中国财富的代名词。
万达王健林、恒大许家印先后登上中国首富宝座。房地产企业不断扩张,地方政府靠卖地获得巨额收入,银行获得大量抵押贷款业务,普通家庭则把房地产视为最重要的财富来源之一。
如今,这个“共赢时代”已经急转直下。
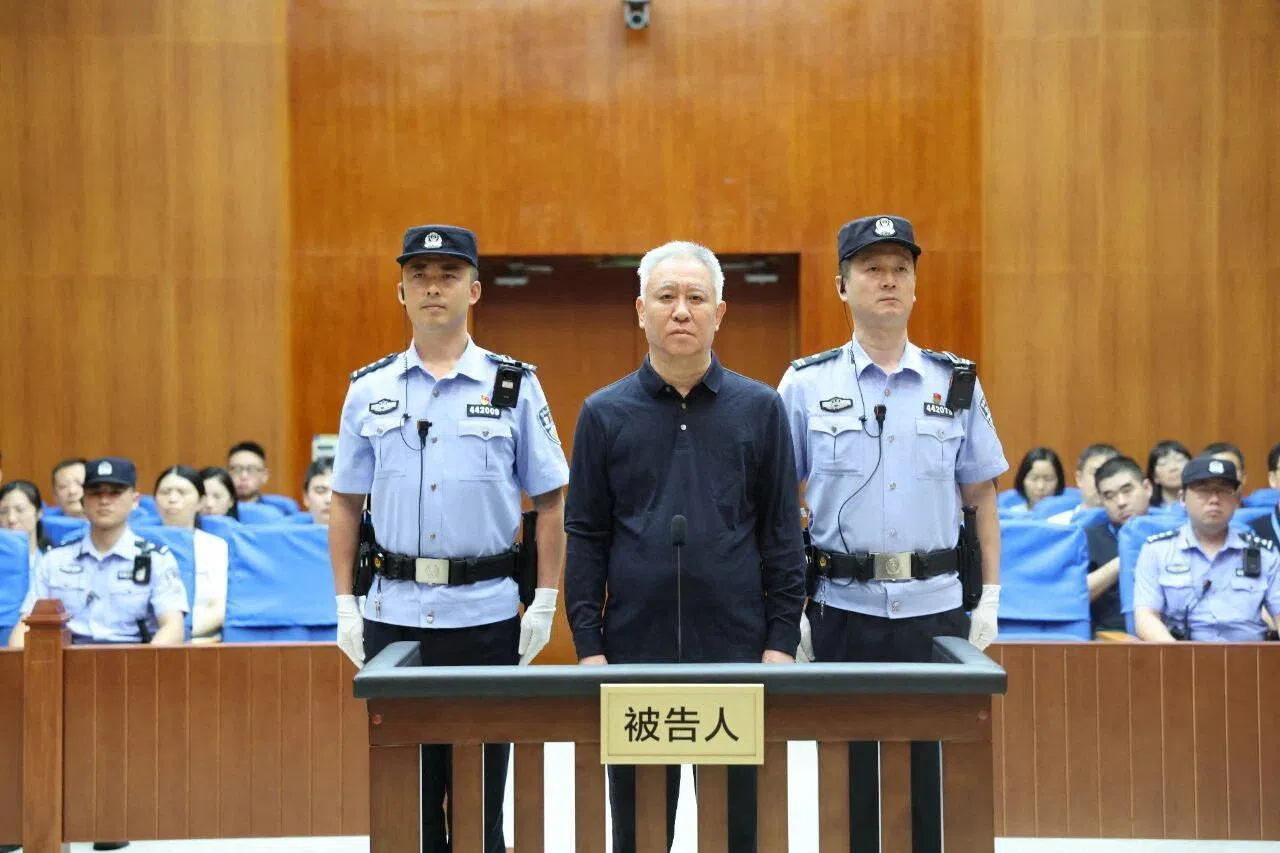
2026年8月20日,曾经的中国首富、恒大集团掌门人许家印迎来最终判决,被判无期徒刑,没收个人全部财产。恒大则被处以巨额罚款。
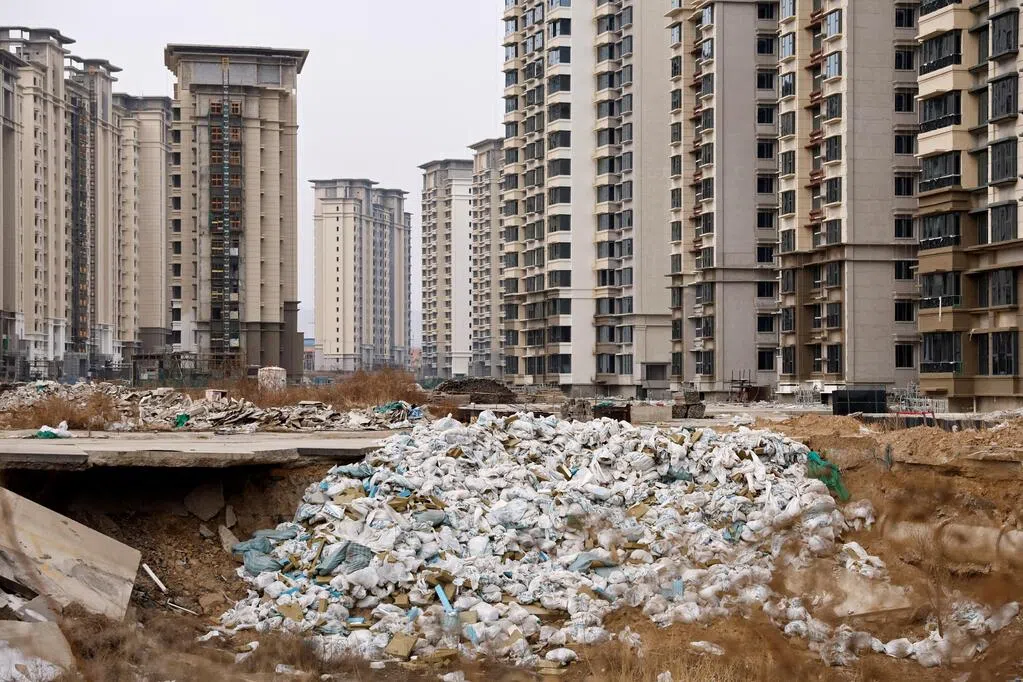
但即使许老板牢底坐穿,恒大令人咋舌的2.4万亿人民币天价债务黑洞依然不会消失。银行、供应商、投资者,以及购买了期房却迟迟无法收房的家庭,都面对房地产泡沫破裂留下的惨重损失。
延伸阅读
这场持续20多年的房地产狂欢,究竟是怎样形成的?又为什么最终演变成今天的局面?点击本期《世界大解说》,看懂中国房地产黄金时代的崛起与退潮,以及这场危机最终由谁承担代价。
视频内容
00:00 房地产盛宴落幕
01:07 从首富到囚徒
05:27 地产大佬的崛起
07:21 房地产狂欢的秘密
10:11 “房住不炒”游戏规则改变
12:03 泡沫破裂 巨头倒下
13:30 谁来为黄金时代买单?
中国房地产为什么曾经能够高速扩张?香港中文大学商学院副教授、房地产专家杨扬指出,房地产行业在中国经济中的特殊之处,在于它同时连接了居民财富、银行信贷、地方财政,以及庞大的上下游产业。
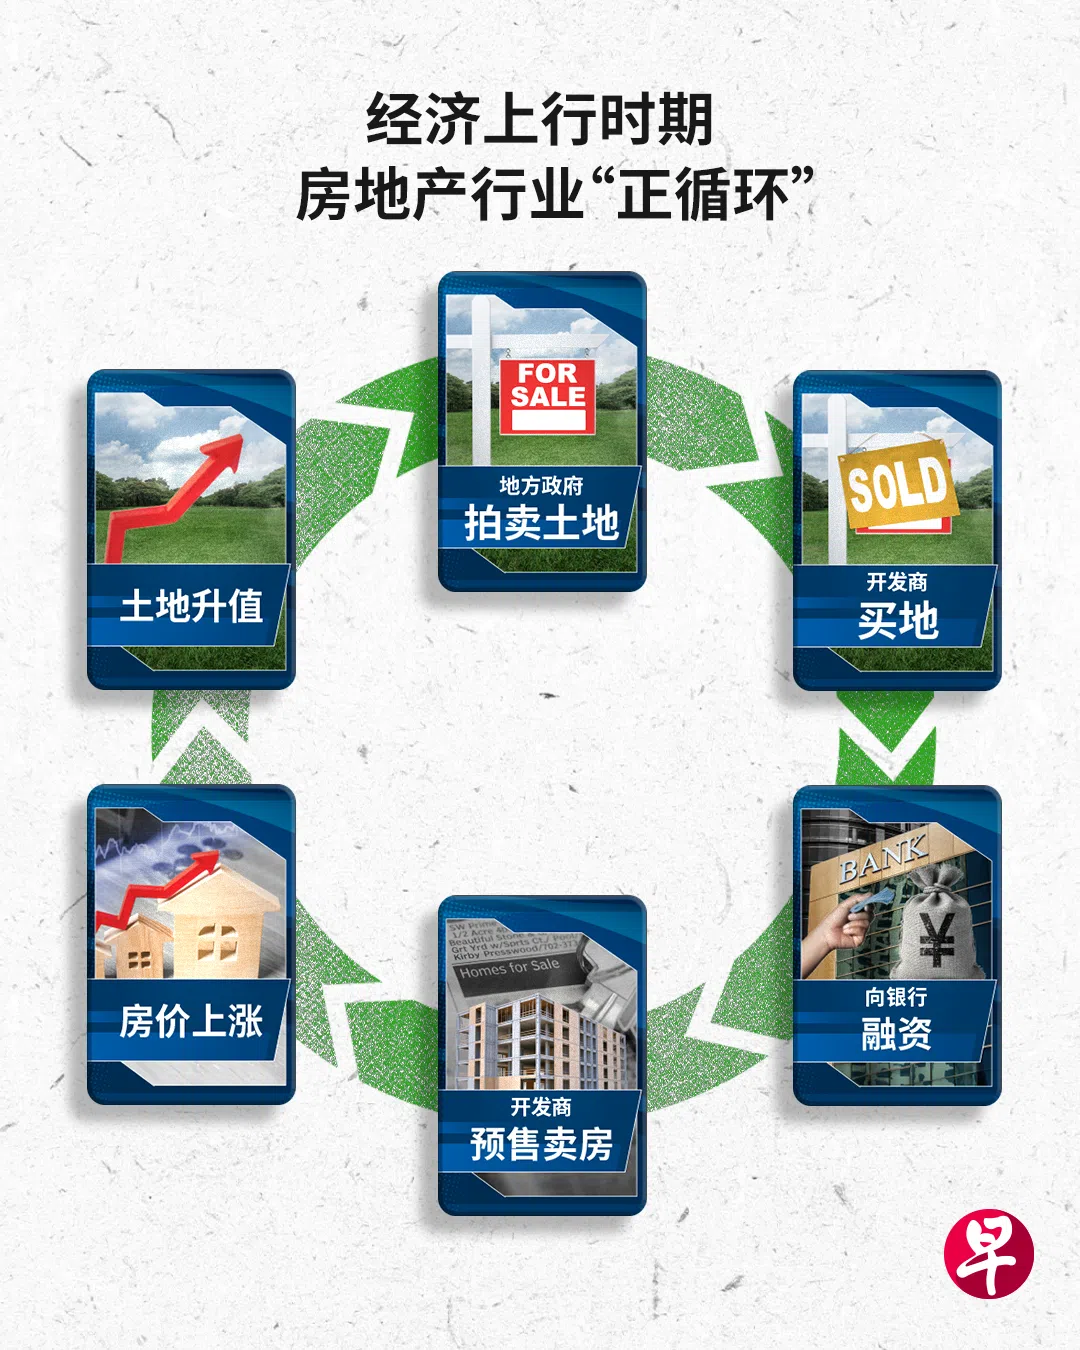
预售制度让购房者提前支付房款,开发商获得资金后继续拿地、建设和扩张;地方政府则通过土地出让的“土地财政”获得收入,并投入基础设施建设。城市环境改善后,地价与房价又会进一步上升。经济上行周期中,居民、开发商、银行和地方政府都能从这套循环中获益。
而在行业高速增长时期,高杠杆、高周转又进一步放大了这种扩张。“只要你敢拿地,只要你敢加杠杆”,就可能迅速做大。杨扬向《世界大解说》解释,这也是许家印曾经高歌猛进扩张的优势所在。
但当房价和销售不再持续上涨,高杠杆就从放大收益的工具,变成了放大风险的杠杆。杨扬认为,2020年前后的“三道红线”更像是给原本已经难以持续的模式踩下急刹车,而不是危机的根源。
那么,根源只是房地产本身的问题吗?美国经济学家、北京大学光华管理学院前教授迈克尔·佩蒂斯(Michael Pettis)分析说,恒大并不是一个孤立的案例。2008年金融危机后,中国为了维持经济增长,“大水漫灌”式大规模增加基础设施投资;当基建投资逐渐过度,资金又更多流向房地产。如今房地产退潮,投资则进一步转向制造业。
佩蒂斯告诉《世界大解说》,这背后反映的是中国经济长期依赖投资拉动增长,以及债务不断从一个行业转移到另一个行业的过程。
房地产繁荣时期,土地和房价上涨制造财富效应,也刺激居民和企业进一步借贷。但当房地产价格下跌、家庭财富缩水、消费意愿下降,地方政府的土地收入就减少,开发商和银行也同时承受压力。与此同时,制造业获得更多投资,却可能出现产能过剩和企业之间激烈竞争,也就是所谓的“内卷”。
在杨扬看来,房地产本身并不是一个孤立的行业。过去20多年里,它把居民、开发商、银行、地方政府,以及建筑、钢铁、家电、装修等上下游产业都连接在了一起。所以,当房地产进入下行周期,风险也不可能只停留在房地产企业内部,而是会沿着这条链条传导到整个经济体系。
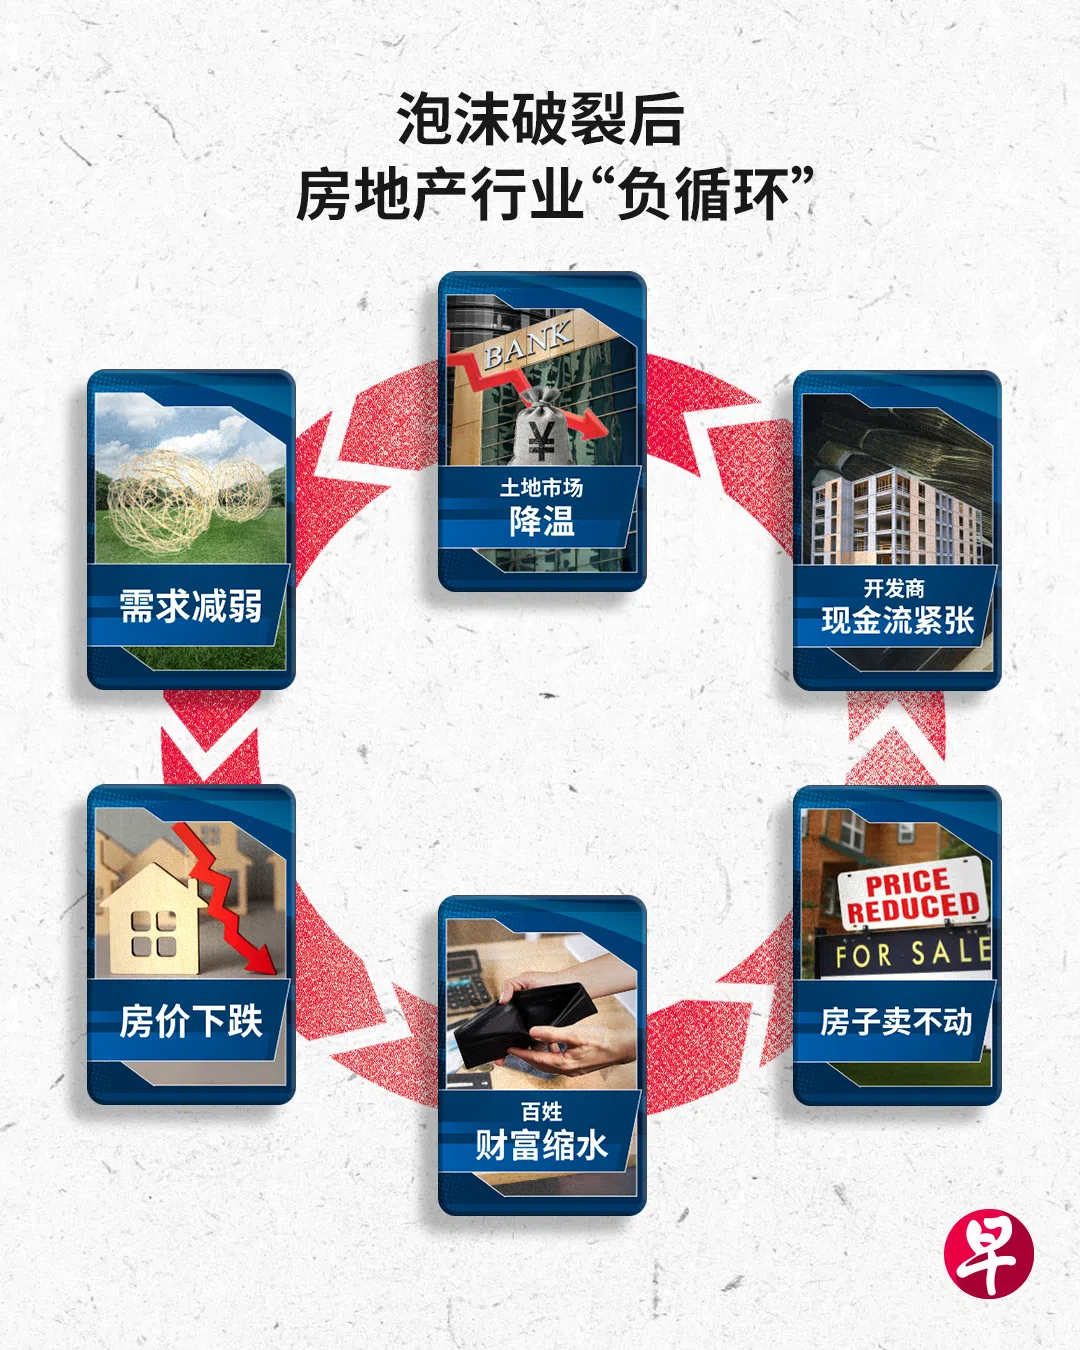
房价上涨的时候,居民、开发商、银行和地方政府都从这套循环中受益;而当房价不再上涨,原来的收益却可能转化为不同环节需要承担的损失。这也意味着,房地产黄金时代留下的债务和风险,最终并不是某一家企业、某一个行业就能够独自消化的。
从这个意义上说,许家印的判决可以为恒大的故事画上一个句号,却无法为中国房地产留下的巨额账单写下休止符。
房地产黄金时代已经落幕。但这场持续20多年的房地产狂欢,究竟留下了多少债务,又最终会由谁来承担代价,答案或许需要整个社会共同面对。


