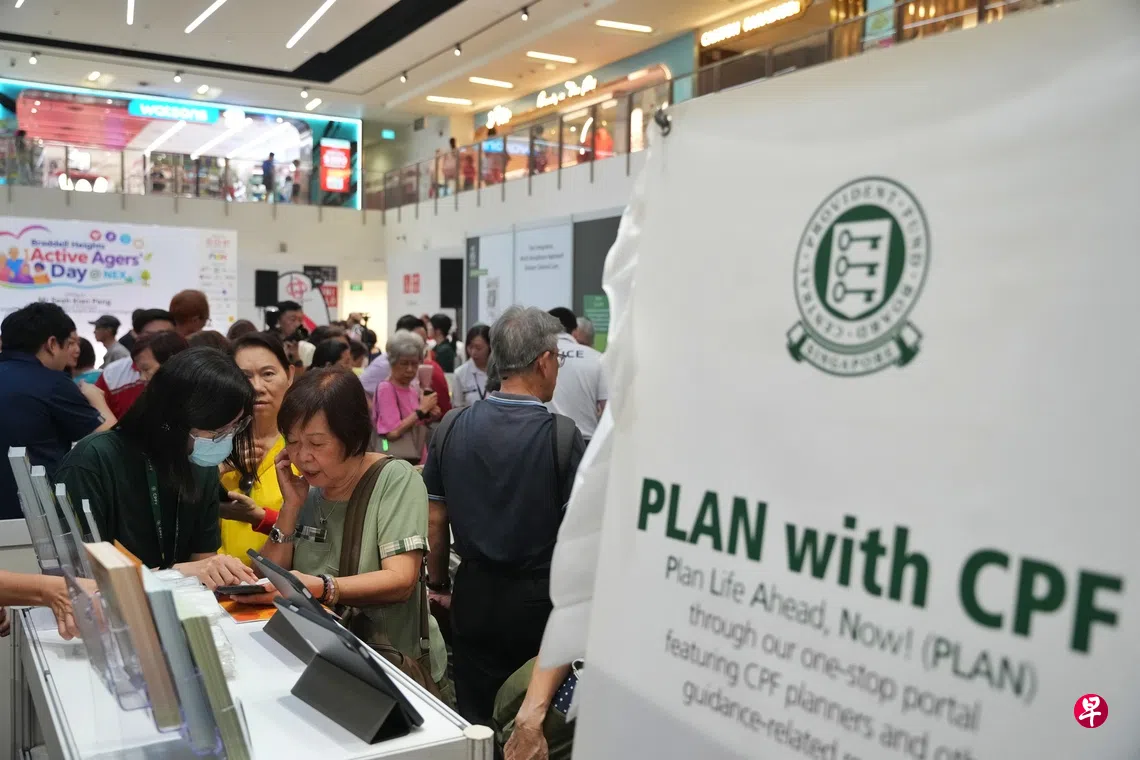
每次只要有关公积金的新闻见报,几乎毫无例外,都会引来不少酸言酸语。
日前政府透露,有意上调2028年起满55岁公积金会员的退休存款额,就是一例。
有网民在底下留言称,当局又再打国人退休金的主意,当然也少不了“血汗钱拿不出来”这类老调重弹的批评。
不过,上调退休存款额,其实严格来说根本不算“新闻”。
当局在2022年就曾宣布,调高接下来五年的公积金基本存款额。举例来说,今年年满55岁者的基本退休存款是11万零200元,明年则将提高到11万4100元。
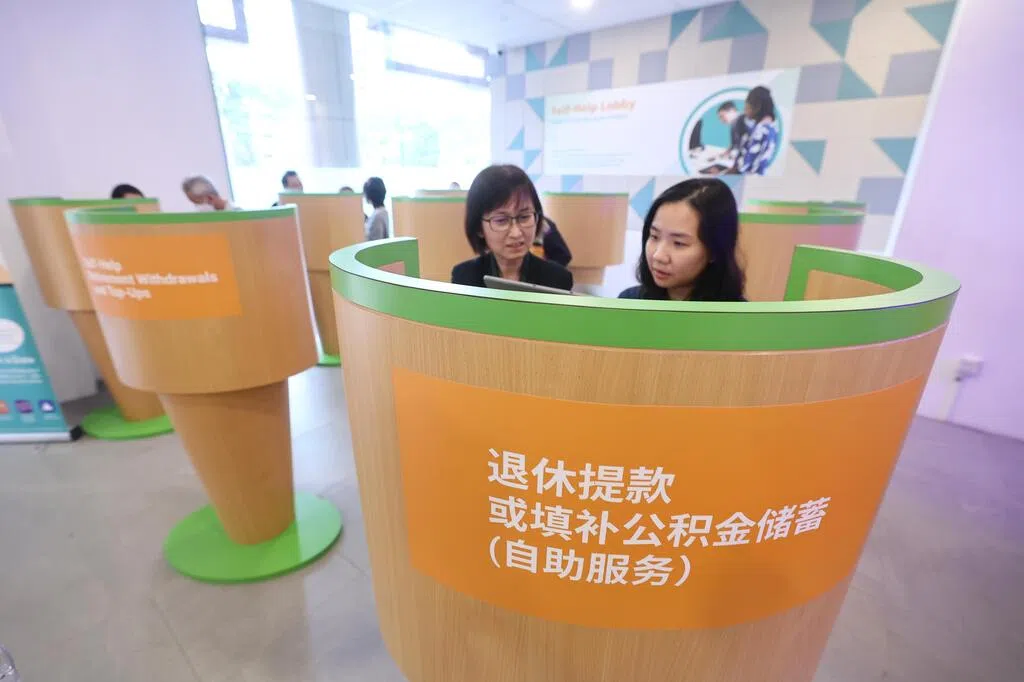
这本来就是行之有年的做法。毕竟,在通货膨胀下,人们衣食住行的开销,不可能原地踏步,新加坡人的寿命也越来越长,所需的退休金额,自然也需要相应调整,以确保国人的退休入息,足以应付退休需求。
国人吐槽,外国却视为典范?
另一则有关公积金的新闻,其实也值得一提——新加坡中央公积金制度上个月获评为全球最佳的A级退休养老制度,这已是我国公积金制度连续第二年获得这一殊荣。
在国际咨询公司达信(Marsh,前称美世Mercer)、特许金融分析师协会(CFA Institute)及澳大利亚蒙纳士大学商学院发布的2026年全球养老金指数报告中,新加坡在55个受评制度中排名第四,并继续位居亚洲之首。
常被自己人吐槽,却被国际权威机构视为典范,新加坡公积金制度应该多少有点过人之处。
近年来部分欧洲国家的养老金制度频频陷入破产危机,各国政府为了减轻财政负担试图改革,结果又引发各种大规模抗议的现象,特别凸显出看起来“没有人情味”的新加坡公积金,或许才是对退休国人更负责,以及更具可持续性的制度。
新加坡公积金制度和新加坡一贯的政策脉络并无二致,遵循自由市场定律,但也不乏扶助弱势的社会福利影子。
和西欧国家较普遍的养老金制度不同,新加坡公积金没有太多财富重分配的色彩,反之有更多“为自己人生负责”的味道。
新加坡人退休后能领取多少退休入息,取决于个人在退休前积攒的公积金存款额。
相较之下,西欧式养老金更多采取现收现付模式,意即用当前劳动人口支付的相关税金,支付当下退休人口的养老金。
这类养老金制度通常也设有基础给付金额,以保障退休人士的基本生活条件。
但这会变相导致懒汉现象,因为这意味着有的人即使不努力工作,甚至长期赋闲,只要一踏入退休年龄,也能领取最低保障的养老金。
与此同时,随着出生率下滑和人口老龄化,劳动人口越来越少,领钱的退休人士却越来越多,会导致政府背负沉重财务负担,养老金制度极其脆弱,较易陷入破产危机。
月领制度是公积金能顺利运转的关键
根据国家人口及人才署发布的《2026年人口简报》,新加坡65岁及以上公民占比升至21.4%,已正式成为超老龄化社会。
与此同时,出生率持续探底,意味着劳动力人口也将萎缩,这对任何国家的养老金制度都是极大的挑战和警讯。
领取退休金的退休国人越来越多,且随着预期寿命提高,领取退休金的年限也将拉长,公积金制度持续稳定运行,对于确保国人老有所依,以及维系社会安定尤其必要。
新加坡公积金制度中“个人为自己人生负责”的色彩,以及最常被坊间诟病、避免退休人士不理性消耗退休金的月领制度,恰恰是新加坡公积金制度能顺利运转,还在国际上屡屡获得肯定的关键因素。
与此同时,新加坡中央公积金局(CPF)将会员的公积金存款用于购买特别新加坡政府债券,由政府向公积金局提供担保,以支撑公积金户头的无风险利率回报,加上公积金储蓄填补等措施,则是在遵循市场规律的大前提下,国家适度介入,履行社会福利功能的体现。
当局日前就公告,超过78万2000名公积金退休储蓄少于基本存款的年长者,将于12月8日之前获得多达1500元的公积金储蓄填补。
坊间对本地公积金制度不乏微词,但这种看似缺乏“人情味”的退休金制度,或许才是保障国人安稳退休和国家财政稳健的重要基石。


